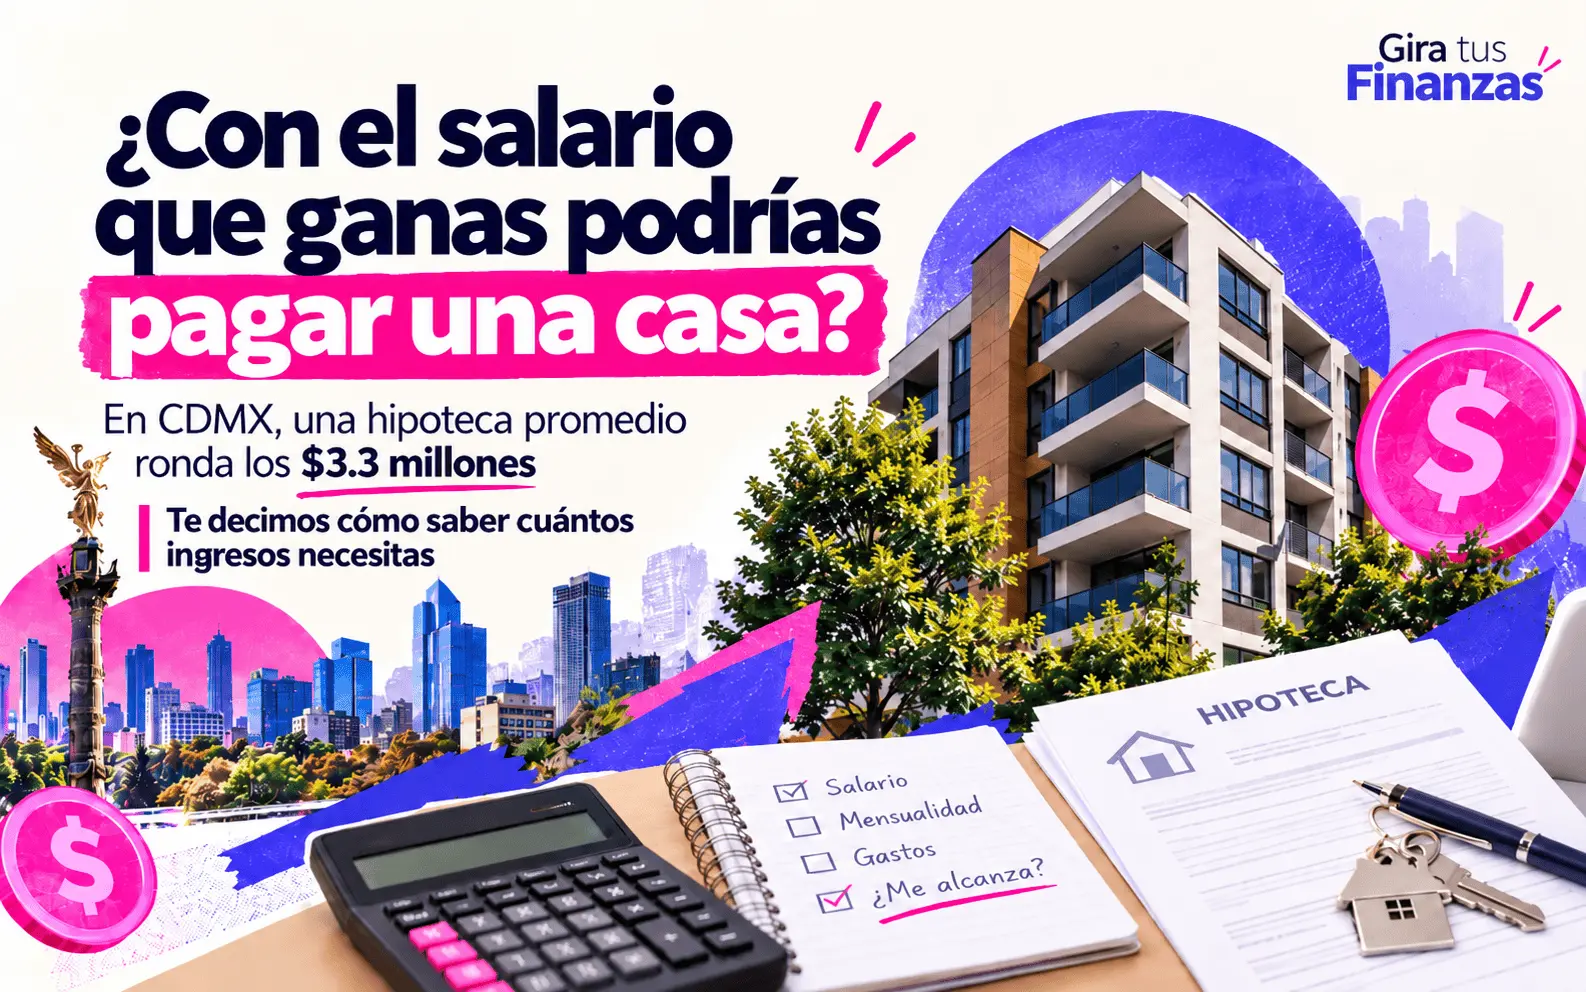
¿Con el salario que ganas podrías pagar un crédito para comprar una casa? En la Ciudad de México, el monto promedio de los créditos hipotecarios bancarios alcanza los 3.3 millones de pesos, de acuerdo con BBVA Research. Para pagar un financiamiento de este tamaño, una persona necesitaría ganar alrededor de 90,000 pesos mensuales.
Aunque parece una cantidad elevada, considerando que destine cerca del 30% de sus ingresos al pago de la hipoteca, ese es el ingreso mensual aproximado que necesitaría un hogar para adquirir una vivienda de 3.3 millones de pesos en la Ciudad de México.
Durante la presentación del informe Situación Inmobiliaria México, correspondiente al segundo semestre de 2026, Marissa González, economista senior de BBVA Research, explicó que este ejercicio toma como referencia el monto promedio de los créditos hipotecarios en la capital del país, donde adquirir una propiedad requiere contar con ingresos considerablemente elevados.
“Con un precio de 3.2 millones, se necesitaría dedicar el 30% de tu ingreso, más o menos, al pago hipotecario (…) serían más o menos 90,000 pesos los que tendrías que ganar”, explicó.
La economista aclaró que se trata de un precio medio de referencia, por lo que existen propiedades tanto más económicas como de mayor valor.
El cálculo supone mensualidades hipotecarias cercanas a los 30,000 pesos, aunque la cantidad dependerá del enganche, la tasa de interés y el plazo del financiamiento.
Este ejemplo refleja uno de los principales problemas del mercado inmobiliario mexicano: los precios de las viviendas han aumentado mucho más rápido que los ingresos de las familias, lo que dificulta adquirir una casa.
Las casas subieron 108%, pero los ingresos apenas 25%
Entre 2016 y 2025, los precios de las viviendas en México aumentaron 108.5%, mientras que los ingresos reales de los hogares crecieron solamente 25%, de acuerdo con BBVA Research.
Esto representa una diferencia de 83.6 puntos porcentuales, según el Índice de Poder Adquisitivo de la Vivienda respecto al Ingreso por Trabajo (IPAVIR).
En otras palabras, mientras el costo de las propiedades prácticamente se duplicó, los ingresos familiares registraron un crecimiento considerablemente menor.
Esta disparidad es especialmente marcada en entidades como Baja California Sur, Quintana Roo y Nayarit, donde la actividad turística y la compra de propiedades como inversión también influyen en el mercado habitacional.
¿Cuánto prestan los bancos para comprar una casa?
El mercado hipotecario en México comienza a mostrar señales de recuperación. Durante el primer semestre de 2026, el número de créditos hipotecarios otorgados aumentó 0.3% anual, después de más de dos años de caídas, de acuerdo con BBVA Research.
Samuel Vázquez, economista principal de BBVA Research, explicó que esta recuperación está impulsada principalmente por los organismos públicos, como el Infonavit y el Fovissste, mientras que la banca comercial continúa rezagada.
De hecho, el número de créditos hipotecarios otorgados por los bancos disminuyó 1.9% anual durante ese periodo.
En cuanto al financiamiento, el monto promedio de los créditos hipotecarios otorgados por la banca comercial se ubicó en 2 millones 557 mil pesos.
Mientras tanto, los precios de las viviendas continúan aumentando. Según datos de la Sociedad Hipotecaria Federal (SHF), durante el segundo trimestre de 2026, las propiedades se encarecieron 7.3% anual.
Las viviendas económicas y sociales registraron los mayores incrementos, con 9.4%, mientras que las de los segmentos medio y residencial aumentaron 6 por ciento.
Por su parte, las viviendas nuevas se encarecieron 8.8%, frente al incremento de 5.1% de las usadas.
¿Están bajando las tasas de interés hipotecarias?
Aunque los precios continúan aumentando, las tasas de interés de los créditos hipotecarios comienzan a registrar ligeras disminuciones.
Según BBVA Research, la tasa hipotecaria promedio pasó de 10.3% al cierre de diciembre de 2025 a aproximadamente 10.1% en junio de 2026.
Sin embargo, esta reducción todavía no ha sido suficiente para impulsar significativamente la demanda de financiamiento.
Durante el primer semestre de 2026, los créditos destinados a adquirir vivienda nueva o usada aumentaron 1.6% anual en número de operaciones, impulsados principalmente por el Infonavit y el Fovissste.
¿Qué se necesita para que más personas puedan comprar una casa?
BBVA Research considera que la recuperación del empleo formal mejor remunerado, menores tasas hipotecarias y una mayor oferta habitacional podrían favorecer la adquisición de vivienda.
No obstante, el principal desafío sigue siendo mejorar la asequibilidad, es decir, que las familias puedan comprar una propiedad sin comprometer una proporción excesiva de sus ingresos.
- ¿Cuánto debes ganar para comprar una casa en la CDMX?
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?