Si ya estás registrado en una Afore y recibes periódicamente tu Estado de Cuenta, seguramente has visto que tus recursos aparecen distribuidos en distintos apartados.
Pero ¿sabes qué significa cada uno y para qué sirve?
Conocer las subcuentas de la Afore puede ayudarte a entender mejor de dónde viene tu ahorro, cuánto dinero estás acumulando y qué recursos puedes utilizar para distintos objetivos financieros.
“Es importante conocer cómo se conforma nuestra Cuenta Individual Afore para mejorar nuestro futuro financiero. Estas subcuentas se conforman de aportaciones realizadas por el trabajador, el gobierno y el patrón. Su objetivo va desde lograr una pensión, cumplir objetivos financieros y poder acceder a un financiamiento de vivienda”, explicó Gerardo Chavarría, gerente de Iniciativas de Negocio en Afore SURA.
De acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar), al cierre de julio de 2026 había 70.4 millones de cuentas administradas por las Afores.
¿Cuáles son las subcuentas de tu Afore?
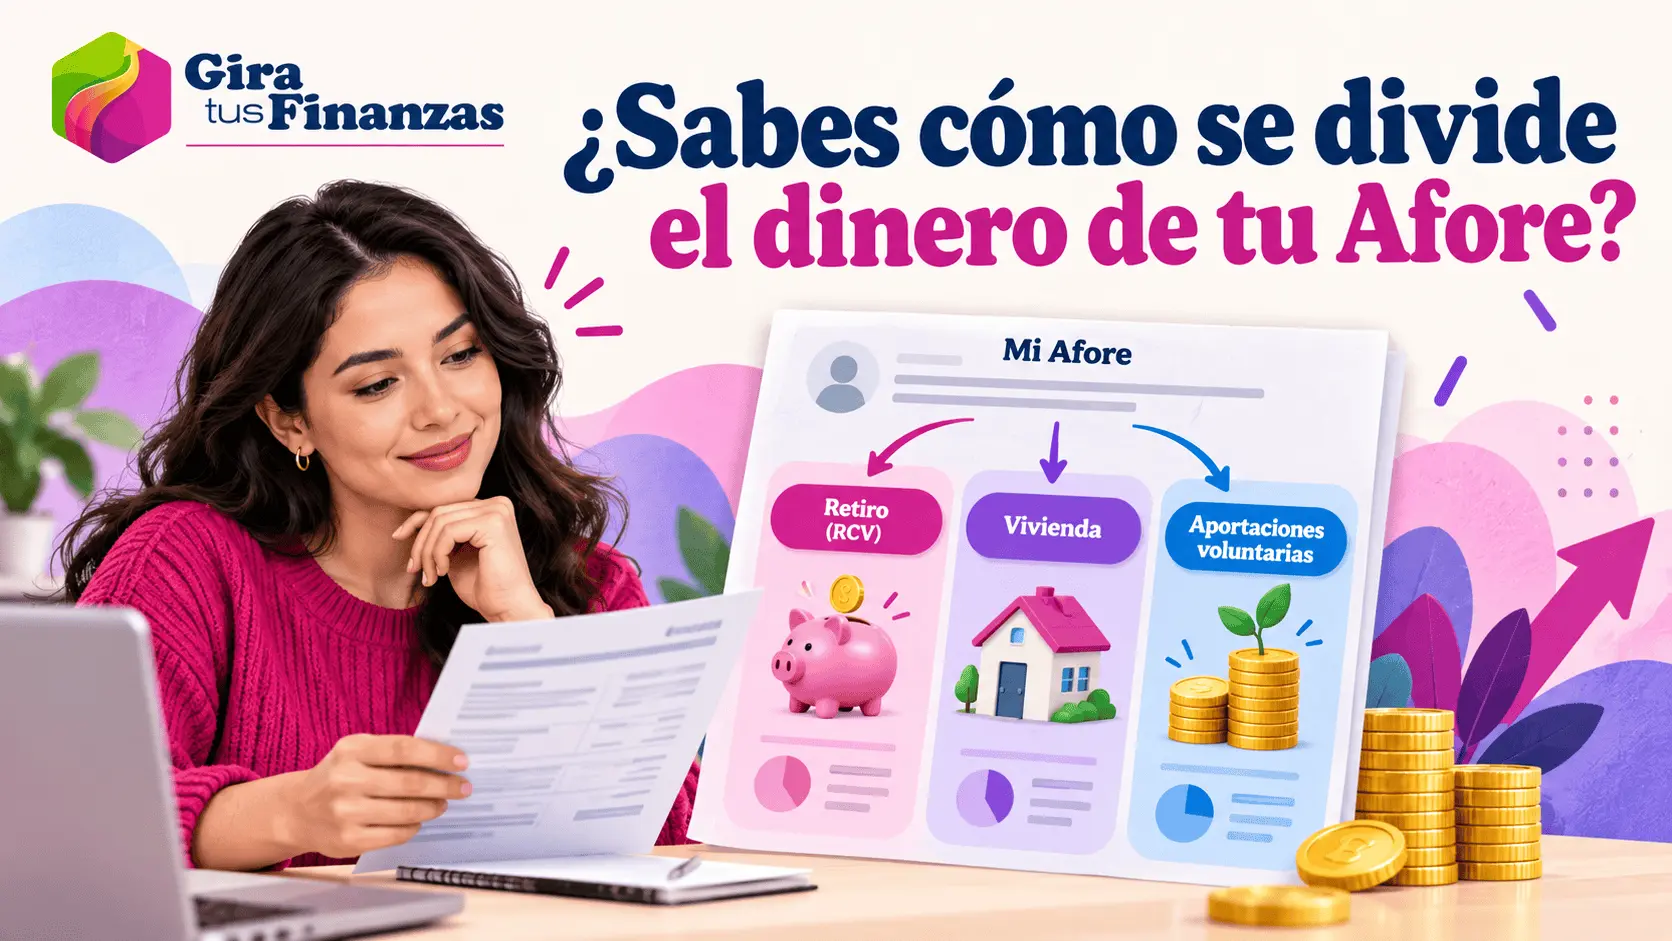
La Cuenta Individual se integra principalmente por tres apartados: Retiro, Cesantía en Edad Avanzada y Vejez (RCV); Aportaciones Voluntarias, y Vivienda.
Cada uno tiene reglas y objetivos diferentes.
1. Retiro, Cesantía en Edad Avanzada y Vejez (RCV)
Esta es una de las principales subcuentas de la Afore, pues ahí se depositan los recursos destinados a financiar tu retiro, además de los rendimientos que generan a lo largo de tu vida laboral.
El dinero acumulado servirá para financiar tu pensión cuando cumplas la edad establecida por la ley y reúnas los requisitos correspondientes, como el número mínimo de semanas cotizadas.
Las aportaciones obligatorias provienen del patrón, el trabajador y, en determinados casos, del Gobierno Federal.
El patrón aporta 2% del Salario Base de Cotización (SBC) al rubro de retiro y también realiza una aportación para Cesantía y Vejez, cuyo porcentaje aumenta gradualmente de acuerdo con el salario del trabajador.
Con la reforma al sistema de pensiones, la aportación patronal para Cesantía y Vejez continuará aumentando hasta 2030. Sumada a la aportación de 2% para retiro, podrá alcanzar alrededor de 13.875%, dependiendo del nivel salarial.
El trabajador, por su parte, aporta 1.125% de su Salario Base de Cotización.
Además, el Gobierno Federal entrega una Cuota Social para trabajadores que cumplen con los niveles salariales establecidos en la legislación vigente. Su monto depende del ingreso de cada persona.
2. Aportaciones Voluntarias: el ahorro que tú decides
Esta subcuenta concentra el dinero que depositas adicionalmente por decisión propia y los rendimientos que ese ahorro genera.
Las aportaciones voluntarias pueden utilizarse para incrementar el dinero disponible para el retiro, pero también pueden formar parte de una estrategia para alcanzar objetivos financieros de corto, mediano o largo plazo, dependiendo del tipo de aportación que realices y de sus condiciones de retiro.
Una de sus ventajas es la flexibilidad: puedes aportar de acuerdo con tus posibilidades y no necesariamente tienes que depositar una cantidad fija cada mes.
Incluso pequeñas aportaciones constantes pueden aumentar el saldo acumulado con el paso de los años.
3. Vivienda: ¿ese dinero también está en tu Afore?
En tu Estado de Cuenta también aparece la Subcuenta de Vivienda, pero aquí existe una diferencia importante.
Estos recursos no son administrados directamente por tu Afore.
En el caso de los trabajadores afiliados al IMSS, son administrados por el Infonavit; para quienes cotizan al ISSSTE, corresponden al Fovissste.
Los recursos provienen de las aportaciones obligatorias que realiza el empleador para vivienda. En el caso de los trabajadores que cotizan al IMSS, la aportación patronal equivale a 5% del Salario Base de Cotización.
Este dinero puede destinarse, de acuerdo con las disposiciones aplicables, a la adquisición de vivienda, construcción, remodelación o al pago de un financiamiento hipotecario.
La Afore únicamente registra estos recursos y los muestra dentro de tu Estado de Cuenta.
¿Por qué deberías revisar tu Estado de Cuenta?
Más que limitarte a revisar cuánto dinero tienes ahorrado, tu Estado de Cuenta te permite conocer cómo está distribuido tu patrimonio para el retiro y verificar que las aportaciones se estén registrando.
“El primer paso para aprovechar las funciones de estas tres subcuentas es registrarte a una Afore para poder recibir tus Estados de Cuenta. De esta forma, puedes consultar cómo se distribuyen los recursos para el retiro y aportar acorde a tus posibilidades”, explicó Chavarría.
El especialista agregó que darle seguimiento al ahorro y realizar aportaciones voluntarias puede generar una diferencia significativa en los recursos disponibles al momento del retiro.
Entender las subcuentas de la Afore también permite tener mayor claridad sobre una parte importante de tu patrimonio. Aunque algunos de estos recursos están pensados para utilizarse dentro de varias décadas, revisar desde ahora cómo crecen puede ayudarte a tomar mejores decisiones para tu futuro financiero.
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?
- ¿Cuál es tu límite de crédito y por qué no deberías utilizarlo todo?