Comprar un auto nuevo puede ser emocionante, pero antes de elegir modelo, color y hasta imaginar el primer viaje, hay una decisión que merece especial atención: cómo vas a financiarlo.
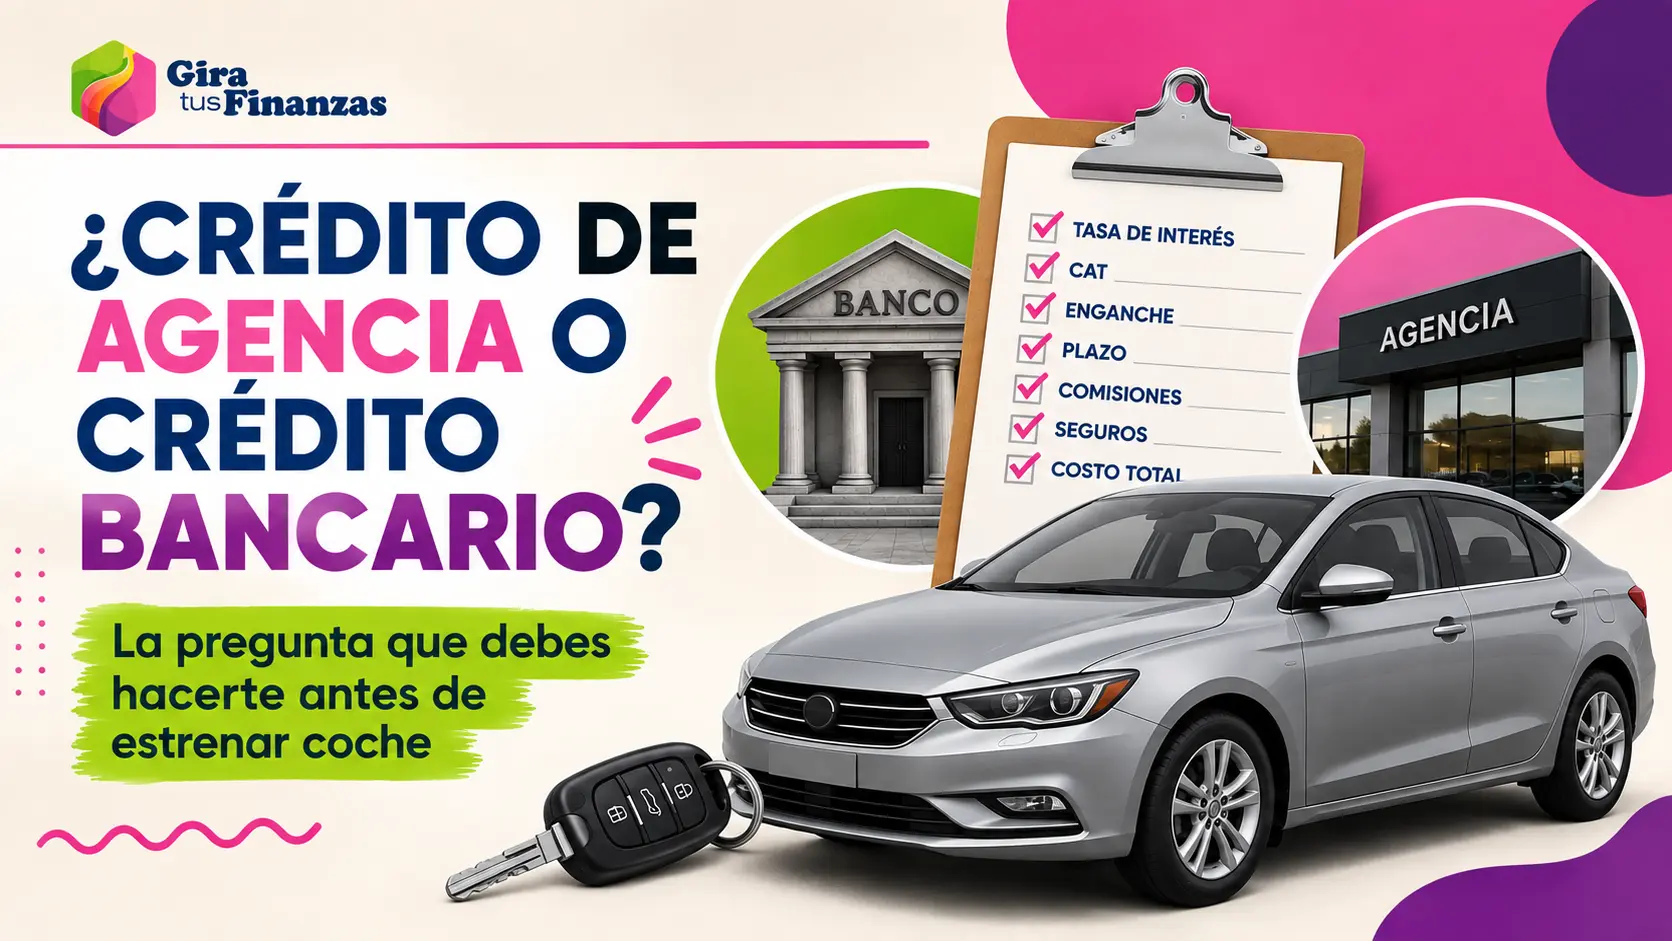
Si no pagarás el vehículo de contado, probablemente tendrás que elegir entre un crédito automotriz bancario o de agencia. Y aunque el financiamiento ofrecido en el distribuidor puede parecer la alternativa más sencilla, no necesariamente será la más conveniente para tu bolsillo.
Eduardo Reyes Smith-MacDonald, Director General Adjunto de Desarrollo de Producto de Banorte, recomienda comparar las alternativas disponibles antes de contratar un financiamiento.
Esto se debe a que puedes solicitar previamente un crédito automotriz con un banco y, una vez autorizado, utilizarlo para adquirir el vehículo en una agencia.
¿El banco puede financiar cualquier automóvil?
En general, los bancos cuentan con financiamiento para automóviles nuevos de diferentes marcas, aunque cada institución establece requisitos y condiciones para otorgar el crédito.
También existen alternativas para adquirir autos seminuevos. En estos casos pueden considerarse factores como la antigüedad, el kilometraje y el valor del vehículo.
Por ello, antes de decidir qué coche comprar, conviene revisar si el vehículo que tienes en mente cumple con los requisitos de la institución que podría financiarlo.
Crédito automotriz bancario o de agencia: ¿cuál es mejor?
No existe una respuesta que funcione para todas las personas. La opción más conveniente dependerá de las condiciones del financiamiento, de tu capacidad de pago y del automóvil que quieras comprar.
Por eso, más que fijarte únicamente en la mensualidad, compara indicadores como el CAT, la tasa de interés, el enganche, el plazo, las comisiones, los seguros y, especialmente, el monto total que terminarás pagando.
¿Qué ofrece un crédito automotriz bancario?
Solicitar el financiamiento directamente con una institución financiera te permite comparar previamente distintas alternativas.
Entre sus características se encuentran:
- Posibilidad de revisar ofertas de diferentes instituciones.
- Diferentes plazos y esquemas de pago.
- Mayor libertad para buscar un vehículo acorde con tu presupuesto.
- Posibilidad de llegar a la agencia con un financiamiento previamente autorizado.
- Más tiempo para analizar las condiciones antes de comprometerte.
Además, algunas instituciones cuentan con productos específicos para vehículos híbridos o eléctricos. Banorte, por ejemplo, ofrece Autoestrene Verde para este segmento.
¿Y el crédito de la agencia?
Una de sus principales ventajas puede ser la practicidad, debido a que el financiamiento se tramita en el mismo lugar donde compras el automóvil.
También pueden existir promociones para determinados modelos, como tasas preferenciales u otras condiciones especiales.
Sin embargo, una promoción no significa automáticamente que el crédito sea más barato. Para saberlo es necesario revisar todos los costos asociados y compararlos con otras alternativas.
Antes de firmar un crédito automotriz, revisa estos datos
Ya sea que contrates el financiamiento con un banco o mediante la agencia, revisa al menos:
- Tasa de interés anual.
- CAT (Costo Anual Total).
- Enganche.
- Plazo del crédito.
- Comisión por apertura.
- Condiciones para realizar pagos anticipados.
- Seguros obligatorios y su costo.
- Monto de la mensualidad.
- Costo total del financiamiento.
El CAT es especialmente útil para comparar créditos porque incorpora distintos costos y gastos relacionados con el financiamiento, no únicamente la tasa de interés.
No decidas únicamente por la mensualidad
Una mensualidad aparentemente baja puede resultar atractiva, pero si implica contratar el crédito durante un periodo más largo, podrías terminar pagando considerablemente más por el automóvil.
Antes de firmar, pregunta cuánto pagarás en total al finalizar el financiamiento y revisa si esa mensualidad cabe cómodamente en tu presupuesto junto con los demás gastos que implica tener un coche, como seguro, gasolina, mantenimiento, estacionamiento y tenencia o refrendo, según corresponda.
Comparar un crédito automotriz bancario o de agencia antes de comprar puede ayudarte a encontrar mejores condiciones y evitar que la emoción de estrenar termine convirtiéndose en una presión para tus finanzas.
Recuerda: la mejor opción no necesariamente es la que ofrece la mensualidad más baja, sino la que tenga condiciones que puedas sostener durante todo el plazo y represente un menor costo para tu bolsillo.
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?
- ¿Cuál es tu límite de crédito y por qué no deberías utilizarlo todo?