La generación Z y el crédito en México tienen una relación cada vez más estrecha. Las personas jóvenes ya no representan una participación marginal dentro del sistema crediticio y comienzan a construir un historial desde edades tempranas.
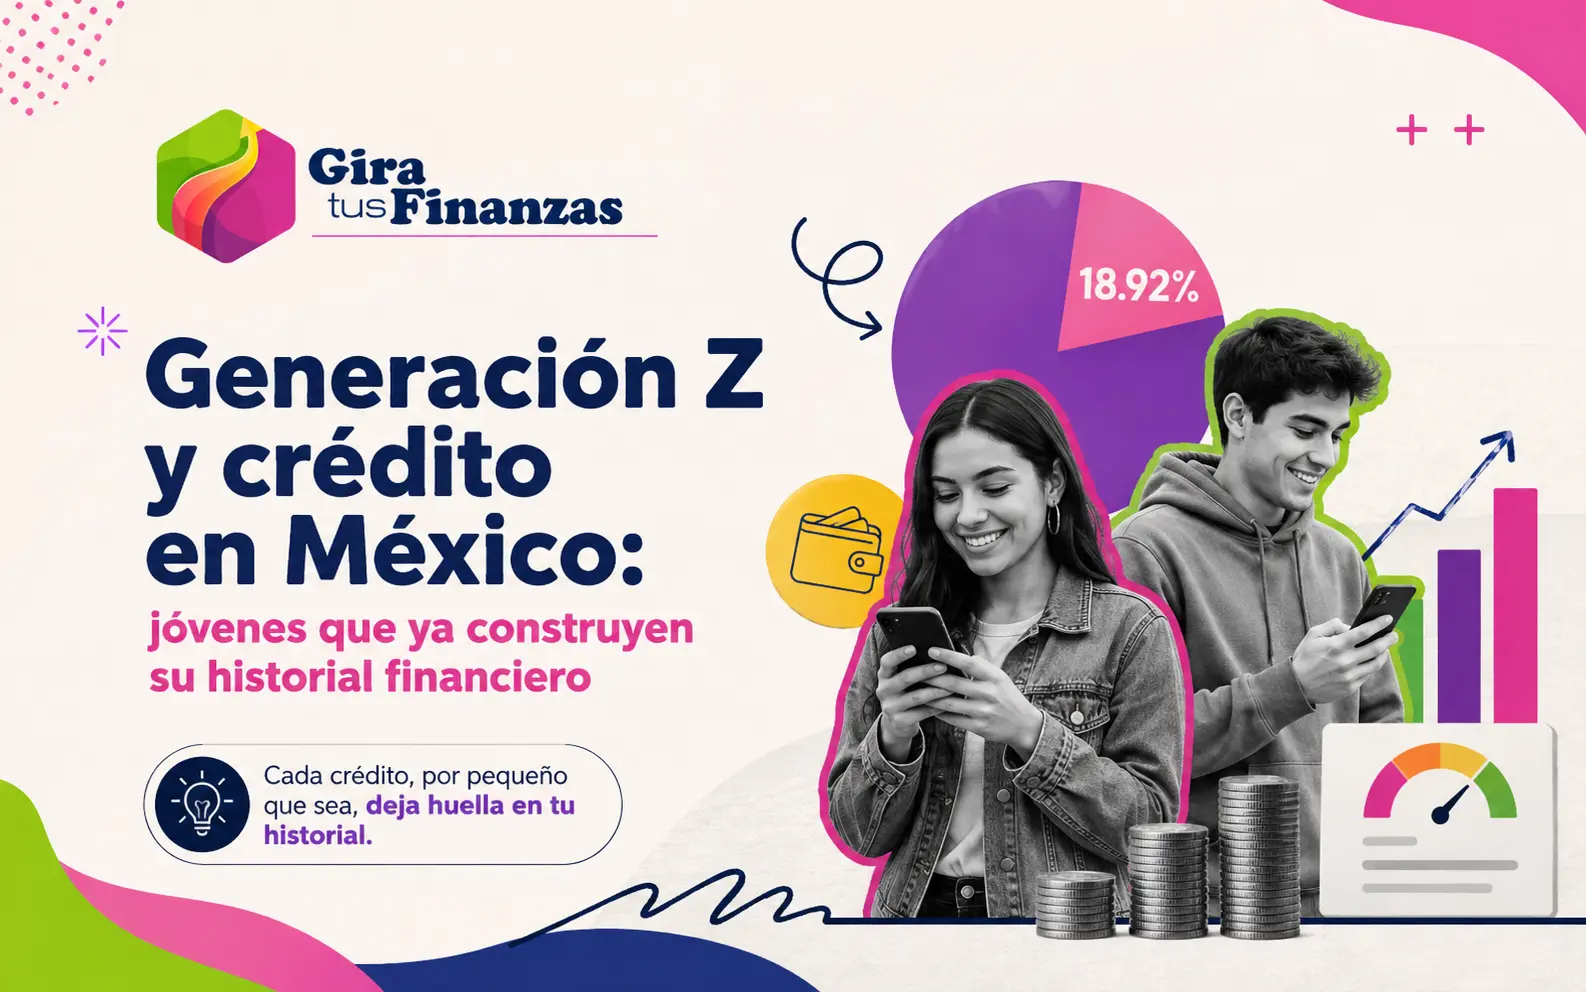
En junio de 2026, la generación Z concentró 18.92% de la distribución de créditos activos registrada por Círculo de Crédito, de acuerdo con información de la Sociedad de Información Crediticia.
El dato muestra la incorporación de personas jóvenes al crédito, aunque los saldos y montos promedio de esta generación todavía son los más bajos entre las cuatro generaciones analizadas.
“La participación de la generación Z en el sistema crediticio es relevante, pero su trayectoria no comienza necesariamente con un financiamiento de gran monto. Cada obligación, por pequeña que sea, deja información en el historial de crédito y se convierte en un antecedente para las decisiones financieras que se tomen más adelante”, explicó Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito.
¿Cuánto deben en promedio los jóvenes de la generación Z?
Los datos muestran diferencias entre el saldo y el monto promedio de las obligaciones crediticias registradas.
Entre las mujeres de la generación Z, el saldo promedio ronda los 5 mil 925 pesos, mientras que entre los hombres se ubica en 5 mil 531 pesos.
En cuanto al monto promedio de los créditos, las mujeres registraron 9 mil 429 pesos, frente a 8 mil 627 pesos entre los hombres.
Estas cifras ayudan a dimensionar el tamaño de las obligaciones de esta generación, pero tienen una limitación importante: no permiten conocer a qué productos financieros corresponden, si se trata de sus primeros créditos o cuál es la capacidad de pago de las personas que los contrataron.
Un crédito pequeño también construye historial
Tener una deuda de pocos miles de pesos no significa que sea irrelevante para tu historial. Cada compromiso reportado genera información sobre las condiciones del crédito y la manera en que se realizan los pagos durante su vigencia.
Por ello, Círculo de Crédito recomienda que, antes de contratar cualquier financiamiento, las personas revisen:
- El monto solicitado, el plazo y el costo total.
- Cuánto representará el pago frente a sus ingresos y gastos.
- Las fechas y cantidades que tendrán que pagar cada mes.
- La información que aparece en su historial crediticio.
Este último punto cobra especial importancia para quienes comienzan a utilizar productos financieros, pues el comportamiento de pago puede convertirse en un antecedente para futuras solicitudes de crédito.
Que te presten más no significa que puedas pagar más
Uno de los puntos clave al utilizar un crédito es distinguir entre el monto disponible y la capacidad real de pago.
Que una institución financiera autorice determinada cantidad no significa automáticamente que puedas utilizarla sin poner presión sobre tu bolsillo.
La capacidad de pago depende de cuánto ganas, cuáles son tus gastos cotidianos y qué otros compromisos financieros tienes activos.
Por ejemplo, una mensualidad puede parecer pequeña cuando se analiza de manera aislada. Pero si se suma a compras a meses, servicios, transporte, renta, colegiaturas u otras deudas, puede terminar absorbiendo una parte importante de tus ingresos de los siguientes meses.
Por eso, antes de aceptar un nuevo crédito conviene hacerse una pregunta sencilla: ¿este pago cabe realmente en mi presupuesto junto con todos mis demás gastos?
¿Por qué revisar tu historial crediticio?
Consultar periódicamente el historial permite conocer qué créditos están registrados, revisar el comportamiento de pago y tener una fotografía más completa de los compromisos financieros vigentes.
También ayuda a identificar información que necesite una aclaración antes de solicitar un nuevo financiamiento.
Para la generación Z, que comienza a ganar terreno dentro del mercado crediticio mexicano, estas primeras experiencias pueden ser particularmente relevantes.
“El caso de la generación Z nos recuerda que ningún crédito es demasiado pequeño para formar parte de un historial crediticio. Lo importante, para cualquier persona, es que cada decisión se tome con claridad sobre lo que implica, cuánto tiempo permanecerá activa y cómo convivirá con todos los compromisos”, concluyó Ruiz Palmieri.
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?
- ¿Cuál es tu límite de crédito y por qué no deberías utilizarlo todo?