Comprar una casa, adquirir un automóvil, emprender un negocio o enfrentar una emergencia son situaciones en las que tener acceso a un crédito puede hacer la diferencia. Sin embargo, las condiciones de financiamiento que ofrecen las instituciones dependen, entre otros factores, de tu comportamiento financiero.
Construir un buen historial crediticio no solo puede facilitar que te autoricen un préstamo, también puede ayudarte a obtener mejores tasas de interés y condiciones de pago.
Juan Luis Ordaz, director de Educación Financiera Banamex, explica que mantener una buena reputación crediticia es fundamental para acceder a oportunidades de financiamiento y alcanzar objetivos patrimoniales.
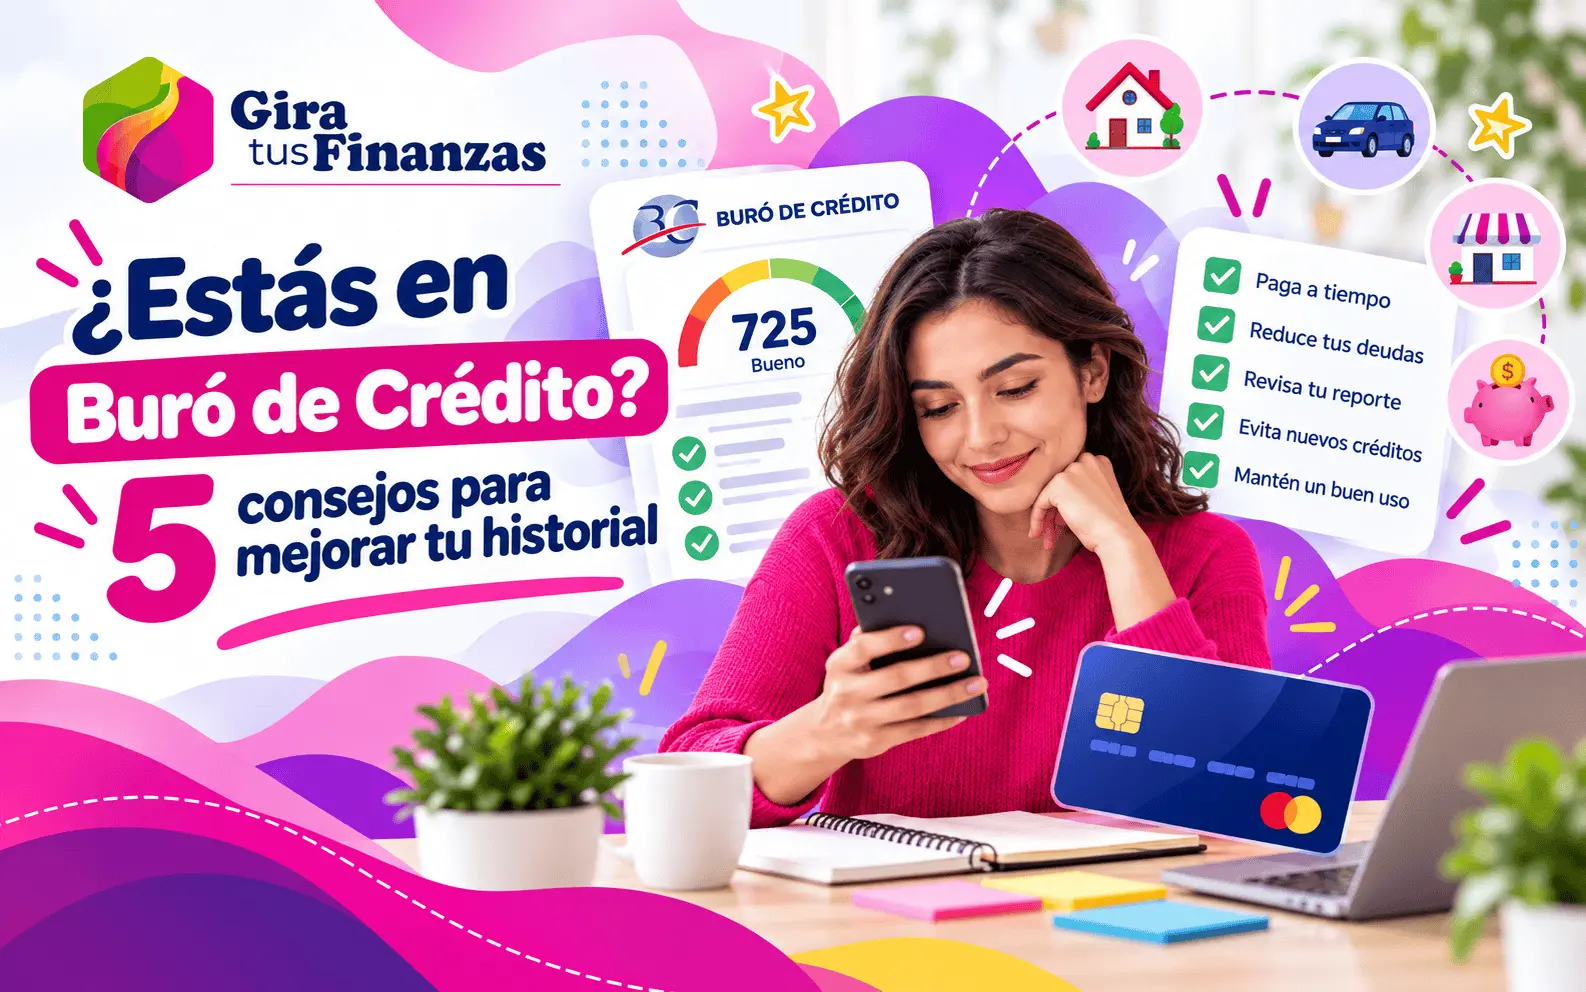
Pero ¿qué debes hacer para construirla? ¿Es malo aparecer en el Buró de Crédito? Aquí te contamos.
¿Estar en Buró de Crédito es malo?
Uno de los mitos más comunes alrededor de los créditos es pensar que aparecer en el Buró de Crédito significa tener problemas financieros.
La realidad es que estar en Buró de Crédito no es algo negativo. Las personas que han contratado un crédito o determinados servicios que reportan información forman parte de los registros de las Sociedades de Información Crediticia.
Lo importante es cómo administras tus deudas y si cumples puntualmente con tus pagos.
Las instituciones financieras consultan esta información para conocer tu comportamiento crediticio y evaluar el riesgo de prestarte dinero.
Por eso, tener un historial positivo puede ayudarte a acceder a mejores condiciones de financiamiento, aunque no garantiza que te autoricen un crédito.
¿Cómo construir un buen historial crediticio?
De acuerdo con las recomendaciones de Juan Luis Ordaz, de Educación Financiera Banamex, existen hábitos que pueden ayudarte a fortalecer tu reputación crediticia.
1. Recuerda que tu historial no solo incluye préstamos
¿Sabías que tu historial crediticio no se construye únicamente con tarjetas bancarias?
También puede incluir créditos departamentales, financiamientos otorgados por comercios y algunos servicios de telefonía móvil.
Esto significa que cumplir puntualmente con tus compromisos financieros puede contribuir a construir un historial positivo.
2. No solicites créditos que superen tu capacidad de pago
Antes de contratar un préstamo, revisa cuánto ganas, cuánto gastas y qué cantidad puedes destinar al pago de una deuda sin afectar tus necesidades básicas.
También es importante comparar las opciones disponibles y revisar aspectos como:
- Tasas de interés.
- Comisiones.
- Plazos de pago.
- Costo Anual Total (CAT).
El CAT permite comparar el costo de diferentes opciones de financiamiento, ya que incorpora intereses y otros costos asociados al crédito.
Evitar el sobreendeudamiento es fundamental para mantener finanzas saludables y reducir el riesgo de atrasarte en tus pagos.
3. Paga a tiempo y cuida el uso de tus tarjetas
La puntualidad es uno de los factores más importantes para mantener un buen historial crediticio.
Pagar después de la fecha establecida puede generar intereses moratorios, comisiones y reportes negativos que afecten futuras solicitudes de financiamiento.
En el caso de las tarjetas de crédito, también es recomendable evitar utilizar constantemente la totalidad de la línea disponible.
Una forma de prevenir olvidos es activar recordatorios de pago o utilizar la domiciliación, siempre que tengas fondos suficientes en tu cuenta.
Además, recuerda que pagar únicamente el mínimo de tu tarjeta puede mantenerte al corriente, pero generalmente implica pagar intereses y prolongar tu deuda.
4. Revisa tu historial crediticio periódicamente
¿Cuándo fue la última vez que consultaste tu reporte de crédito?
Revisarlo regularmente permite comprobar que tus datos sean correctos, identificar posibles errores y detectar créditos que no reconoces.
En México puedes solicitar tu Reporte de Crédito Especial de manera gratuita una vez cada 12 meses, a través de las Sociedades de Información Crediticia.
También debes tener cuidado con las personas o empresas que prometen eliminar registros negativos del Buró de Crédito a cambio de dinero.
Los registros se eliminan conforme a los plazos y condiciones establecidos en la legislación, por lo que ningún tercero puede garantizar que desaparecerán antes de tiempo.
5. Construye tu reputación financiera todos los días
Tener un buen historial crediticio no es algo que se consiga de un día para otro.
Se construye con pequeñas decisiones: pagar puntualmente, utilizar responsablemente las tarjetas, evitar deudas innecesarias y mantener un presupuesto que permita cumplir con los compromisos financieros.
La recomendación de Educación Financiera Banamex es considerar la reputación crediticia como un activo financiero que puede ayudarte a cumplir objetivos de largo plazo.
¿Por qué es importante tener un buen historial crediticio?
Un historial positivo puede facilitar el acceso a préstamos hipotecarios, automotrices, personales o financiamiento para un negocio.
También puede influir en las tasas de interés, montos y plazos que ofrecen las instituciones, aunque estas consideran otros factores, como los ingresos y la capacidad de pago.
Por ello, cuidar tu historial crediticio es también cuidar las oportunidades financieras que puedes tener en el futuro.
Recuerda que no se trata de contratar más créditos para demostrar que puedes pagar, sino de administrar responsablemente los que realmente necesitas.
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?
- ¿Cuál es tu límite de crédito y por qué no deberías utilizarlo todo?
- ¿Estás en Buró de Crédito? Así puedes construir un buen historial crediticio