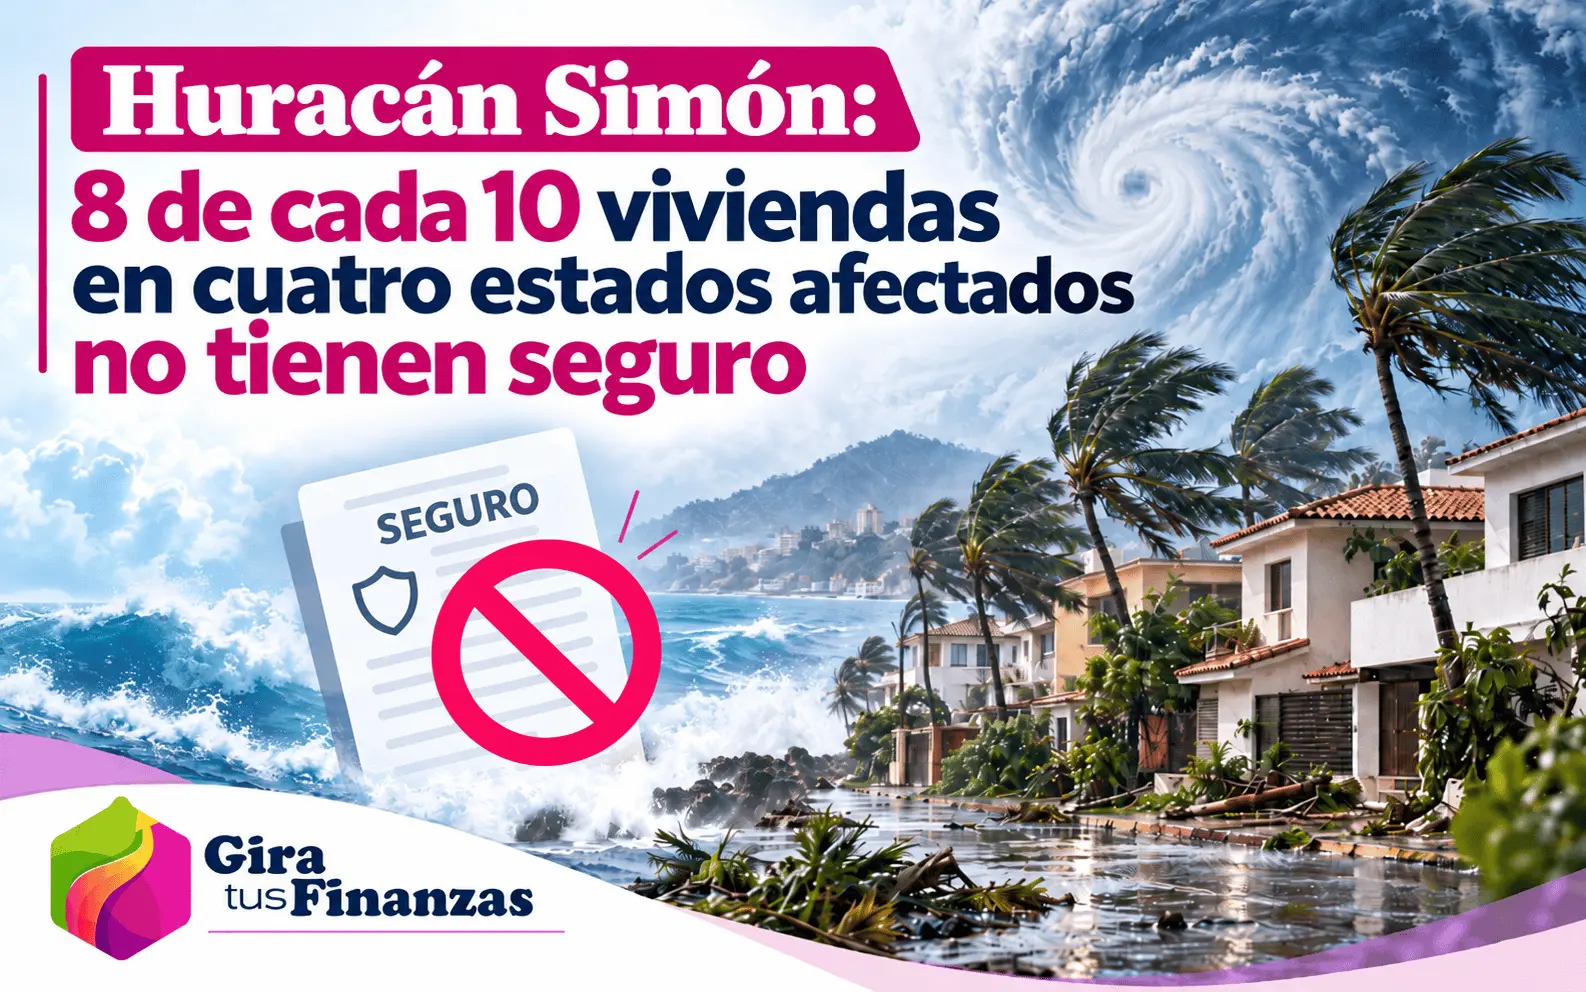
El huracán Simón mantiene en alerta a diversas entidades del Pacífico mexicano por las lluvias, fuertes vientos y oleaje que genera. Ante este escenario, la Asociación Mexicana de Instituciones de Seguros (AMIS) hizo un llamado a la población a priorizar su seguridad y revisar si sus viviendas cuentan con protección ante fenómenos naturales.
De acuerdo con información de la asociación, en Jalisco, Guerrero, Michoacán y Colima apenas 21% de las viviendas cuenta con un seguro, una proporción inferior al promedio nacional de 26%.
Esto significa que cerca de ocho de cada 10 viviendas en estas entidades no están aseguradas, lo que puede representar un riesgo para el patrimonio de las familias en caso de daños provocados por huracanes, inundaciones u otros fenómenos naturales.
El Servicio Meteorológico Nacional (SMN) ha advertido sobre los riesgos asociados con Simón, por lo que las autoridades mantienen medidas preventivas en zonas del Pacífico mexicano.
¿Cuántas viviendas tienen seguro en los estados afectados?
De acuerdo con cifras de la AMIS, en Jalisco, Guerrero, Michoacán y Colima hay un millón 120,182 viviendas aseguradas. Jalisco concentra el mayor número, con 719,514 viviendas protegidas, seguido de Michoacán, con 185,308; Colima, con 119,746, y Guerrero, con 95,614.
En conjunto, estas viviendas representan apenas 21% del total de inmuebles habitacionales de las cuatro entidades, una proporción inferior al promedio nacional de 26%.
La baja penetración del seguro de vivienda cobra relevancia ante los costos que pueden generar estos fenómenos.
La AMIS informó que, desde 2023, las aseguradoras han pagado más de 1,230 millones de pesos por siniestros hidrometeorológicos en Jalisco, Michoacán y Colima.
Tan solo en 2023, cuando el huracán Lidia impactó las costas de Jalisco, las indemnizaciones relacionadas con estos riesgos en las tres entidades superaron los 780 millones de pesos.
¿El seguro de vivienda cubre los daños por huracanes?
Tener un seguro de vivienda no garantiza que los daños ocasionados por huracanes o inundaciones estén cubiertos.
La AMIS explicó que es necesario verificar si la póliza incluye protección contra fenómenos hidrometeorológicos, ya que no todos los seguros contemplan esta cobertura.
Dependiendo del contrato, la protección puede incluir daños en la estructura de la vivienda, sus instalaciones y los bienes que se encuentran en su interior.
En el caso de condominios, también puede contemplar áreas y bienes comunes.
Sin embargo, hay que prestar atención a las condiciones de la póliza, especialmente a los deducibles, coaseguros y exclusiones, porque estos elementos determinan qué gastos serán cubiertos por la aseguradora y cuáles deberá pagar el propietario.
La asociación advirtió que ciertos bienes, como albercas, paneles solares, bardas, pérgolas e instalaciones ubicadas en sótanos, pueden requerir coberturas adicionales.
¿Qué hacer si tu vivienda resulta dañada por un huracán?
Ante posibles afectaciones, la AMIS recomienda tener a la mano la póliza de seguro, los teléfonos de atención de la aseguradora y la información necesaria para reportar un siniestro.
Si la vivienda presenta daños, lo primero es garantizar la seguridad de sus habitantes y seguir las indicaciones de Protección Civil.
Una vez que las condiciones lo permitan, se recomienda contactar a la aseguradora para conocer el procedimiento de reclamación y la documentación requerida.
Las fotografías y los registros de daños pueden servir como evidencia, pero únicamente deben realizarse cuando sea seguro ingresar o permanecer en el inmueble.
“Lo más importante es que las personas sigan las indicaciones de Protección Civil y cuiden su seguridad y la de sus familias. A quienes tienen un seguro, les recomendamos tener a la mano su póliza y los teléfonos de su aseguradora para recibir orientación y reportar cualquier afectación cuando sea seguro hacerlo”, señaló Norma Alicia Rosas, directora general de la AMIS.
La prevención también protege tus finanzas
Los daños provocados por un huracán pueden representar gastos importantes para las familias, desde reparar techos y paredes hasta reemplazar muebles, electrodomésticos y otros bienes.
Por ello, contar con un seguro adecuado puede ayudar a reducir el impacto económico de estos fenómenos, siempre que los riesgos estén contemplados en la póliza.
La AMIS recordó que las aseguradoras monitorean la evolución de Simón y están preparadas para activar sus protocolos de atención a catástrofes.
No obstante, la recomendación principal sigue siendo atender los avisos del Servicio Meteorológico Nacional y las instrucciones de Protección Civil.
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro
- ¿Cuáles son los principales villanos de la educación financiera en México?
- ¿Cómo será tu futuro financiero? Descúbrelo jugando en la SNEF 2026
- Huracán Simón: ¿tu seguro de casa cubre daños por lluvias e inundaciones?
- ¿Cuál es tu límite de crédito y por qué no deberías utilizarlo todo?