Cuando pensamos en invertir, una de las primeras preguntas suele ser: ¿cuánto voy a ganar? Pero fijarse únicamente en el rendimiento puede dejar fuera otros elementos importantes para tomar una decisión financiera.
Antes de colocar tu dinero en cualquier instrumento conviene entender cómo funciona, cuánto cuesta, qué riesgos implica, durante cuánto tiempo estará invertido el dinero y qué información existe para evaluar su desempeño.
En México, las alternativas se han diversificado. Hay instrumentos de renta fija como Cetes, bonos y pagarés, además de fondos de inversión y otros vehículos diseñados para diferentes perfiles, objetivos y horizontes.
Ante esta variedad, qué revisar antes de invertir se convierte en una pregunta relevante para cualquier persona que busque hacer crecer su patrimonio.
¿Qué debes analizar antes de invertir?
Theo Keremian, director de Desarrollo de Negocio de Afore Banamex, señala que una decisión de inversión no debería concentrarse exclusivamente en los rendimientos.
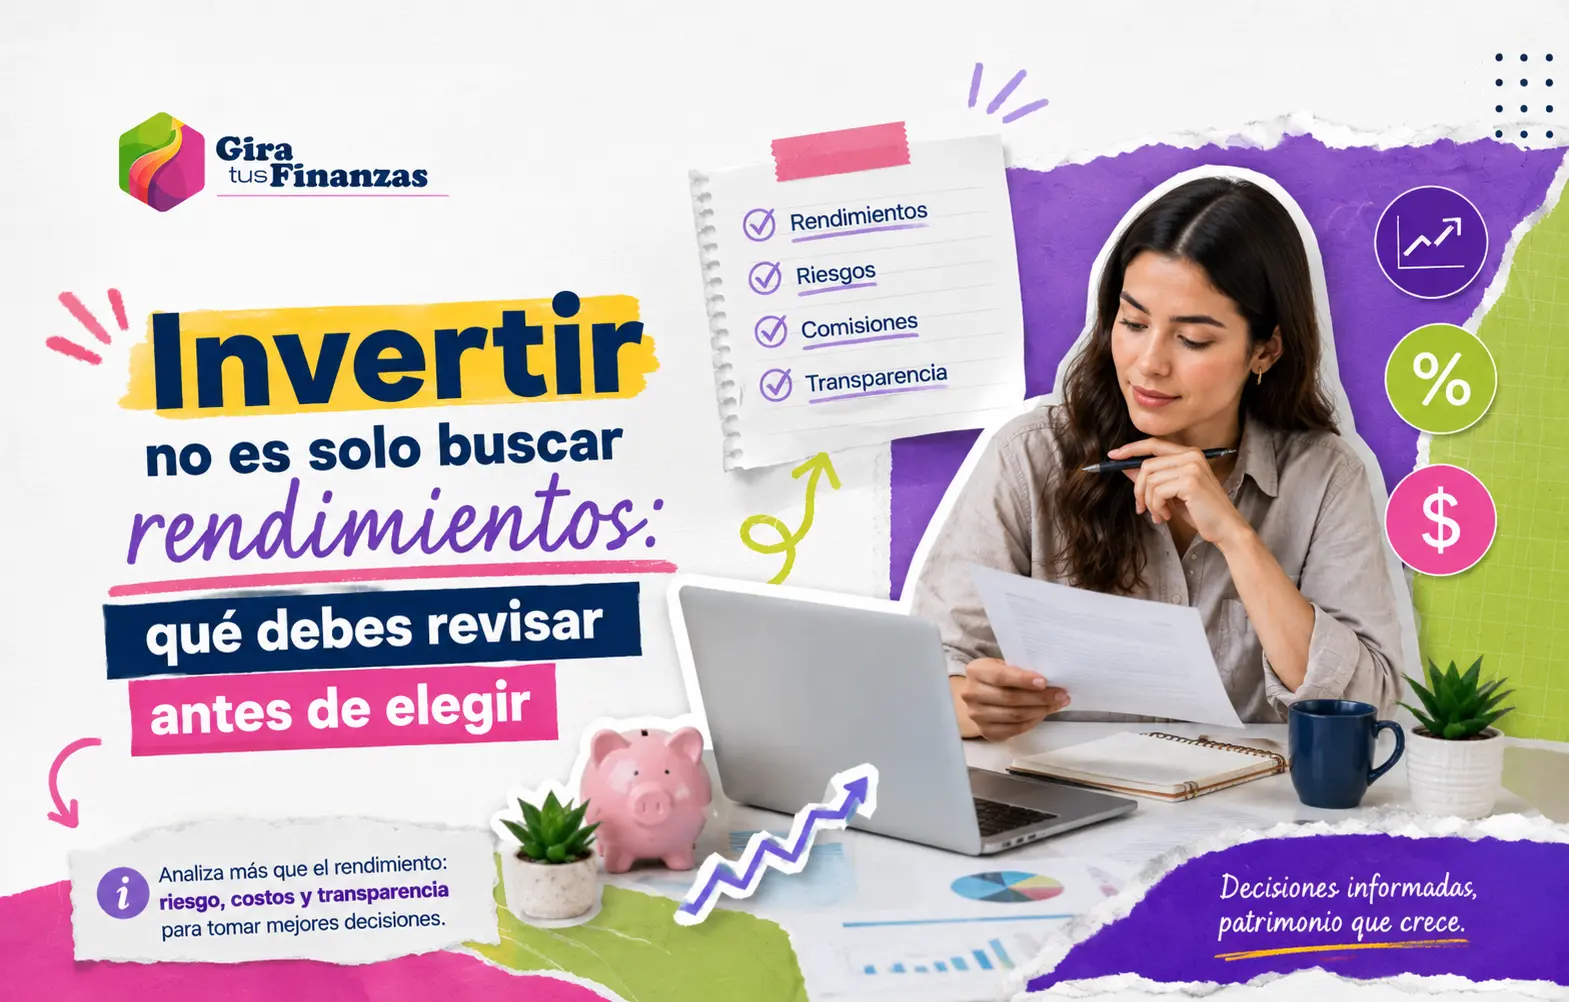
Entre los elementos que recomienda considerar se encuentran el funcionamiento del instrumento, sus costos operativos, el nivel de riesgo y la transparencia de la información disponible para los inversionistas.
También es importante considerar el horizonte de inversión. No es lo mismo buscar un instrumento para utilizar el dinero dentro de algunos meses que construir patrimonio para un objetivo ubicado a 10, 20 o incluso 30 años.
¿Y las Afores también invierten?
Sí. Aunque normalmente relacionamos a las Afores únicamente con el ahorro para la jubilación, estas instituciones administran e invierten los recursos de los trabajadores a través de las Sociedades de Inversión Especializadas en Fondos para el Retiro (Siefores).
Estos recursos se distribuyen entre diferentes instrumentos de renta fija, renta variable y otros activos permitidos por la regulación, con una estrategia enfocada principalmente en generar rendimientos durante periodos largos.
Además del ahorro obligatorio para el retiro, los trabajadores pueden realizar aportaciones voluntarias para incrementar los recursos acumulados en su cuenta individual.
Las comisiones también importan
Otro punto que no debería pasar desapercibido son las comisiones.
Un porcentaje puede parecer pequeño cuando se observa de manera aislada, pero su impacto puede ser relevante cuando el dinero permanece invertido durante varios años.
Por eso, antes de contratar un instrumento financiero conviene preguntar cuánto cuesta administrarlo y qué otros cargos podrían aplicarse.
En el caso de las Afores, las comisiones autorizadas son públicas, lo que permite consultar y comparar este costo entre las distintas administradoras.
¿Las Afores dan pocos rendimientos?
Existe la percepción de que invertir mediante una Afore genera rendimientos limitados. Sin embargo, las cifras deben analizarse considerando factores como el plazo, el nivel de riesgo y el periodo utilizado para realizar la comparación.
De acuerdo con información proporcionada por Afore Banamex, su Siefore Básica 90-94 registró un rendimiento nominal de 12.55% durante los 12 meses previos a julio de 2026.
A nivel del Sistema de Ahorro para el Retiro, el rendimiento nominal histórico desde 1997 y hasta mayo de 2026 fue de 10.72% anual, según los datos citados por la institución.
Esto no significa que esos rendimientos estén garantizados hacia adelante. Como ocurre con otros instrumentos de inversión, el desempeño puede cambiar de acuerdo con las condiciones de los mercados financieros.
Transparencia: otro dato que debes poner sobre la mesa
Además de rendimientos y costos, existe otro elemento que puede ayudarte a decidir dónde colocar tu dinero: la información disponible.
La Comisión Nacional del Sistema de Ahorro para el Retiro (Consar) publica periódicamente información sobre rendimientos, comisiones y desempeño de las Afores.
Estos datos permiten comparar administradoras y conocer cómo se han comportado los recursos a lo largo del tiempo.
Y esta práctica puede trasladarse a cualquier decisión de inversión: antes de entregar tu dinero, verifica quién administra el instrumento, dónde puedes consultar su desempeño, cuáles son sus costos y qué riesgos estás asumiendo.
Porque invertir no consiste simplemente en perseguir el porcentaje más alto.
Una decisión financiera mejor informada considera al menos cuatro variables: rendimiento, riesgo, costos y transparencia. Y, sobre todo, analiza si el instrumento realmente corresponde con tus objetivos y con el tiempo durante el cual puedes mantener invertido tu dinero.
- ¿Tienes un trámite pendiente en el SAT? Hazlo sin salir de casa
- ¿Viajarás en auto este Día de Muertos? Así puedes evitar gastos imprevistos
- ¿Cómo aprovechar mejor tu pensión? Sigue estos consejos
- Hace casi 50 años, un programa enseñaba a las mexicanas a invertir y administrar su dinero
- ¿Cómo cuidar tu dinero en la vejez? 7 consejos para un retiro tranquilo