Durante años hemos escuchado una recomendación que se repite de generación en generación: “No saques una tarjeta de crédito porque te vas a endeudar”.
Pero una tarjeta, por sí misma, no genera el problema. Es una herramienta financiera y el resultado dependerá, en buena medida, de cómo se utilice.
Es un poco como decir que no juegues Mario Kart porque podrías salirte de la pista. El riesgo existe, pero aprender las reglas y utilizar correctamente la herramienta hace la diferencia.
Aquí entra un concepto importante para tus finanzas: el historial crediticio.
¿Qué es el Buró de Crédito?
Contrario a uno de los mitos más extendidos, estar en Buró de Crédito no significa necesariamente que tengas problemas con tus deudas.
Buró de Crédito es una Sociedad de Información Crediticia que recopila información sobre el comportamiento de pago de las personas que tienen o han tenido algún financiamiento.
Tarjetas de crédito, créditos personales, automotrices e hipotecarios, entre otros productos, pueden formar parte de ese registro. Los pagos puntuales quedan reflejados, pero también los atrasos.
En otras palabras, tu historial funciona como una especie de carta de presentación financiera: permite conocer cómo has manejado los compromisos adquiridos a lo largo del tiempo.
¿Cómo construir historial crediticio?
La fórmula parece sencilla: utilizar productos de crédito y cumplir puntualmente con los pagos.
Sin embargo, construir un buen historial crediticio requiere tiempo y constancia.
José Luis Muñoz, Chief Sustainability Officer de Banorte, destaca que utilizar responsablemente productos financieros permite generar antecedentes sobre el comportamiento de pago de una persona.
Conforme acumulas experiencia utilizando créditos y cumpliendo con tus obligaciones, las instituciones financieras cuentan con más información para evaluar tu perfil cuando solicitas un nuevo financiamiento.
Esto puede resultar especialmente relevante cuando buscas créditos de mayor monto, como un préstamo automotriz o una hipoteca.
La antigüedad también cuenta
Construir historial no ocurre de un día para otro.
La antigüedad de las cuentas forma parte de la información que permite observar cómo una persona ha manejado sus créditos a través del tiempo.
Por ello, mantener una tarjeta activa y utilizarla responsablemente puede contribuir a generar un historial más amplio. Sin embargo, esto no significa que debas conservar cualquier crédito a toda costa: también deben considerarse factores como anualidades, comisiones, tasas de interés y si el producto continúa siendo útil para tus necesidades financieras.
La clave está en que las líneas de crédito que decidas mantener permanezcan sanas y bajo control.
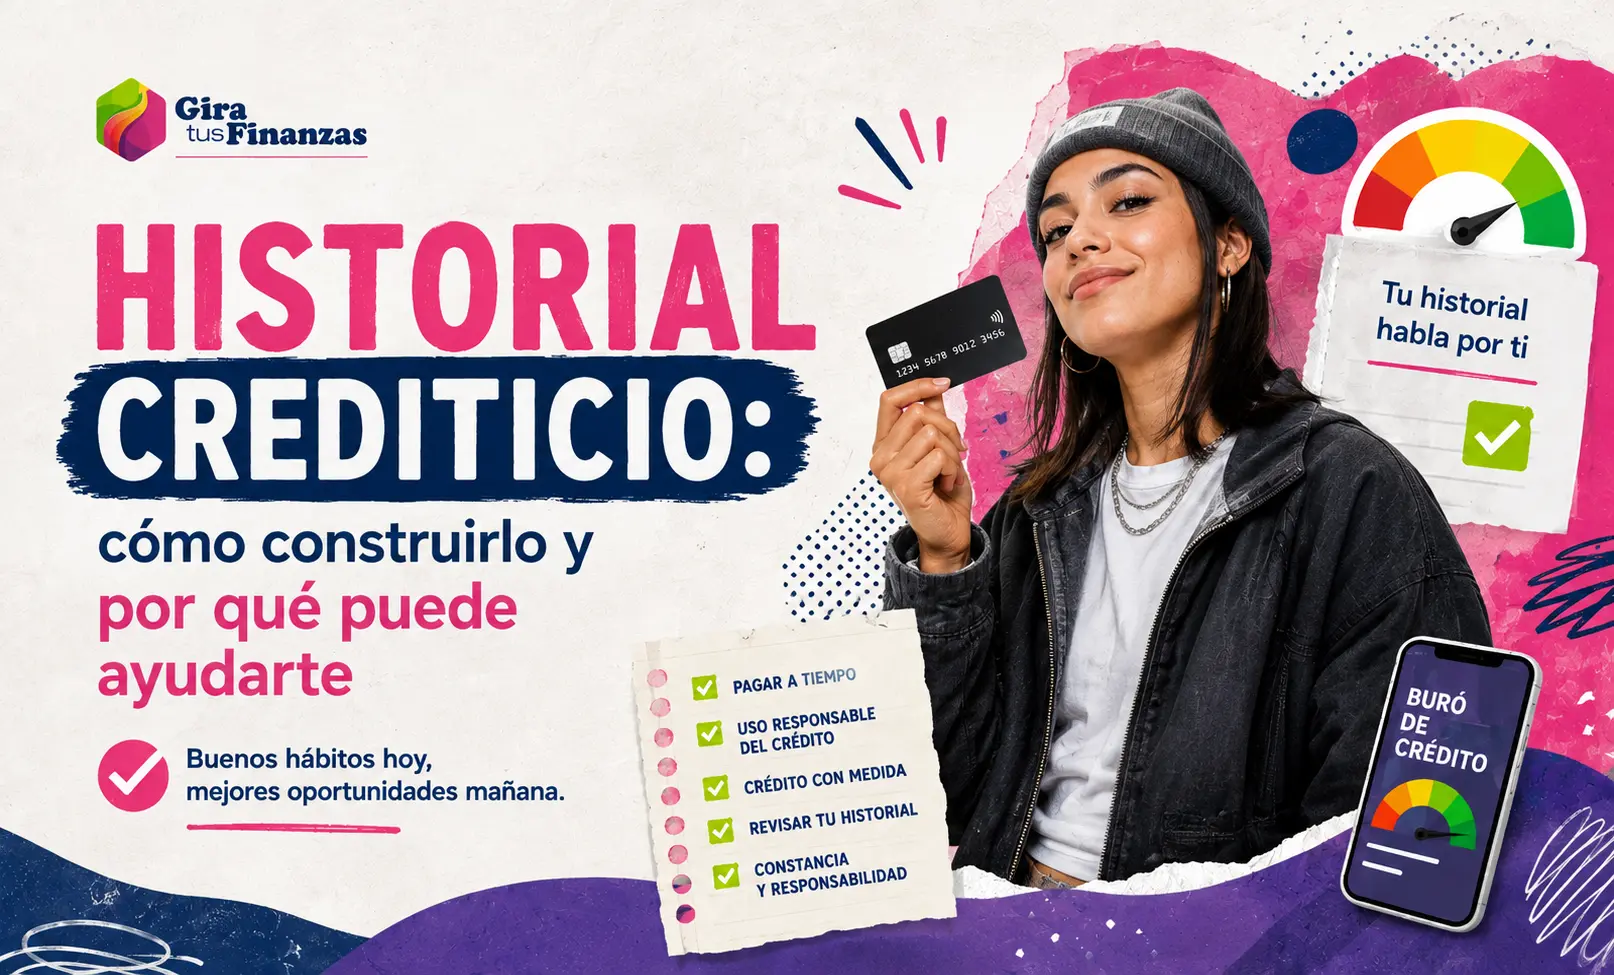
Cinco hábitos para cuidar tu historial crediticio
Construir historial es apenas el primer paso. Después hay que cuidarlo.
Entre las prácticas que pueden ayudarte se encuentran:
- Paga puntualmente. Evita atrasarte en las fechas establecidas para tus créditos.
- No lleves tus tarjetas al límite. Mantener margen disponible puede facilitar el manejo de tus finanzas y reducir el riesgo de sobreendeudamiento.
- Revisa tu historial periódicamente. Esto te permitirá conocer qué información aparece registrada y detectar posibles inconsistencias.
- Solicita crédito con medida. Antes de contratar uno nuevo, analiza si realmente lo necesitas y si tendrás capacidad para pagarlo.
- Sé constante. Un historial saludable se construye con comportamiento responsable a lo largo del tiempo, no con una sola acción.
El crédito es una herramienta, no dinero extra
Este punto es fundamental: tener disponible una línea de crédito de 20,000, 50,000 o 100,000 pesos no significa que ese dinero forme parte de tus ingresos.
Cada compra realizada con una tarjeta representa una deuda que tendrás que pagar posteriormente.
Si quieres comenzar a construir historial, existen diferentes productos en el mercado, incluidas tarjetas de crédito ofrecidas por instituciones como Banorte. Antes de contratar cualquiera, compara CAT, tasa de interés, anualidad, comisiones, beneficios y requisitos.
El mejor crédito no necesariamente es el que ofrece la línea más alta, sino aquel que puedes utilizar sin poner en riesgo tus finanzas.
- Cáncer de mama: ¿cómo protegen los seguros a pacientes y hospitales?
- ¿Tu negocio está listo para El Buen Fin? Evita estos errores
- Fondos Ciclo de Vida: ¿cómo ayudan a ahorrar para el retiro?
- ¿Quieres cumplir tus metas financieras? 6 consejos para organizar tu dinero
- ¿Quieres emprender desde casa? Así puedes convertir tu creatividad en negocio