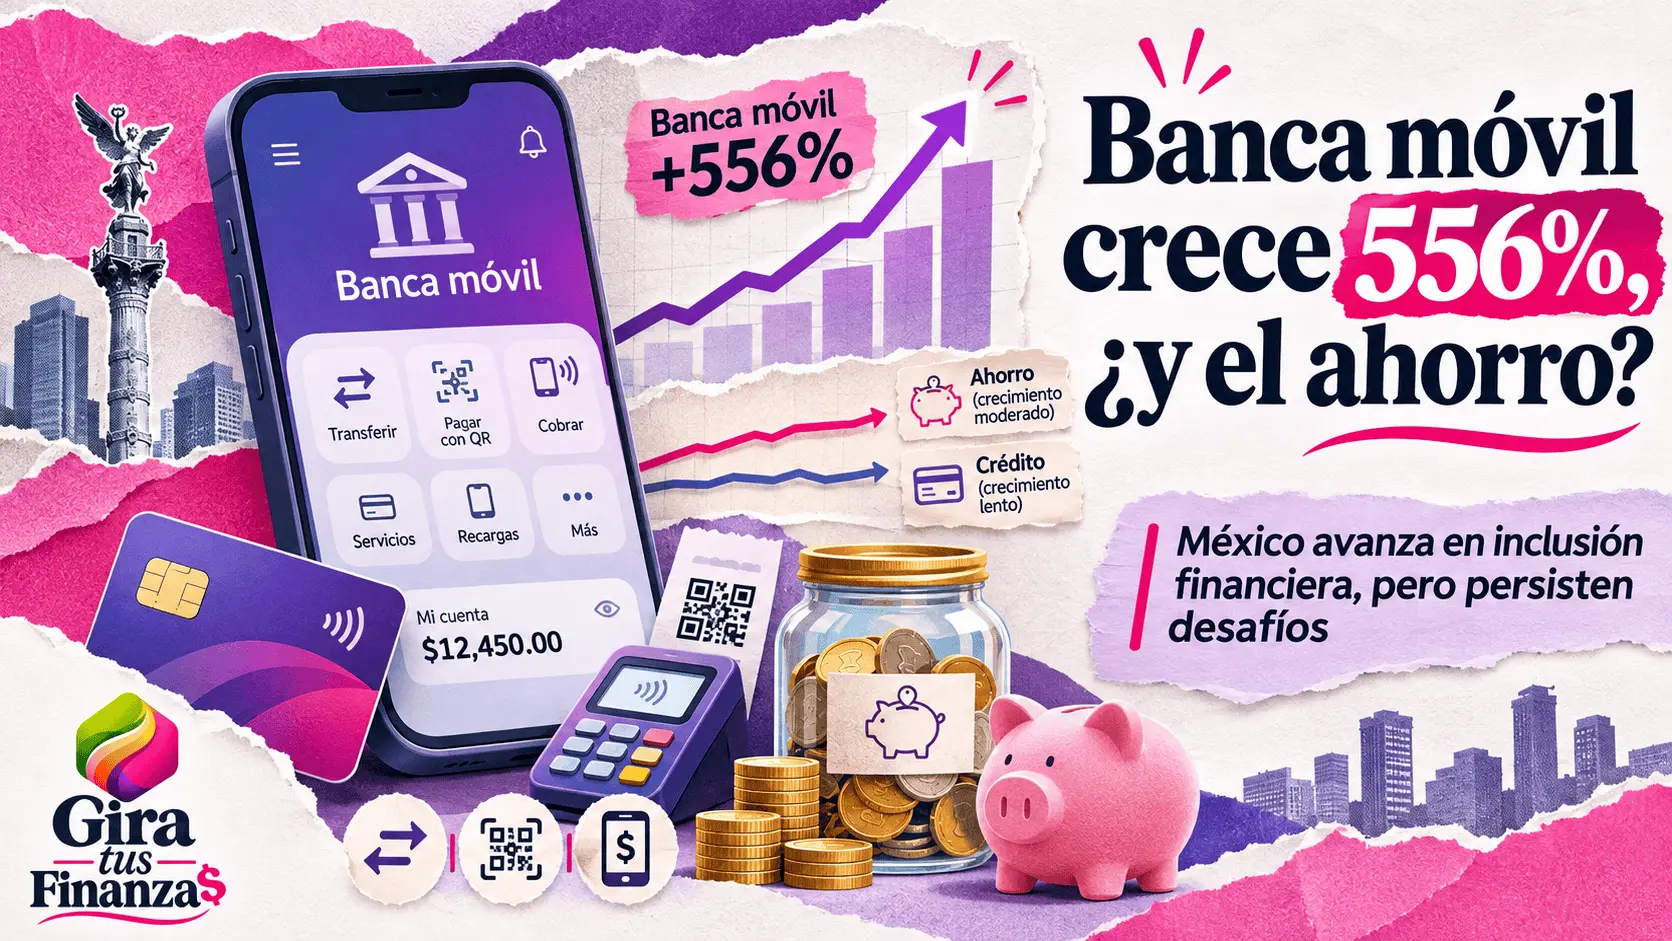
Entre 2017 y 2025, los contratos que utilizan banca móvil aumentaron 556.2% en México, mientras que los productos de ahorro crecieron 28.2% y los de crédito apenas 15.2%, de acuerdo con el Índice Banamex de Inclusión Financiera 2026.
Los resultados de la octava edición de este estudio muestran que el país ha logrado ampliar el acceso al sistema financiero, pero enfrenta un nuevo desafío: conseguir que más mexicanos utilicen las herramientas disponibles para administrar su dinero, prepararse ante imprevistos y construir un patrimonio.
La investigación, elaborada por las áreas de Estudios Económicos y Educación Financiera de Banamex, analiza la evolución de la inclusión financiera en las 32 entidades federativas y 2,458 municipios y alcaldías.
Inclusión financiera en México: crece la banca móvil, pero no al mismo ritmo el ahorro
La digitalización ha sido uno de los principales motores de la inclusión financiera en México durante los últimos años.
La expansión de aplicaciones bancarias, terminales de pago y otros canales electrónicos ha facilitado que más personas puedan realizar operaciones sin acudir a una sucursal.
Sin embargo, el crecimiento de estas herramientas contrasta con el avance más moderado de los productos que permiten ahorrar o acceder a financiamiento.
De acuerdo con Banamex, entre 2017 y 2025 se registraron los siguientes incrementos:
| Indicador financiero | Crecimiento |
|---|---|
| Contratos que utilizan banca móvil | 556.2% |
| Terminales punto de venta | 37.2% |
| Productos de ahorro | 28.2% |
| Productos de crédito | 15.2% |
Fuente: Índice Banamex de Inclusión Financiera 2026. Variaciones reportadas para el periodo 2017-2025.
Estas cifras reflejan que, aunque existen más alternativas para realizar operaciones financieras, el uso de productos de ahorro y crédito no ha avanzado a la misma velocidad.
La diferencia es relevante porque la inclusión financiera no consiste únicamente en tener acceso a servicios bancarios, sino también en utilizarlos de manera que contribuyan a mejorar la economía personal y familiar.
¿Qué estados tienen mayor inclusión financiera?
El Índice Banamex de Inclusión Financiera 2026 también revela que persisten diferencias importantes entre las entidades federativas.
De acuerdo con el estudio, los estados con los niveles más altos de inclusión financiera son:
- Ciudad de México.
- Baja California Sur.
- Nuevo León.
- Quintana Roo.
En contraste, las entidades con menores niveles de inclusión financiera se concentran en regiones que enfrentan desafíos relacionados con el desarrollo económico, la conectividad y la disponibilidad de infraestructura financiera.
A escala municipal, el estudio identifica avances graduales en los niveles de inclusión media y alta, así como una reducción sostenida del número de municipios ubicados en los estratos más bajos.
Esto significa que los servicios financieros están llegando a más regiones del país, aunque todavía existen brechas territoriales que dificultan su aprovechamiento.
El nuevo reto: que tener acceso a servicios financieros mejore tu bolsillo
Durante la presentación del estudio, Andrés Albo, director de Compromiso Social de Banamex, explicó que el desafío ha cambiado.
“Durante años el desafío consistió en ampliar el acceso al sistema financiero. Hoy enfrentamos una nueva etapa: lograr que ese acceso se traduzca en capacidades, resiliencia y bienestar financiero para las personas”, declaró.
El directivo destacó que la inclusión financiera genera valor cuando permite tomar mejores decisiones, enfrentar gastos inesperados y construir un futuro económico más estable.
Por su parte, Juan Luis Ordaz, director de Educación Financiera de Banamex, señaló que México dispone actualmente de una infraestructura financiera más amplia y digital que hace una década.
Sin embargo, consideró que el siguiente paso consiste en promover el uso efectivo de los servicios financieros y fortalecer los conocimientos de la población.
En este contexto, la educación financiera resulta fundamental para que las personas puedan comparar productos, comprender los costos del crédito, identificar opciones de ahorro y administrar mejor sus recursos.
Pagos digitales: una oportunidad para ampliar la inclusión financiera
El impulso a los pagos digitales también forma parte de los cambios que pueden transformar el sistema financiero mexicano.
Herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI), Cobro Digital (CoDi) y Dinero Móvil (DiMo) ofrecen alternativas para realizar transferencias y pagos electrónicos.
Además, las iniciativas regulatorias para promover una economía más digital pueden contribuir a disminuir la dependencia del efectivo y facilitar las operaciones financieras.
No obstante, ampliar los medios de pago disponibles no garantiza, por sí mismo, que las personas desarrollen hábitos de ahorro o utilicen responsablemente el financiamiento.
Por ello, el estudio destaca la importancia de acompañar la digitalización con educación financiera, infraestructura y herramientas que respondan a las necesidades de la población.
¿Cómo aprovechar la inclusión financiera en tus finanzas personales?
Más allá de las cifras, contar con acceso a servicios financieros puede representar una oportunidad para mejorar la administración del dinero.
Por ejemplo, utilizar una cuenta bancaria para separar el ahorro de los gastos cotidianos, comparar el costo de distintos créditos o aprovechar las aplicaciones financieras para llevar un registro de movimientos puede ayudar a tomar decisiones más informadas.
También es importante conocer los mecanismos de seguridad de las plataformas digitales y evitar contratar productos financieros sin comprender sus condiciones.
El Índice Banamex de Inclusión Financiera 2026 deja una conclusión: México ha avanzado en facilitar el acceso al sistema financiero, pero todavía necesita convertir esa disponibilidad en un mayor uso del ahorro, el crédito y otras herramientas que contribuyan a la estabilidad económica de las familias.
Porque tener una aplicación bancaria en el celular es un avance, pero saber utilizar los servicios financieros para cuidar y hacer crecer el dinero es lo que puede marcar la diferencia.
- Feria de las Afores 2026 llega a Monterrey: fechas, horarios y trámites que podrás realizar
- ¿Tienes un restaurante o bar? 3 claves para prevenir incendios en fin de año
- Banca móvil crece 556% en México, pero el ahorro y el crédito avanzan más lento
- Generación X: entre las deudas, los hijos y el apoyo a sus padres, ¿cómo administra su dinero?
- ¿Sabes cómo frenar en una emergencia? Consejos para evitar accidentes