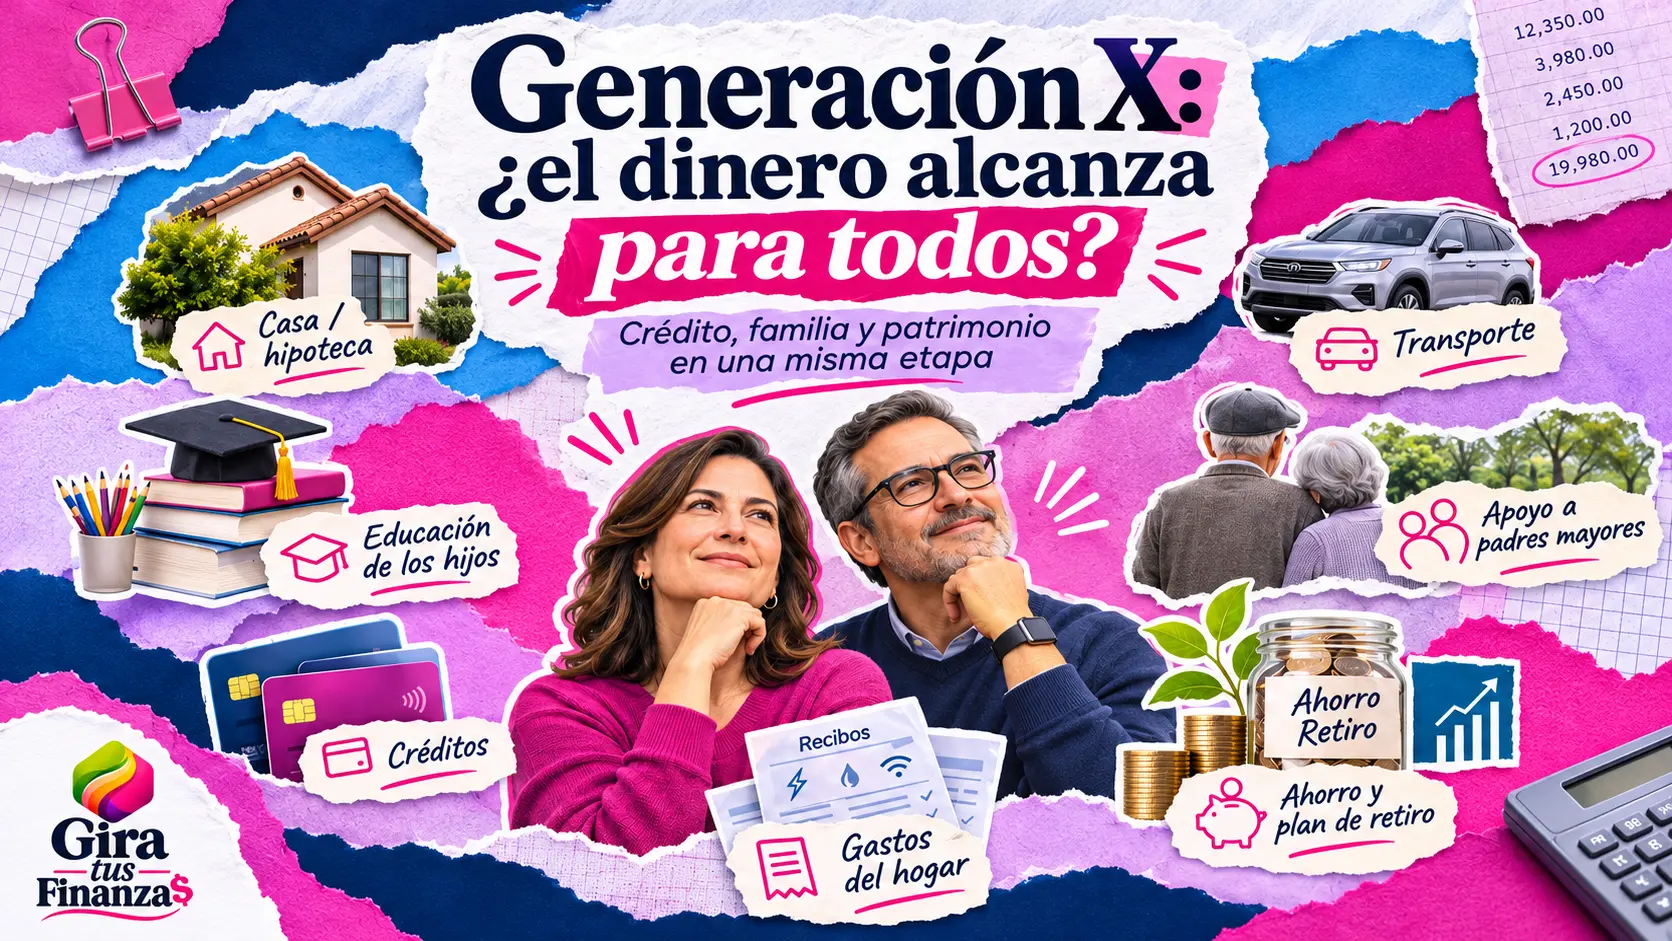
La Generación X enfrenta un desafío financiero: pagar una vivienda, mantener a sus hijos, cubrir sus propias necesidades y, en algunos casos, apoyar económicamente a sus padres. Todas estas responsabilidades pueden coincidir en una misma etapa de vida, lo que obliga a distribuir cuidadosamente los ingresos y administrar el crédito.
De acuerdo con cifras de Círculo de Crédito, correspondientes a septiembre de 2026, las personas de esta generación concentran el 27.97% de la participación en créditos activos reportada por la institución.
Nacidos entre 1965 y 1980, los integrantes de la Generación X tienen actualmente entre 46 y 61 años, aproximadamente. Para muchos, esta etapa implica equilibrar las obligaciones familiares con un objetivo cada vez más cercano: preparar sus finanzas para el retiro.
Generación X: ¿cuánto dinero deben y cómo utilizan el crédito?
La Generación X ha experimentado importantes transformaciones económicas y tecnológicas. Pasó de realizar operaciones bancarias en sucursales a utilizar aplicaciones móviles, transferencias electrónicas y herramientas digitales para administrar su dinero.
Pero también ha enfrentado crisis económicas, cambios en el mercado laboral y periodos de pérdida del poder adquisitivo.
Según Círculo de Crédito, su participación en los créditos activos se distribuye de la siguiente manera:
- 15.47% corresponde a mujeres.
- 12.50% corresponde a hombres.
En cuanto al monto promedio de crédito reportado por la institución, existen diferencias entre ambos grupos:
Monto promedio de crédito por sexo:
Mujeres: $16,916
Hombres: $18,847
Fuente: Círculo de Crédito, septiembre de 2026. Los montos corresponden al promedio reportado, no necesariamente a deuda vencida.
La diferencia entre los montos promedio es de 1,931 pesos. Sin embargo, estas cifras por sí solas no permiten determinar qué grupo tiene mayor capacidad de pago o enfrenta más dificultades financieras.
¿Por qué la Generación X enfrenta tantos compromisos económicos?
Una de las características de esta generación es que varias responsabilidades financieras pueden coincidir durante sus años de mayor actividad laboral.
La compra de una vivienda, por ejemplo, representa una oportunidad para construir patrimonio, pero también puede significar el pago de una hipoteca durante décadas.
A ello se suman los gastos de transporte, mantenimiento del automóvil, educación de los hijos, alimentación, servicios y otros compromisos familiares.
Las tarjetas de crédito y los préstamos personales pueden ayudar a financiar reparaciones, atender imprevistos o distribuir determinados pagos. No obstante, cuando se acumulan diferentes obligaciones, aumenta la importancia de vigilar el nivel de endeudamiento.
El reto consiste en evitar que las mensualidades absorban una proporción excesiva del ingreso y reduzcan el dinero disponible para ahorrar o enfrentar emergencias.
La generación sándwich: cuidar a los hijos y apoyar a los padres
Para algunas personas de la Generación X, las responsabilidades económicas no terminan en su propio hogar.
También deben apoyar a hijos que todavía estudian o dependen de sus ingresos, mientras contribuyen al sostenimiento de padres y otros familiares mayores.
A este fenómeno se le conoce como generación sándwich, debido a que las personas se encuentran económicamente entre dos generaciones que pueden necesitar su apoyo.
Esta situación implica destinar recursos a colegiaturas, gastos médicos, medicamentos, alimentación o manutención, lo que puede dificultar el ahorro y la preparación para el retiro.
“La Generación X enfrenta una dinámica financiera particularmente compleja, porque en una misma etapa de vida puede tener que responder por compromisos relacionados con sus objetivos personales, su patrimonio, la educación de sus hijos y el bienestar de otros familiares”, señaló Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito.
Cinco consejos para que la Generación X cuide sus finanzas
Aunque el crédito puede ser una herramienta útil, su aprovechamiento depende de la capacidad de pago y de una adecuada planeación financiera.
Estas recomendaciones pueden ayudar a mantener el equilibrio entre las necesidades actuales y los objetivos futuros:
- Revisar las deudas. Identificar saldos, tasas de interés, fechas de pago y mensualidades para evitar atrasos y cargos adicionales.
- Organizar el presupuesto familiar. Separar los gastos indispensables, los compromisos financieros y el apoyo que se brinda a otros familiares.
- Construir un fondo de emergencia. Ahorrar gradualmente para enfrentar imprevistos sin recurrir constantemente al crédito.
- Preparar el retiro. Revisar el ahorro acumulado en la Afore, las semanas cotizadas cuando corresponda y las alternativas de ahorro voluntario.
- Evitar comprometer ingresos futuros. Antes de solicitar financiamiento, calcular cuánto dinero quedará disponible después de cubrir las obligaciones existentes.
La Generación X ha demostrado su capacidad para adaptarse a cambios económicos y tecnológicos. Ahora, uno de sus principales desafíos es conseguir que sus responsabilidades familiares no comprometan su estabilidad financiera de largo plazo.
Porque administrar el dinero no solamente significa pagar las cuentas de hoy, sino también construir las condiciones para vivir con tranquilidad mañana.
- Feria de las Afores 2026 llega a Monterrey: fechas, horarios y trámites que podrás realizar
- ¿Tienes un restaurante o bar? 3 claves para prevenir incendios en fin de año
- Banca móvil crece 556% en México, pero el ahorro y el crédito avanzan más lento
- Generación X: entre las deudas, los hijos y el apoyo a sus padres, ¿cómo administra su dinero?
- ¿Sabes cómo frenar en una emergencia? Consejos para evitar accidentes