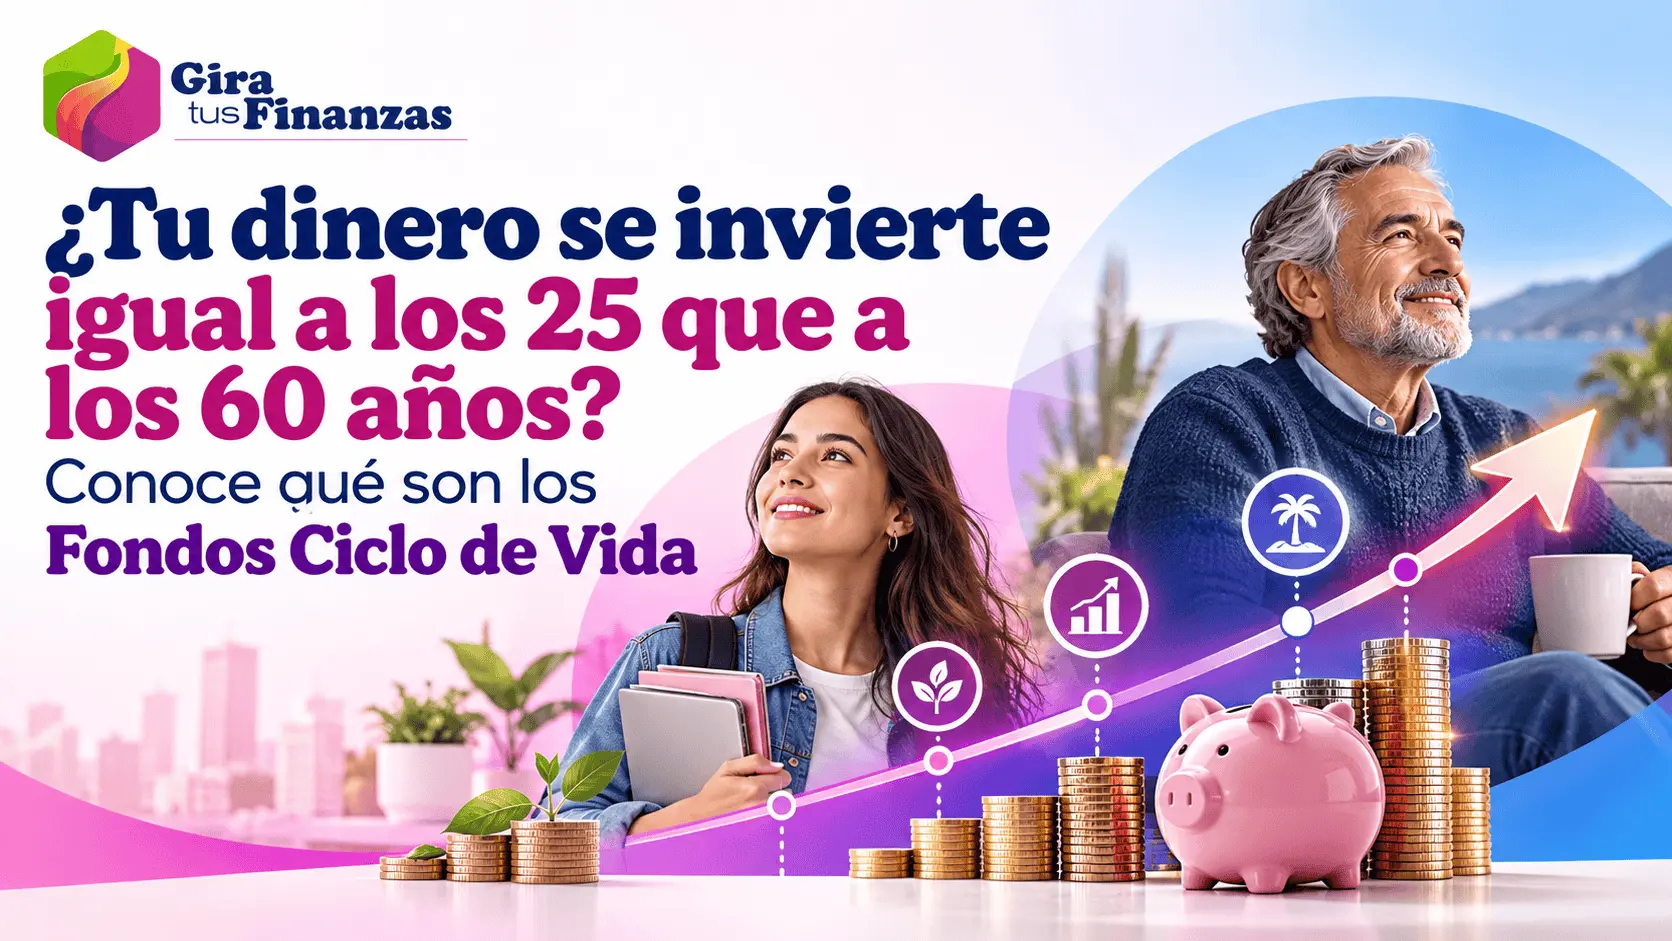
¿Sabías que la forma en que se invierte tu dinero para el retiro puede cambiar dependiendo de tu edad y de cuánto tiempo te falte para jubilarte?
Esta es la lógica de los Fondos Ciclo de Vida, una estrategia de inversión que busca hacer crecer el ahorro durante la etapa laboral y ajustar gradualmente los riesgos conforme se aproxima el momento de utilizar esos recursos.
En México, este modelo cumple 20 años desde su implementación por parte de SURA Investments, institución que conmemoró el aniversario con un campanazo en la Bolsa Mexicana de Valores (BMV).
Durante el encuentro, representantes del sector financiero destacaron la importancia de contar con estrategias de inversión de largo plazo que acompañen a las personas en la construcción de su patrimonio.
¿Qué son los Fondos Ciclo de Vida y cómo funcionan?
Los Fondos Ciclo de Vida son instrumentos de inversión diseñados para adaptar la composición de un portafolio conforme se acerca una fecha objetivo, como la jubilación.
Su principal característica es que modifican gradualmente la distribución del dinero entre diferentes activos financieros, buscando equilibrar las oportunidades de crecimiento y la exposición al riesgo.
Por ejemplo, cuando una persona es joven y todavía le faltan varias décadas para retirarse, el fondo puede mantener una mayor participación en inversiones con potencial de crecimiento, aunque también estén expuestas a mayores fluctuaciones.
En cambio, conforme se acerca la jubilación, la estrategia suele incorporar una mayor proporción de instrumentos conservadores para reducir la exposición a movimientos del mercado.
Esto no significa que el dinero esté libre de riesgos o que los rendimientos estén garantizados, sino que existe una metodología para ajustar las inversiones a lo largo del tiempo.
De acuerdo con SURA Investments, estos fondos buscan diversificar los recursos entre distintas clases de activos y realizar ajustes periódicos hacia una composición más conservadora.
De una inversión fija a una estrategia que cambia con la edad
En 2006, SURA Investments introdujo este modelo en México como una alternativa a los esquemas tradicionales, en los que las personas elegían entre perfiles conservadores, moderados o agresivos.
Bajo el esquema anterior, el nivel de riesgo podía mantenerse sin cambios durante largos periodos, incluso si las necesidades financieras del inversionista evolucionaban.
Los Fondos Ciclo de Vida incorporaron una diferencia importante: tomar como referencia el tiempo que falta para alcanzar el objetivo de inversión.
“Cuando impulsamos los Fondos Ciclo de Vida, apostamos por una visión innovadora para el mercado, que ponía el horizonte de retiro de las personas en el centro de la estrategia de inversión”, señaló Fernando Pizzuto, Country Manager de SURA Investments.
El directivo destacó que, durante estas dos décadas, el modelo se ha consolidado como una herramienta para acompañar a los trabajadores en la construcción de patrimonio y fortalecer la cultura del ahorro para el retiro.
¿Qué pasa con estos fondos durante una crisis financiera?
Durante sus 20 años de operación, los Fondos Ciclo de Vida han atravesado distintos episodios de volatilidad, entre ellos la crisis financiera mundial de 2008, la pandemia de 2020 y el periodo de inflación y aumentos de tasas de interés de 2022.
Valentín Martínez, vicepresidente de Product Management & Advisory de SURA Investments, explicó que una de las principales fortalezas del modelo es contar con una metodología de inversión previamente establecida.
“El participante no tiene que redefinir su estrategia cada vez que cambia el mercado; el fondo cuenta con una metodología que determina cómo debe evolucionar la inversión conforme se acerca el objetivo”, explicó.
De esta manera, la estrategia busca evitar que las decisiones dependan exclusivamente de los movimientos de corto plazo del mercado.
Sin embargo, los fondos pueden registrar pérdidas o minusvalías durante periodos de volatilidad, por lo que es importante conocer sus características, costos y riesgos antes de invertir.
Las Afores administraban 8.3 billones de pesos al cierre de 2025
De acuerdo con cifras de la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar), al cierre de 2025 las Afores administraban 8.3 billones de pesos en recursos de los trabajadores, una cantidad equivalente al 23.8% del Producto Interno Bruto (PIB) de México.
Estas cifras reflejan la importancia que ha adquirido el ahorro para el retiro como una de las principales fuentes de patrimonio financiero de largo plazo en el país.
En este contexto, las estrategias de inversión de largo plazo adquieren relevancia, ya que permiten que los recursos acumulados durante la vida laboral participen en los mercados financieros.
En México, las Afores también utilizan un modelo de inversión vinculado con la edad de los trabajadores mediante las Siefores Generacionales, que buscan adaptar la administración de los recursos al horizonte de retiro.
Aunque comparten principios con los Fondos Ciclo de Vida, se trata de vehículos que pueden tener características, regulación y condiciones diferentes.
Ahorrar para el retiro no debe comenzar cuando estás por jubilarte
Uno de los principales mensajes de SURA Investments durante la conmemoración fue la necesidad de comenzar a construir un patrimonio desde las primeras etapas de la vida laboral.
“El reto del retiro no empieza cuando una persona está cerca de jubilarse. Se construye durante toda la vida laboral”, afirmó Fernando Pizzuto.
El directivo también destacó el papel de las empresas para promover el bienestar financiero de sus colaboradores mediante planes de ahorro, inversión y previsión.
Por su parte, Jorge Alegría, director general del Grupo BMV, reconoció las dos décadas de trayectoria de SURA Investments en el desarrollo de estas soluciones financieras y su aportación a la inversión de largo plazo.
Durante el encuentro señaló que la institución administra más de 26,000 millones de dólares en activos y destacó la importancia de canalizar el ahorro hacia alternativas de inversión.
¿Qué puedes hacer para fortalecer tu ahorro para el retiro?
Aunque los Fondos Ciclo de Vida cuentan con una estrategia que se ajusta al paso del tiempo, construir un patrimonio suficiente para la jubilación también requiere tomar decisiones personales.
Una primera acción es revisar cuánto dinero tienes acumulado en tu Afore, conocer los rendimientos que genera y evaluar si las aportaciones que realizas son suficientes para el retiro que deseas.
También puedes considerar el ahorro voluntario, establecer aportaciones periódicas y revisar las características de los instrumentos de inversión de largo plazo disponibles.
La clave está en comprender que prepararte para el retiro no consiste únicamente en guardar dinero, sino en construir una estrategia de ahorro e inversión que evolucione contigo.
- Fondos Ciclo de Vida: ¿cómo ayudan a ahorrar para el retiro?
- ¿Quieres cumplir tus metas financieras? 6 consejos para organizar tu dinero
- ¿Quieres emprender desde casa? Así puedes convertir tu creatividad en negocio
- ¿Cuánto debes ganar para comprar una casa en la CDMX?
- Tu Afore no solo guarda tu dinero: así lo invierte para tu retiro