Las mujeres y pensiones en México enfrentan un desafío que comienza mucho antes de la jubilación: la dificultad para incorporarse, permanecer o regresar al mercado laboral. Estas barreras no solo afectan sus ingresos actuales, también pueden reducir las semanas de cotización necesarias para acceder a una pensión.
De acuerdo con dos investigaciones elaboradas por el Centro de Investigación de la Mujer en la Alta Dirección (CIMAD) de IPADE Business School, en alianza con Afore SURA, las desigualdades laborales continúan afectando las oportunidades de ahorro para el retiro, especialmente entre las mujeres.
Mujeres y pensiones en México: ¿cómo afecta la brecha laboral?
El estudio Retos de la inserción y reinserción laboral revela que 44.3% de la población mexicana en edad productiva se encuentra fuera del mercado laboral.
De este porcentaje, 1.5% busca empleo o intenta realizar alguna actividad remunerada, mientras que 42.8% permanece sin buscar trabajo.
Las diferencias entre hombres y mujeres son considerables. Mientras alrededor de 70% de los hombres tiene un empleo remunerado, entre las mujeres la proporción es de apenas 43%.
Esta desigualdad puede tener consecuencias en el largo plazo, debido a que una menor participación laboral también significa menos oportunidades para realizar aportaciones a una cuenta de ahorro para el retiro.
¿Tener hijos influye en las oportunidades laborales?
La maternidad y las responsabilidades de cuidado son factores que influyen en la participación de las mujeres en el mercado laboral.
Según la investigación, 45.2% de las mujeres con hijos está ocupada, frente a 38.3% de aquellas que no tienen hijos.
Sin embargo, el número de hijos también marca diferencias.
Entre las mujeres con uno o dos hijos, la participación en el mercado laboral supera ligeramente a la proporción de quienes no trabajan ni buscan empleo. A partir de tres hijos, predomina la población femenina fuera del mercado laboral.
Otro hallazgo es que 67% de las mujeres con hijos que buscan reincorporarse al trabajo tiene experiencia laboral previa, porcentaje superior al 55% de los hombres y al 22% de las mujeres sin hijos.
Esto significa que muchas mujeres que intentan regresar al mercado laboral cuentan con experiencia profesional, pero enfrentan obstáculos para conseguir una oportunidad.
Yvette Mucharraz y Cano, directora del CIMAD, explicó que entre las principales dificultades están las interrupciones profesionales, la percepción empresarial de desactualización de habilidades y la falta de flexibilidad laboral.
También señaló que la ausencia de apoyos públicos y privados para atender las responsabilidades de cuidado representa 54.5% de las razones adicionales mencionadas por las mujeres con hijos para no buscar empleo.
¿Cuántas semanas cotizan las mujeres para su pensión?
Las consecuencias de estas desigualdades se reflejan en el ahorro para el retiro.
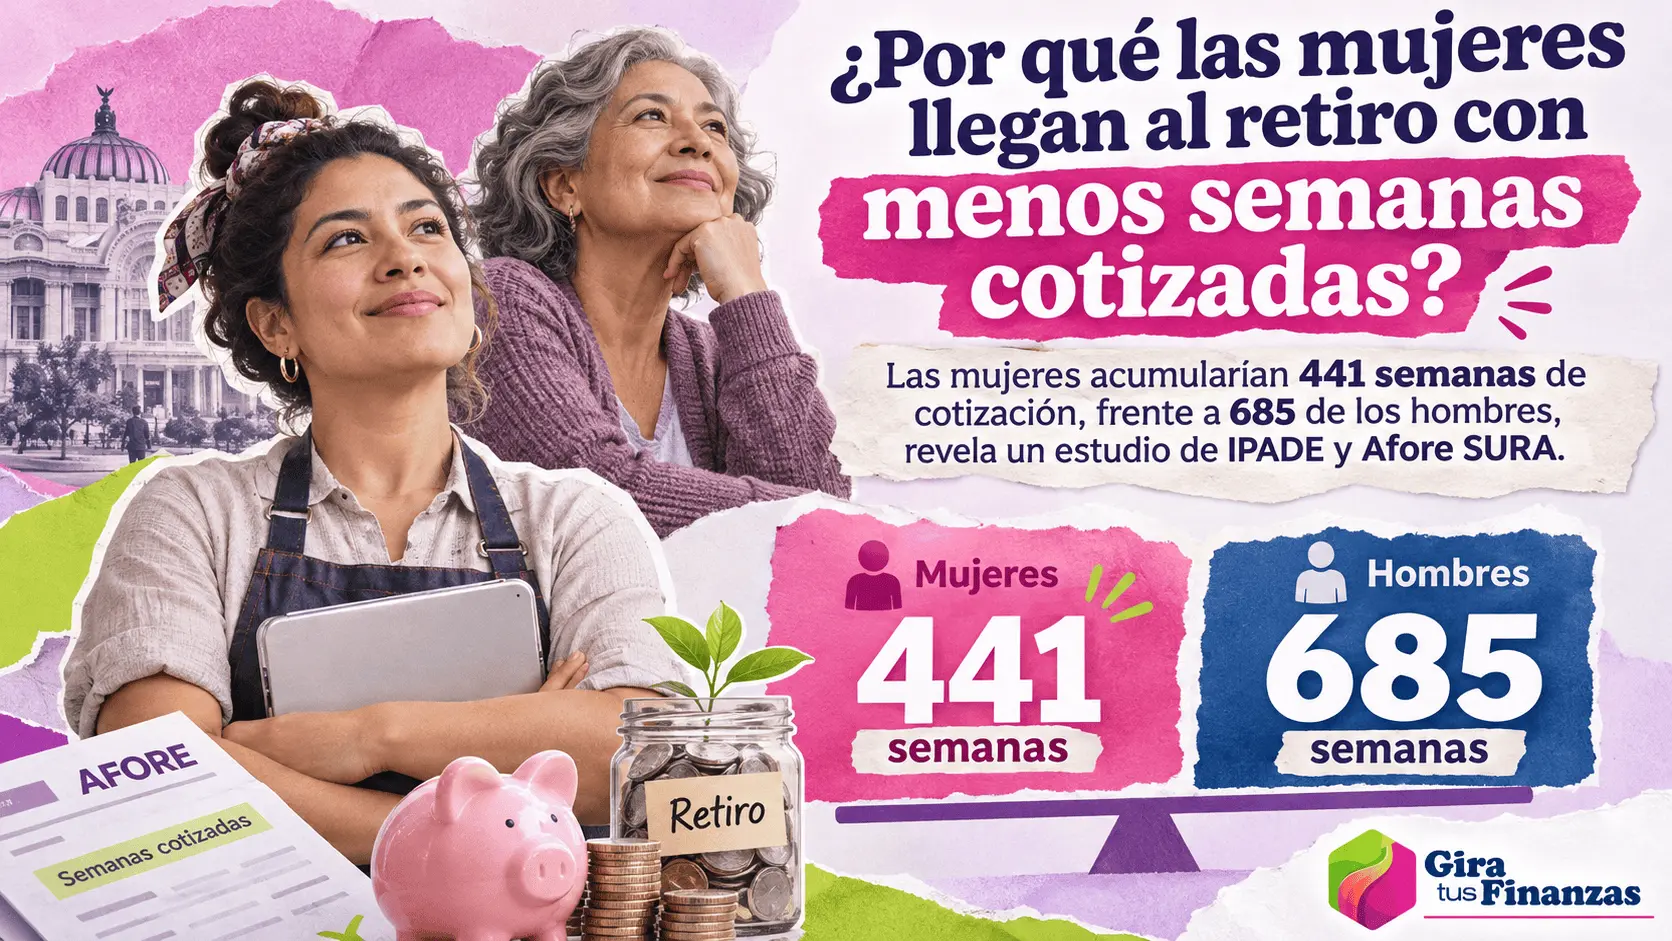
El estudio Trabajo decente en México, 2005-2026: Análisis comparativo por sexo estima que una persona que trabajara durante un periodo de 50 años, bajo las condiciones laborales analizadas, acumularía en promedio solamente 10.7 años de aportaciones, equivalentes a 555 semanas de cotización.
La diferencia entre hombres y mujeres es considerable:
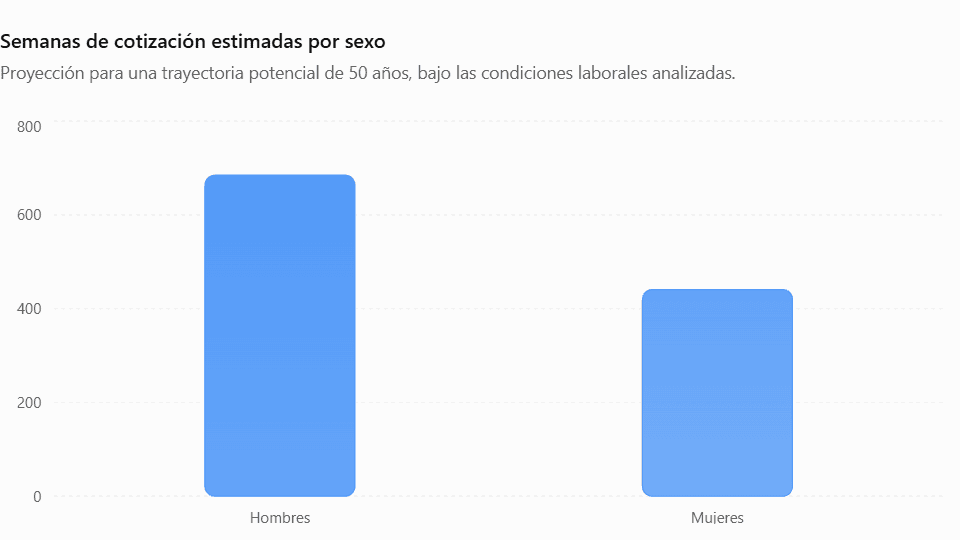
Aunque la brecha se ha reducido durante las últimas dos décadas, todavía es importante. La relación entre los años esperados de cotización de hombres y mujeres pasó de 1.95 en 2005 a 1.55 en 2026.
La investigación identifica que la menor participación femenina en el mercado laboral es el principal factor que explica esta diferencia.
La informalidad también afecta el ahorro para el retiro
Además de las dificultades para conseguir empleo, la informalidad laboral representa otro desafío.
Entre 2005 y 2026, el estudio reporta una tasa promedio de informalidad de 57.1%, con una incidencia de 57.7% entre mujeres y 56.8% entre hombres.
Esto resulta relevante porque trabajar en la informalidad puede significar que una persona no realice aportaciones regulares a una cuenta de Afore mediante la seguridad social.
La investigación también encontró que la relación empleo-población se ha mantenido prácticamente sin cambios durante dos décadas, hasta ubicarse en 57.2% en 2026.
Por su parte, la pobreza laboral de la población ocupada registró un promedio de 35.4% durante el periodo analizado.
¿Qué se puede hacer para mejorar las oportunidades de retiro?
Las investigaciones señalan que facilitar la incorporación y reincorporación laboral de las mujeres puede contribuir a reducir las desigualdades en el ahorro para la jubilación.
Entre las oportunidades identificadas se encuentran el reconocimiento de la experiencia profesional, la actualización de competencias y los esquemas de trabajo que permitan conciliar las responsabilidades laborales y familiares.
Emilio Bertrán, director general de Afore SURA, destacó que las oportunidades de participación, permanencia y reinserción laboral tienen un impacto directo en el bienestar financiero de largo plazo, incluidas las posibilidades de acceder a una pensión.
Desde las finanzas personales, también es importante conocer cuántas semanas de cotización se tienen registradas, revisar periódicamente el estado de cuenta de la Afore y explorar las alternativas de ahorro voluntario cuando las condiciones económicas lo permitan.
Sin embargo, el ahorro voluntario no sustituye automáticamente las semanas de cotización necesarias para obtener una pensión contributiva.
Los resultados muestran que mejorar las pensiones de las mujeres en México no depende únicamente de cuánto puedan ahorrar, sino también de contar con oportunidades de empleo formal, continuidad laboral y condiciones que les permitan desarrollar su vida profesional.
- ¿Por qué las mujeres cotizan menos semanas para su pensión en México?
- Canon y FICUNAM 2026: jóvenes cineastas aprenderán a crear y proteger sus películas
- ¿Comprarás un auto seminuevo en el Buen Fin? Revisa estos 5 puntos
- Seguros Banorte apuesta por IA para mejorar la atención a sus clientes
- BBVA convierte la educación financiera para adolescentes en un juego de 57 misiones