Seguros paramétricos: una alternativa frente a huracanes, sequías y sismos

Seguros paramétricos

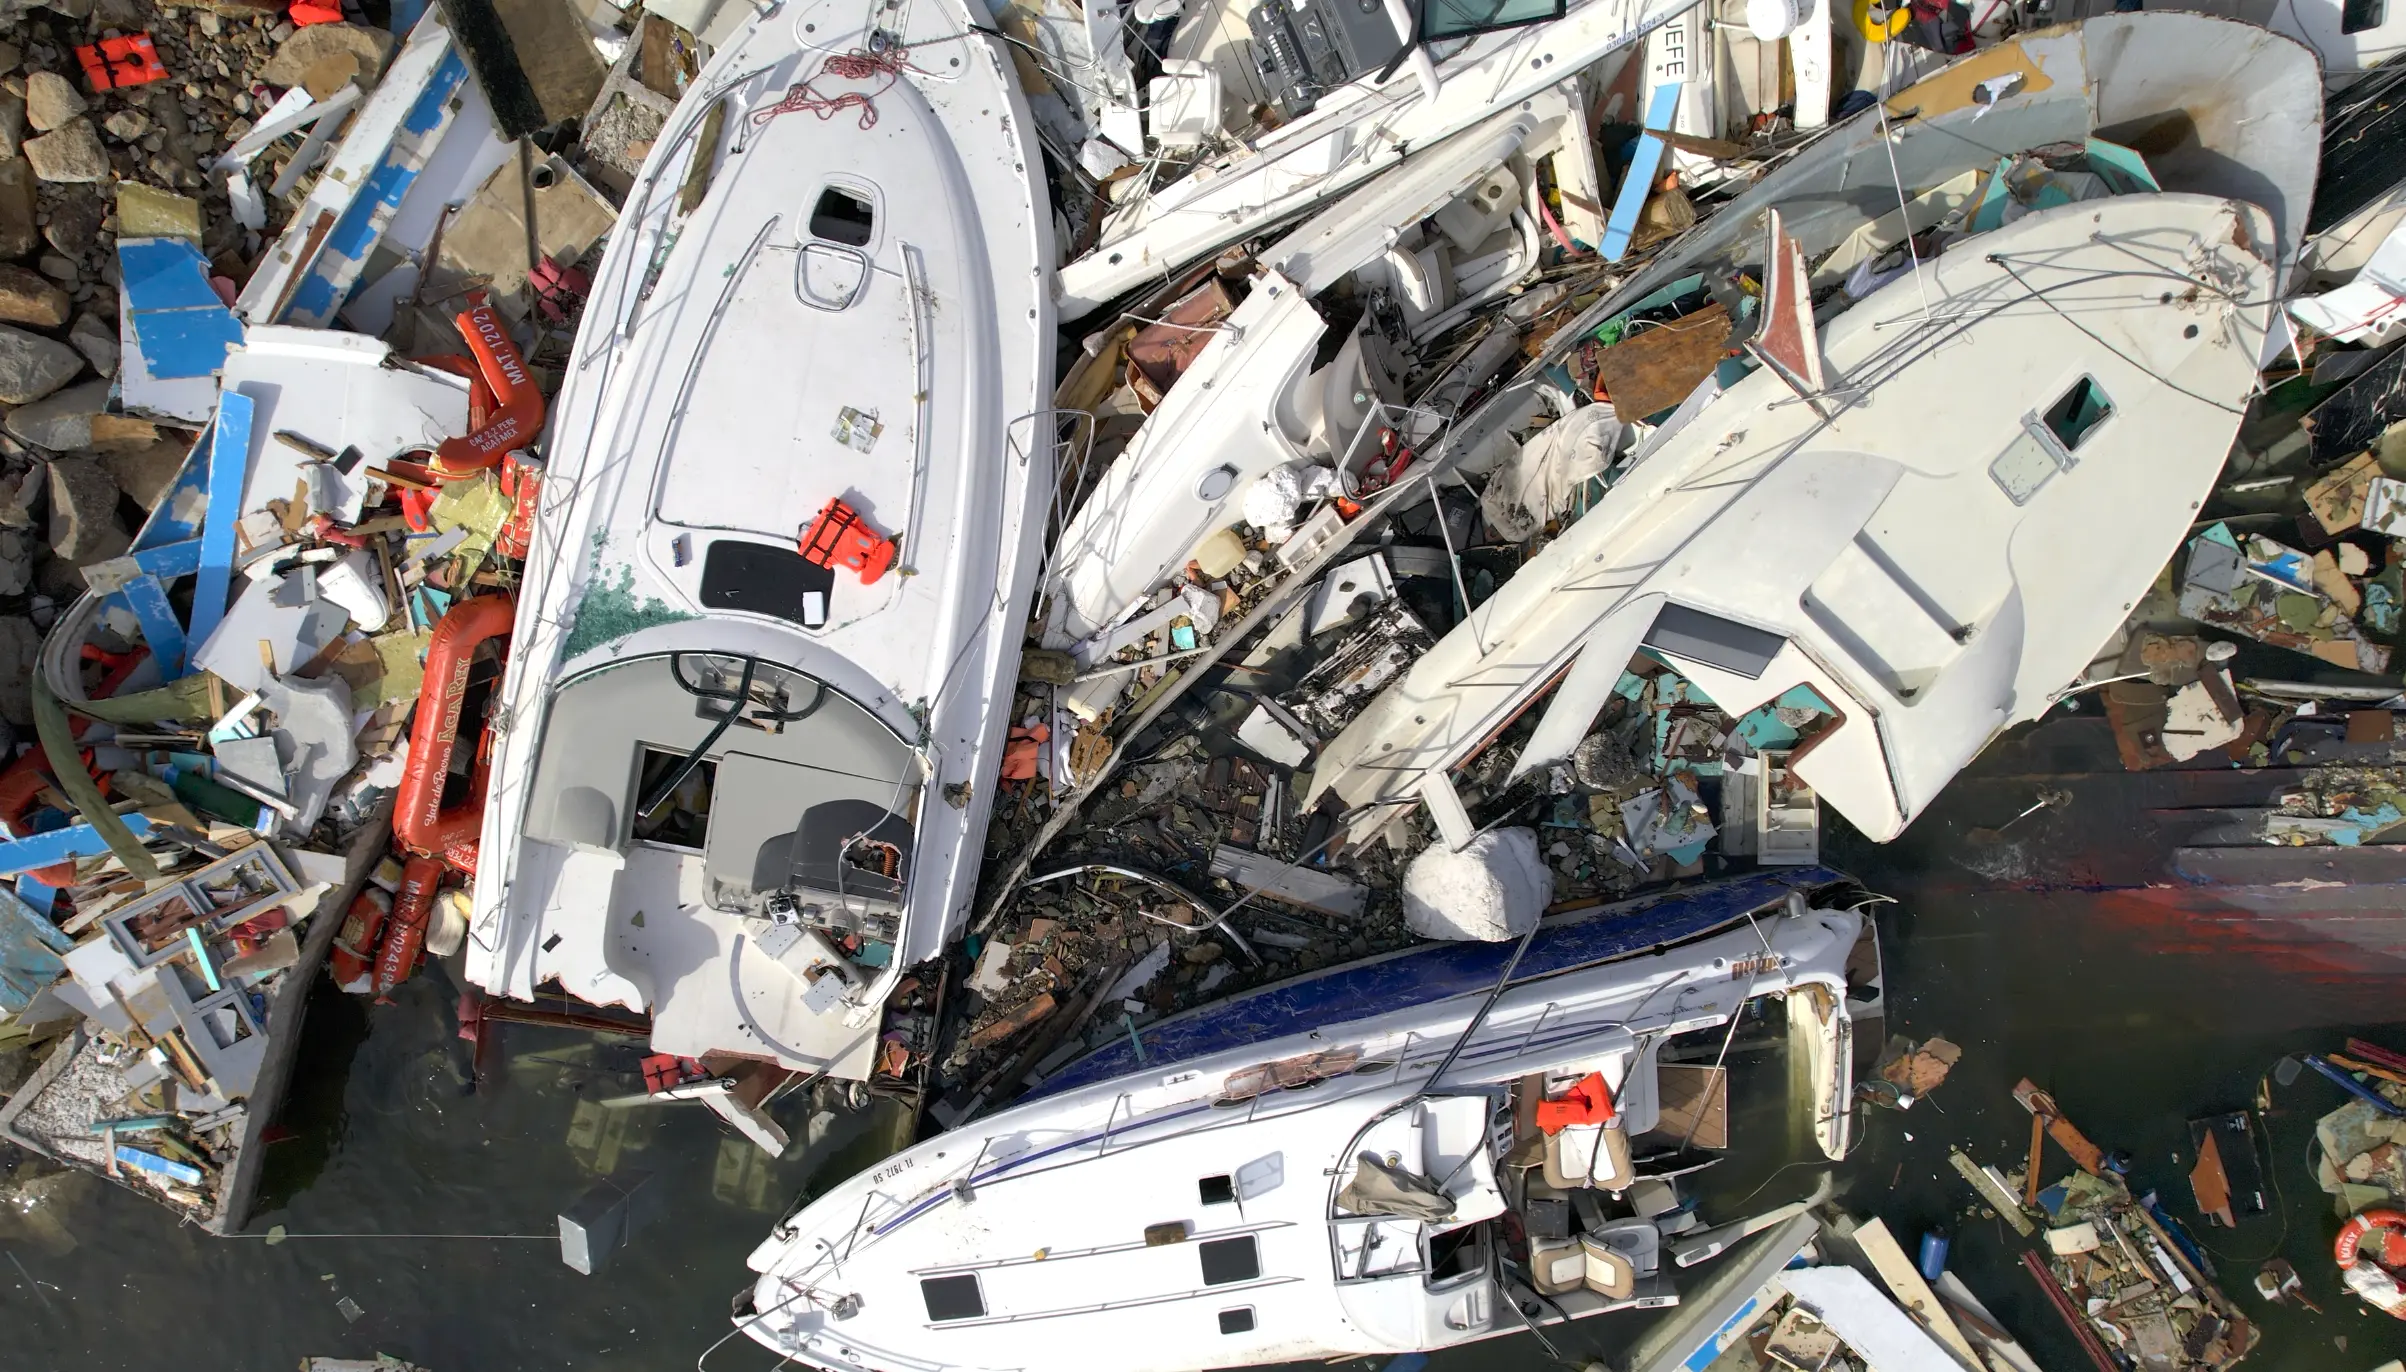
Imagínate tener un seguro que se active sin que tengas que hacer llamadas o llenar formularios. Uno que detecte un terremoto o una sequía y, automáticamente, te transfiera el dinero pactado. Así funcionan los seguros paramétricos, una forma moderna de protegerte frente a riesgos climáticos extremos y que ya está cobrando fuerza en México y … Leer más

Este es el seguro que protege tu vivienda o negocio de lluvias y huracanes

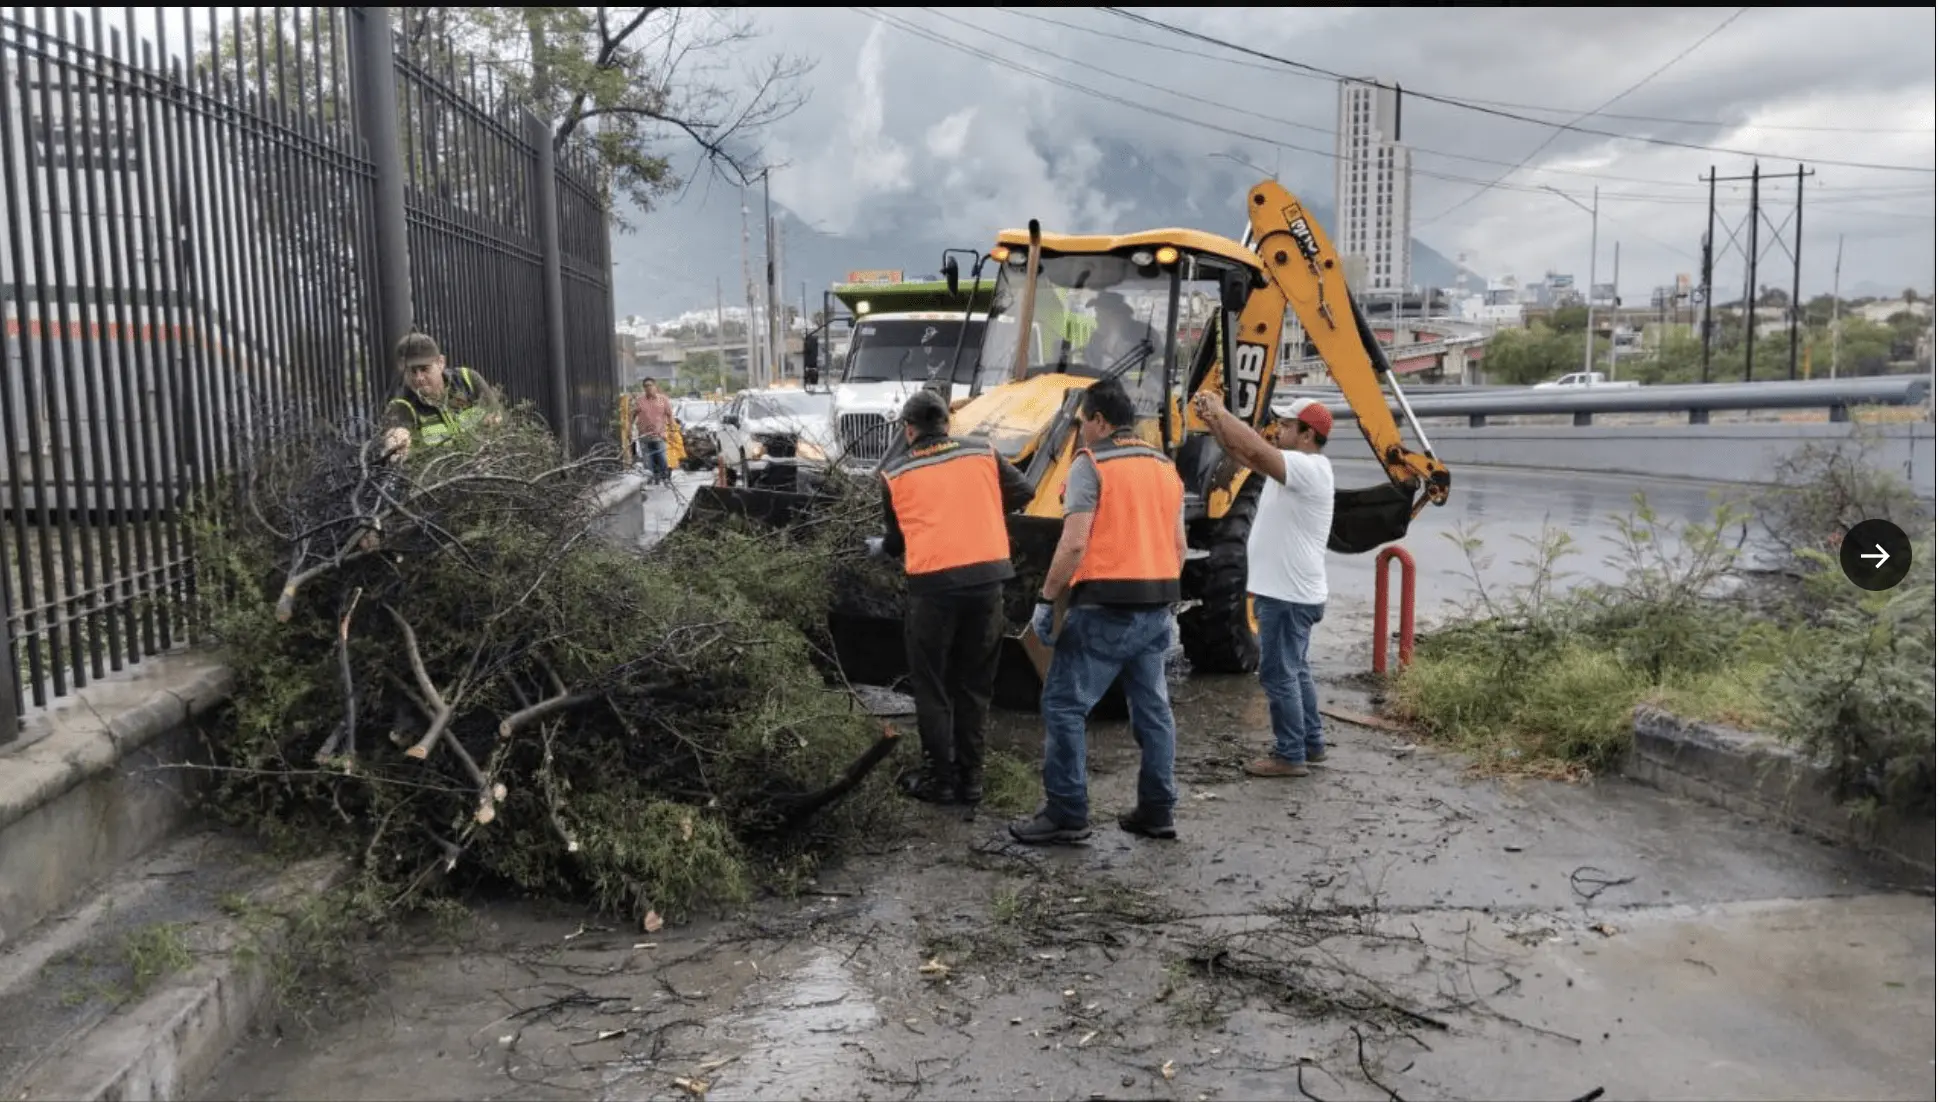
¿Qué tal te va con las lluvias? En los últimos días se han reportado lluvias intensas y amenazas de huracanes y si bien, el país ya necesitaba de lluvias, es importante considerar que estos fenómenos en abundancia causan daños en tu patrimonio, conoce el seguro que protege tu vivienda o negocio de lluvias y huracanes.
Dada su ubicación geográfica, México es un país altamente expuesto a huracanes y otros eventos catastróficos. Sin embargo, únicamente 6.5% de las viviendas y 18% de las empresas tienen un seguro, revelan cifras de la industria aseguradora.
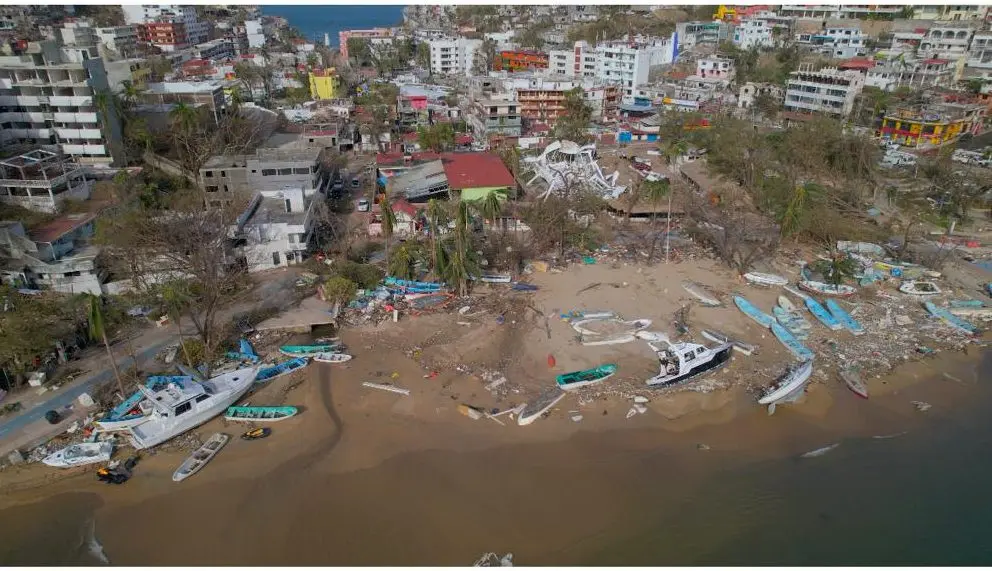
Vale la pena recordar que, solo en el año 2023, nuestro país registró la temporada de huracanes más intensa de los últimos 50 años. La Comisión Nacional del Agua reportó dos tormentas tropicales y cinco huracanes, en los que destaca Otis (Acapulco).
En este sentido, Eikos, grupo asesor de administración de riesgos 100% mexicano, expone la relevancia de que las familias y las empresas cuenten con mecanismos de protección financiera, como el seguro, que les ayude a enfrentar las consecuencias económicas de estas catástrofes.
“Desafortunadamente tomamos conciencia de lo importante que es el seguro ya que tenemos el evento encima, como un huracán. Pero si desde ahora nos anticipamos y organizamos nuestras finanzas, ya sea familiares o empresariales, podremos tener la certeza que, en el lamentable caso que llegara a suceder un evento de esta magnitud, vamos a contar con los recursos económicos para salir adelante”, apunta Eduardo Gutiérrez, Socio de Eikos y asesor de administración de riesgos con más de 41 años de experiencia.

Qué cobertura de seguro se debe tener para proteger tu vivienda o negocio de lluvias y huracanes

Para evitar que perdamos nuestra casa o negocio se recomienda un seguro de casa habitación, inmueble o negocio que cuente con una cobertura adicional por riesgos hidrometeorológicos.
Protección civil define como fenómenos hidrometeorológicos, a aquellos eventos de tipo natural que provocan lluvias, vientos, oleaje, marea, granizo y hasta tormentas eléctricas. Un seguro de casa habitación que cuente con cobertura por fenómenos hidrometeorológicos como el huracán Otis, te podrá ayudar a que protejas tu patrimonio.
Así puedes proteger tu patrimonio de los daños de un huracán
La cobertura de riesgos hidrometeorológicos es aquella que indemniza los daños causados por los eventos naturales relacionados con el agua, por ejemplo: avalanchas de lodo, granizadas, heladas, huracanes, inundaciones, golpe de mar, marejadas, nevadas y tiempos tempestuosos.
A continuación brindamos algunos tips prácticos de Eikos, que podrían ayudar a tener una mejor protección ante un evento hidrometeorológico:
  1. Es importante identificar todos los riesgos a los que está expuesto tu inmueble. Evaluar si está en zona sísmica o es propensa a un huracán, por ejemplo.
  2. Evaluar que la protección adquirida (suma asegurada) será la adecuada para los riesgos que se desean cubrir
  3. Solicitar la asesoría de una persona especialista en seguros (agente). Preguntar todas las dudas y sobre todo el alcance de las coberturas al momento de contratar el seguro.
  4. Tener en claro cuándo aplica la cobertura y cuándo no (exclusiones). Es importante comentar que éstas estarán en las primeras páginas de la póliza y se distinguen por la fuente: letra Arial 12 y en negritas.
  5. Valorar el monto del deducible y el coaseguro (cantidad con la que el usuario contribuye para cubrir el siniestro). A mayor deducible y coaseguro, el costo de la póliza es menor.
  6. Comparar los diferentes productos que existen en el mercado para seleccionar el más adecuado al riesgo que se desea cubrir. Si es necesario busque diversas opciones.
  7. Tener cercanía con las compañías y los asesores. Ello con el fin de conocer a profundidad las diferencias entre los riesgos y sus coberturas. Además, en ocasiones los propios asesores brindan recomendaciones durante la catástrofe.
“Lo más importante es acercarnos con un agente de seguros certificado que nos de garantía que nos asesora un experto certificado y que nos brindará la asesoría que necesitamos. Podemos pedir que nos muestre su cédula, o bien, verificar que esté dada de alta ante la Comisión Nacional de Seguros y Fianzas, éste es un derecho como usuarios de seguros”, expone el experto en administración de riesgos.
Leer más

Se vienen los huracanes y en México pocos aseguran sus bienes contra fenómenos hidrometeológico

La AMIS CUMPE 85 AÑOS
¿Qué tan preparado está tu bolsillo para enfrentar daños por lluvias, vientos e inundaciones a causa de huracanes,  tormentas tropicales o ciclones? Se vienen los huracanes y en México pocos aseguran sus bienes.
El país está expuesto a daños por huracanes, para los siguientes meses se estima que rededor de 41 fenómenos como tormentas tropicales, ciclones y huracanes llegarán al país.
Los fenómenos de origen hidrometeorológicos como huracanes, tormentas tropicales, ciclones e inundaciones, son de los que mayor frecuencia e impacto económico generan en México.
En 2023, hubo ocho huracanes de categoría 3 o superior en la costa del Pacífico y tres huracanes de categoría 4 o 5 en el Atlántico, lo que representó la quinta temporada más activa en los últimos 50 años, según cifras de la Comisión Nacional del Agua (CONAGUA).
Tan solo el impacto del huracán Otis en Guerrero ha significado para la industria aseguradora el pago de más de 11 mil 200 millones de pesos en indemnizaciones2; 21% destinado al giro hotelero, 31% para viviendas y 48% para pymes, restaurantes, embarcaciones, infraestructura y autos.  Sin embargo, esto solo representa 30% del total de los daños estimados que ascienden a más de 37 mil 300 millones de pesos.
Pero Guerrero es solo uno de los 17 estados costeros que concentran 48% de las pérdidas derivadas de riesgos hidrometeorológicos, una cifra preocupante considerando que de 2000 a 2022, hubo daños por más de 608 mil millones de pesos, de los cuales más del 90% fueron ocasionados por este tipo de fenómenos.
Estos datos adquieren mayor relevancia tomando en cuenta que, al cierre del primer trimestre de 2023, México tenía registro de solo 842 mil asegurados ante riesgos hidrometeorológicos, de los cuales solo 7,128 (0.84%) corresponden a Guerrero, de acuerdo con la Comisión Nacional de Seguros y Fianzas (CNSF).
Este escenario deja ver que aún queda camino por recorrer en materia de aseguramiento, especialmente en las zonas más expuestas a huracanes. “Aunque hubo un ligero incremento en las solicitudes de seguros de daños después de Otis, cerca del 80% de las pólizas de daños no cuenta con cobertura por fenómenos
hidrometeorológicos”, mencionó Santiago Fernández, vicepresidente de Autos y Daños en AXA México.

Llegaron los huracanes y en México pocos aseguran sus bienes

De acuerdo con estimaciones de la CONAGUA, la temporada de huracanes será más activa de lo habitual, y prevén la formación de hasta 18 en el océano Pacífico, cuatro de ellos de niveles 3 o superior, y hasta 23 en el Atlántico, cinco con categorías entre 3 y 5; de los cuales al menos cinco podrían llegar al país6 y generar afectaciones económicas importantes.
Ante este escenario, la aseguradora AXA México decidió ampliar su oferta de cobertura paramétrica a los negocios y hogares ubicados a máximo 100 km de la costa del Pacífico o del Atlántico. Con ella, los asegurados son indemnizados en un periodo de 72 horas en caso de que un huracán de categoría 3 o superior toque tierra en la entidad de suscripción.
Fernández mencionó que Ayuda Express Huracán funciona como un complemento a la póliza tradicional de daños, y responde de forma inmediata cuando ocurre el fenómeno climatológico. Esta fue de utilidad para sus asegurados en Acapulco, ya que con el dinero recibido pudieron hacer frente a los gastos más urgentes sin tener que esperar el proceso de valuación.
“Al ver lo útil que esta novedosa cobertura fue para los negocios afectados por el huracán Otis, decidimos implementarla también para los hogares de ambas costas del país. Este tipo de catástrofes nos plantea el reto en el sector asegurador de seguir creando soluciones que respondan a las necesidades de protección que la población necesita actualmente y en el futuro”, concluyó Fernández.
Para leer más

Leer más