Hacer rendir el salario es uno de los principales desafíos para las familias mexicanas. Entre el pago de servicios, la alimentación, el transporte y las deudas, llegar al final de la quincena puede convertirse en una tarea complicada.
De acuerdo con el estudio ¿El trabajo: un refugio en tiempos turbulentos?, elaborado por Pluxee e Ipsos, 41% de los colaboradores mexicanos considera que sus ingresos apenas son suficientes para cubrir sus necesidades.
Este dato refleja la importancia de mejorar la administración del dinero, especialmente cuando los ingresos son limitados y los gastos cotidianos absorben buena parte del presupuesto.
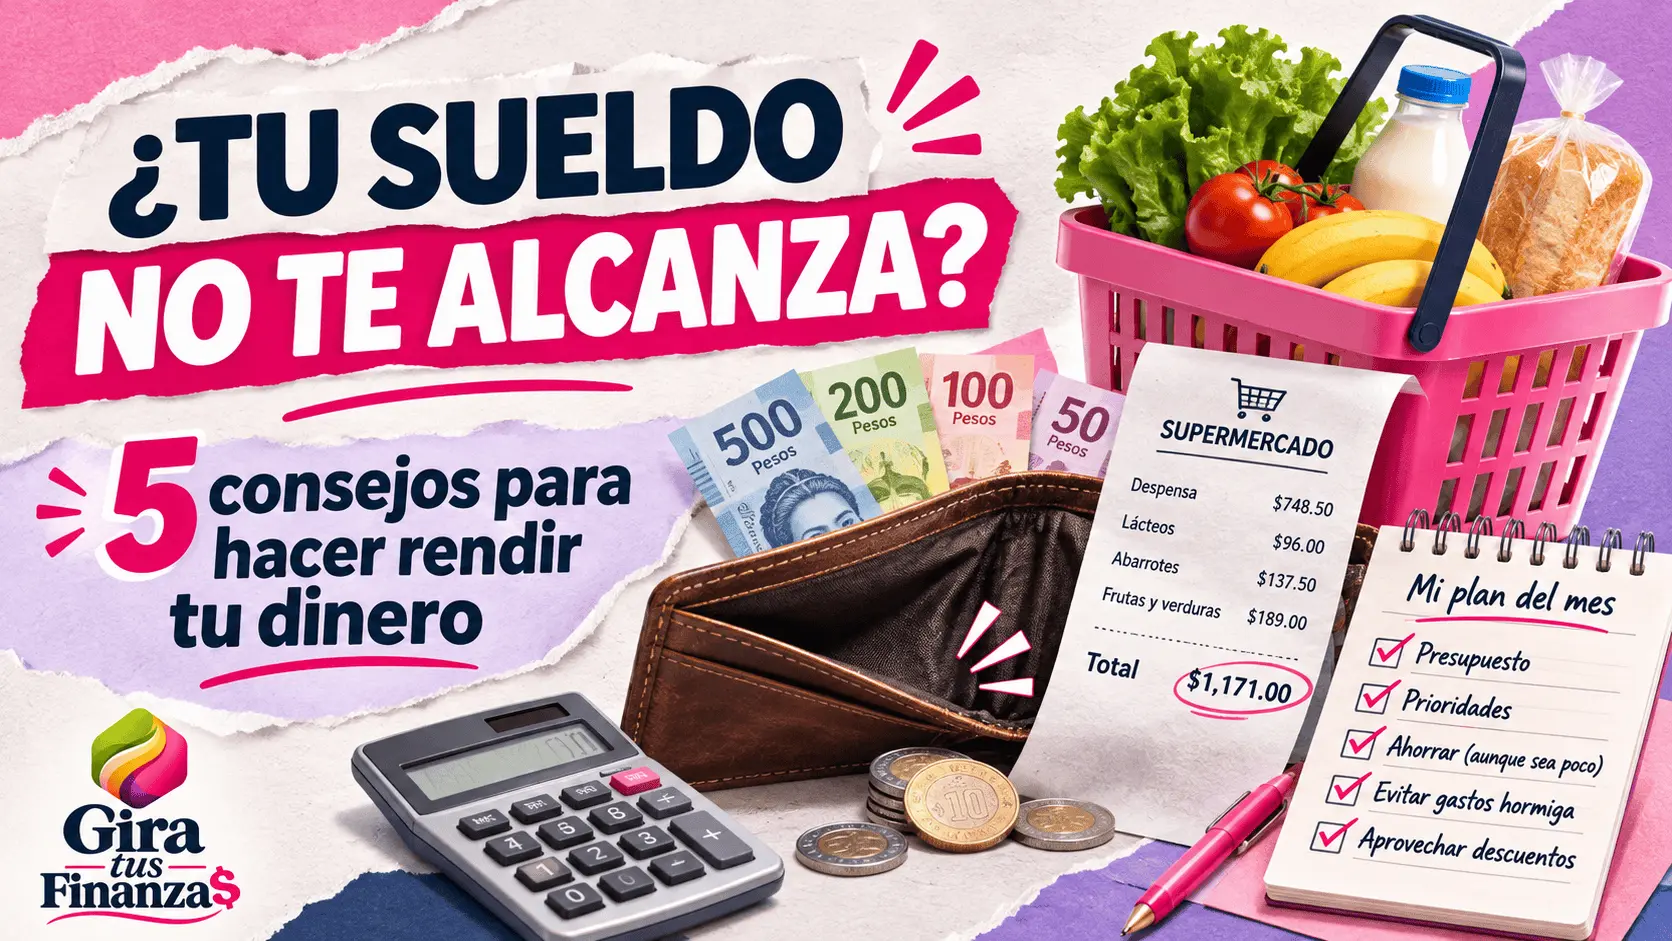
Pero ¿cómo hacer rendir tu dinero sin sacrificar tu bienestar? Pluxee México comparte cinco recomendaciones para aprovechar mejor el salario y fortalecer las finanzas personales.
¿Cómo hacer rendir tu dinero? 5 consejos para cuidar tu quincena
1. Organiza tu presupuesto y define prioridades
El primer paso para tener mayor control de tus finanzas es identificar cuánto ganas, cuánto gastas y en qué utilizas tu dinero.
Una herramienta que puede ayudarte es la regla 50/30/20, que propone distribuir los ingresos de la siguiente manera:
- 50% para necesidades básicas: alimentación, vivienda, transporte y servicios.
- 30% para gustos y gastos personales: entretenimiento, salidas y compras no esenciales.
- 20% para ahorro o pago de deudas.
Sin embargo, esta distribución no es una obligación. Los porcentajes deben ajustarse a la realidad económica de cada hogar, especialmente cuando los gastos indispensables superan la mitad del ingreso.
2. Aprovecha tus vales de despensa
Si tu empresa te proporciona vales de despensa, estos pueden ayudarte a liberar una parte de tu salario para cubrir otros compromisos.
La recomendación es incorporarlos al presupuesto familiar y destinarlos a la compra de alimentos, artículos de higiene y otros productos esenciales permitidos.
Por ejemplo, si utilizas tus vales para cubrir una parte del supermercado, el dinero de tu salario que normalmente destinabas a esos productos podría utilizarse para pagar deudas, ahorrar o cubrir otros gastos necesarios.
Lo importante es no considerar los vales como dinero adicional para gastar sin planeación, sino como parte de los recursos disponibles para tu hogar.
3. Compara precios antes de comprar
Las ofertas no siempre representan un ahorro. Por eso, antes de acudir al supermercado o realizar compras por internet, conviene elaborar una lista de productos necesarios y definir cuánto puedes gastar.
También es recomendable comparar precios entre establecimientos, revisar el costo por unidad o kilogramo y evitar adquirir artículos únicamente porque tienen descuento.
Una compra inteligente no consiste en elegir siempre el producto más barato, sino en encontrar la mejor relación entre precio, calidad y necesidad.
4. Comienza a ahorrar, aunque sea poco
Uno de los errores más comunes al administrar el dinero es esperar hasta el final de la quincena para ahorrar lo que sobra.
Una alternativa es separar una cantidad desde el momento en que recibes tu salario, incluso si inicialmente es pequeña.
Por ejemplo, guardar 50 pesos por semana permitiría acumular 2,600 pesos en un año, sin considerar rendimientos.
El objetivo es desarrollar el hábito y, conforme mejore tu situación económica, incrementar las aportaciones.
También es importante establecer metas concretas, como construir un fondo de emergencia para enfrentar gastos médicos imprevistos, reparaciones del hogar o una pérdida temporal de ingresos.
5. Utiliza herramientas digitales para controlar tus gastos
No necesitas conocimientos avanzados de finanzas para llevar un registro de tu dinero.
Puedes utilizar aplicaciones bancarias, hojas de cálculo o herramientas gratuitas para identificar en qué gastas, consultar movimientos y establecer límites de consumo.
Registrar incluso los gastos pequeños permite detectar desembolsos recurrentes que, al acumularse, pueden representar una cantidad importante al final del mes.
Hacer rendir tu salario también depende de tus ingresos
Aunque una buena administración financiera puede ayudar a aprovechar mejor los recursos, es importante reconocer que un presupuesto no sustituye la necesidad de contar con ingresos suficientes para cubrir alimentación, vivienda, salud y otros gastos indispensables.
Cuando el salario apenas alcanza para lo esencial, ahorrar puede resultar difícil, incluso con una planeación adecuada.
Por ello, las recomendaciones deben adaptarse a las posibilidades de cada familia, sin convertir el ahorro en una presión adicional.
La clave está en conocer tu situación financiera, identificar oportunidades para reducir gastos innecesarios y aprovechar las prestaciones laborales disponibles.
Porque cuidar tu dinero no significa dejar de disfrutarlo, sino tomar decisiones que te permitan vivir con mayor tranquilidad financiera.
- Feria de las Afores 2026 llega a Monterrey: fechas, horarios y trámites que podrás realizar
- ¿Tienes un restaurante o bar? 3 claves para prevenir incendios en fin de año
- Banca móvil crece 556% en México, pero el ahorro y el crédito avanzan más lento
- Generación X: entre las deudas, los hijos y el apoyo a sus padres, ¿cómo administra su dinero?
- ¿Sabes cómo frenar en una emergencia? Consejos para evitar accidentes