¿Estás pensando en aprovechar los descuentos del Buen Fin con tu tarjeta de crédito? Antes de comprar, conviene revisar cuánto de tu línea de financiamiento ya tienes comprometido, porque usar casi todo el límite de tu tarjeta de crédito puede afectar tu Credit Score.
El uso de tarjeta de crédito es uno de los elementos que consideran los modelos de evaluación crediticia para determinar qué tan bien administras tus financiamientos.
Este indicador, conocido como porcentaje de utilización del crédito, muestra qué proporción de tu límite disponible estás ocupando.
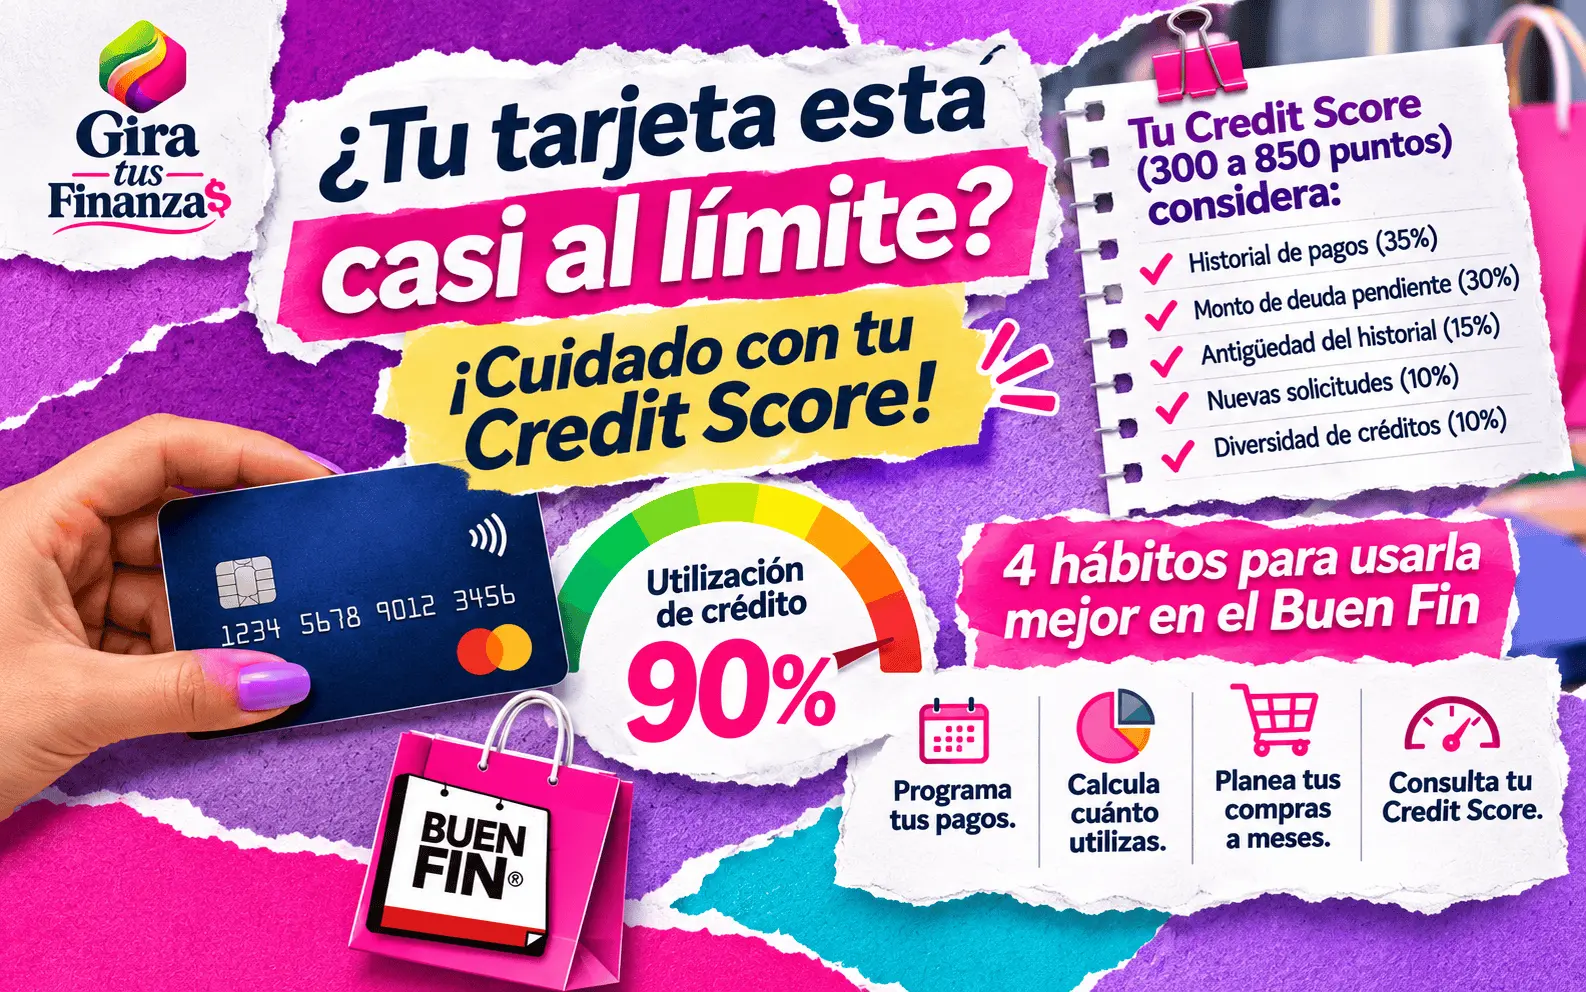
Por ejemplo, si tienes una tarjeta con un límite de 20,000 pesos y debes 18,000 pesos, significa que estás utilizando el 90% de tu línea de crédito. En cambio, si tu deuda es de 4,000 pesos, el porcentaje baja a 20%.
¿Por qué importa? Porque un nivel elevado de utilización puede representar un mayor riesgo para las instituciones que evalúan tu comportamiento financiero, incluso cuando realizas tus pagos puntualmente.
¿Cómo influye el uso de tarjeta de crédito en tu Credit Score?
El Credit Score es una puntuación que resume tu comportamiento crediticio. En el modelo referido por Círculo de Crédito, se representa mediante una escala de 300 a 850 puntos.
Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito, explica que conocer los factores que integran esta calificación permite identificar qué aspectos de las finanzas personales necesitan mayor atención.
De acuerdo con la información compartida por la sociedad de información crediticia, los factores considerados en el modelo de referencia tienen las siguientes ponderaciones:
| Factor | Peso |
|---|---|
| Historial de pagos | 35% |
| Monto de deuda pendiente | 30% |
| Antigüedad del historial crediticio | 15% |
| Nuevas solicitudes de crédito | 10% |
| Diversidad de tipos de crédito | 10% |
Esto significa que pagar puntualmente y mantener bajo control las deudas son dos aspectos importantes para cuidar el historial crediticio.
Sin embargo, las ponderaciones pueden variar entre modelos de calificación, por lo que estos porcentajes no necesariamente aplican a todos los Credit Scores.
Cuatro consejos para utilizar tu tarjeta de crédito durante el Buen Fin
El Buen Fin 2026 se realiza del 13 al 17 de noviembre. Si planeas aprovechar las promociones, Círculo de Crédito recomienda adoptar cuatro hábitos:
- Programa tus pagos. Activa recordatorios para no olvidar las fechas límite y evitar intereses moratorios.
- Calcula cuánto crédito utilizas. Divide tu saldo pendiente entre el límite de crédito y multiplica por 100. Así sabrás qué porcentaje tienes comprometido.
- Organiza tus compras a meses sin intereses. Suma las mensualidades que ya pagas antes de asumir nuevos compromisos. Recuerda que las compras a meses sin intereses también ocupan parte de tu línea de crédito.
- Consulta tu Credit Score. Revisa tu puntuación y verifica que los créditos registrados en tu historial correspondan a financiamientos que reconoces.
¿Conviene utilizar todo el límite de tu tarjeta?
Aunque disponer de una línea de crédito amplia puede facilitar las compras, tener crédito disponible no significa contar con ingresos adicionales.
Por eso, antes de aprovechar una promoción, es importante calcular cuánto podrás pagar sin comprometer gastos esenciales como alimentación, vivienda o transporte.
Además, usar una proporción menor del límite de crédito puede favorecer la evaluación de tu nivel de endeudamiento, aunque no garantiza un incremento específico en tu Credit Score.
La recomendación es sencilla: compra de acuerdo con tu capacidad de pago, no con el límite que te ofrece el banco.
En Gira tus Finanzas te recordamos: un descuento puede ayudarte a pagar menos por algo que necesitas, pero si para aprovecharlo comprometes tus finanzas durante varios meses, quizá no sea una buena compra.
- Feria de las Afores 2026 llega a Monterrey: fechas, horarios y trámites que podrás realizar
- ¿Tienes un restaurante o bar? 3 claves para prevenir incendios en fin de año
- Banca móvil crece 556% en México, pero el ahorro y el crédito avanzan más lento
- Generación X: entre las deudas, los hijos y el apoyo a sus padres, ¿cómo administra su dinero?
- ¿Sabes cómo frenar en una emergencia? Consejos para evitar accidentes