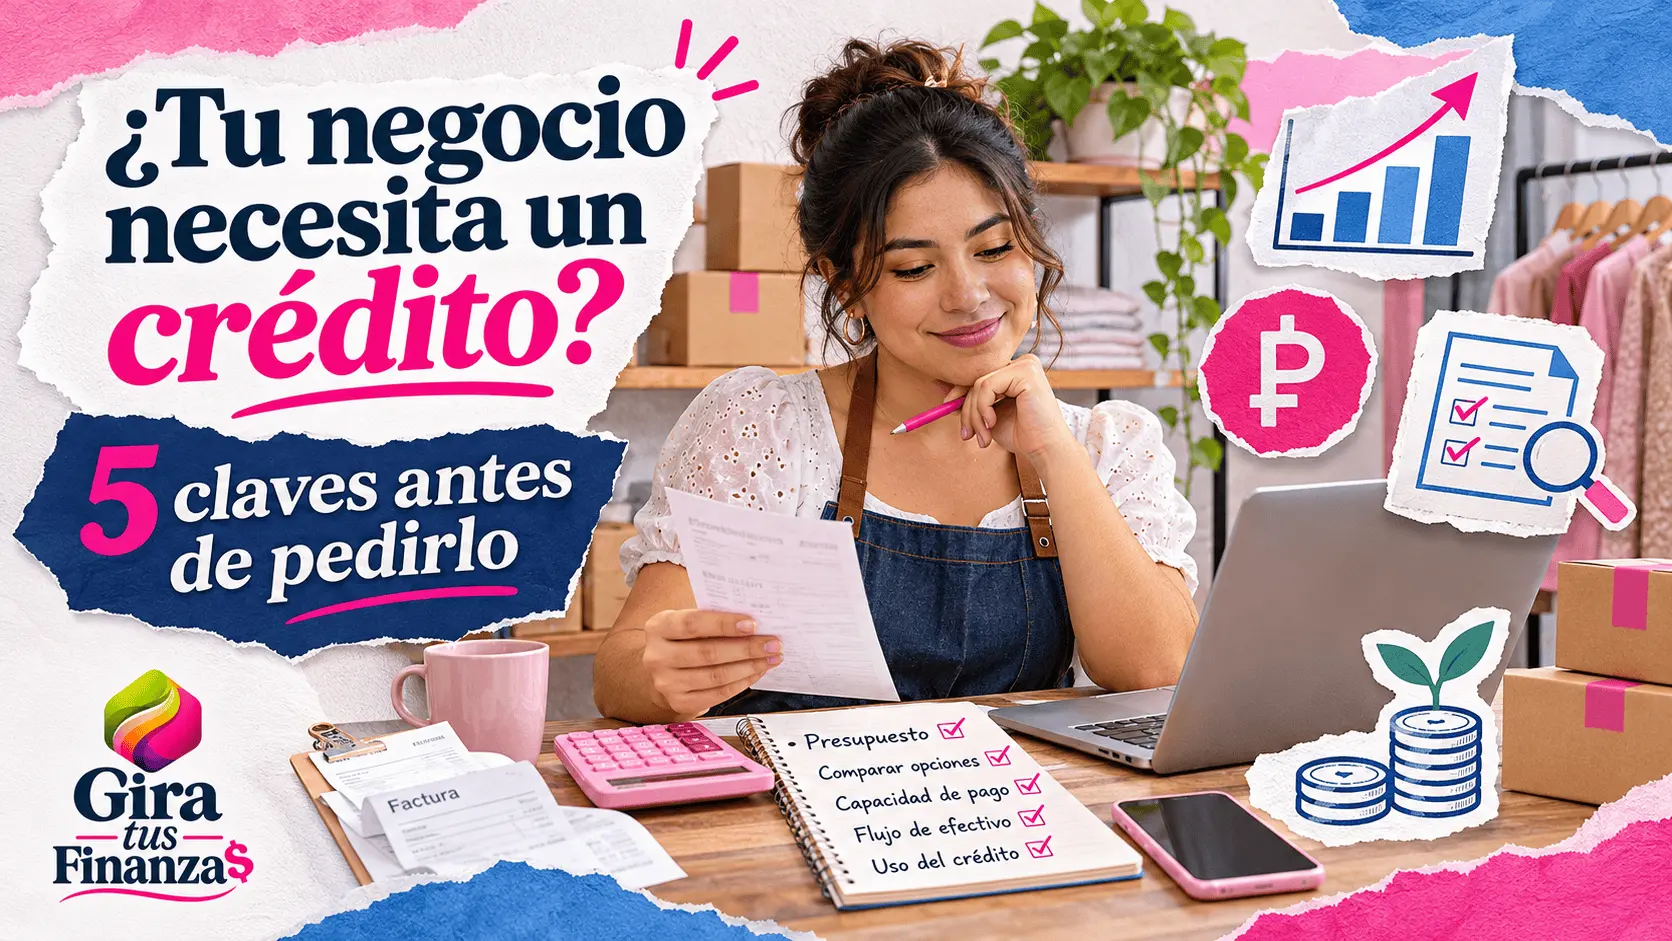
¿Necesitas comprar mercancía, renovar equipo o invertir para hacer crecer tu negocio? Solicitar un crédito PyME puede ser una alternativa para conseguir los recursos que necesitas. Sin embargo, antes de endeudarte, es importante revisar tus finanzas, calcular tu capacidad de pago y comparar las opciones disponibles.
Un financiamiento puede ayudarte a aprovechar oportunidades de crecimiento, pero también representa un compromiso que tendrás que cumplir, incluso durante los meses en los que las ventas no sean las esperadas.
Por ello, Jorge Zenteno, director general adjunto de Banca PyME de Banorte, comparte cinco recomendaciones para que las pequeñas y medianas empresas se preparen antes de solicitar financiamiento.
Crédito PyME: 5 consejos antes de solicitar financiamiento
1. Define cuánto dinero necesitas y para qué lo utilizarás
Antes de acudir a una institución financiera, identifica qué necesita tu negocio.
¿Quieres comprar inventario, pagar proveedores, renovar maquinaria o ampliar tus operaciones?
Tener un objetivo definido te permitirá calcular el monto que necesitas y evitar solicitar recursos adicionales que podrían convertirse en una carga financiera.
La clave es pedir lo necesario, no necesariamente lo máximo que te ofrecen.
2. Revisa las finanzas de tu negocio
¿Cuánto vendes al mes? ¿Cuánto gastas? ¿Qué deudas tienes pendientes?
Conocer estos datos es fundamental antes de solicitar un préstamo. También es recomendable tener organizados los estados de cuenta, registros de ingresos, gastos y documentación fiscal.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) recomienda conocer la situación financiera del negocio para evaluar su capacidad de pago.
Mantener una contabilidad ordenada también puede facilitar la evaluación de una solicitud de financiamiento.
3. Calcula cuánto puedes pagar sin afectar tu operación
Que una institución te ofrezca determinada cantidad de dinero no significa que debas aceptarla.
Antes de contratar un crédito, calcula cuánto dinero queda disponible después de cubrir los gastos de operación, sueldos, proveedores e impuestos.
Considera también las temporadas de menores ventas y los gastos imprevistos.
Por ejemplo, si después de cubrir todos sus compromisos un negocio dispone de 15,000 pesos mensuales, eso no significa que pueda destinar toda esa cantidad al pago de un préstamo. Es importante conservar un margen para emergencias y necesidades operativas.
4. Compara al menos tres opciones de financiamiento
No todos los créditos empresariales tienen las mismas condiciones.
Antes de elegir, compara las tasas de interés, comisiones, plazos, garantías y el Costo Anual Total (CAT), cuando corresponda, para identificar el costo del financiamiento.
Entre las alternativas disponibles en el mercado, Banorte cuenta con productos como Crédito PyME, dirigido a necesidades de pequeñas y medianas empresas, y Crédito Negocios y Empresas, orientado a financiar capital de trabajo.
La institución también mantiene una colaboración con CONTPAQi para facilitar herramientas de contabilidad, facturación, nómina y administración financiera.
Sin embargo, independientemente del banco que elijas, lo importante es revisar las condiciones de contratación y verificar que el financiamiento responda a las necesidades de tu empresa.
5. Verifica con quién estás contratando
Antes de entregar documentos o firmar un contrato, confirma que la institución financiera esté registrada ante las autoridades correspondientes.
Puedes consultar el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la Condusef para verificar información de las entidades financieras que se encuentran dentro de su ámbito de competencia.
Además, desconfía de quienes prometen créditos inmediatos y solicitan depósitos anticipados para liberar el dinero.
Lee el contrato completo, revisa las penalizaciones por pagos atrasados y pregunta por cualquier cargo que no comprendas.
¿Cuándo conviene solicitar un crédito para tu negocio?
Un crédito puede ser útil cuando los recursos se destinan a una inversión que permita aumentar las ventas, mejorar la productividad o mantener la operación de la empresa.
Sin embargo, si el negocio necesita financiamiento constantemente para cubrir gastos básicos, conviene revisar primero sus ingresos, costos y flujo de efectivo.
La recomendación es sencilla: antes de pedir prestado, asegúrate de que tu negocio pueda pagar sin poner en riesgo su funcionamiento.
Un financiamiento bien planeado puede convertirse en una herramienta de crecimiento. La diferencia está en conocer tus números, comparar alternativas y tomar decisiones de acuerdo con la capacidad financiera de tu empresa.
- Feria de las Afores 2026 llega a Monterrey: fechas, horarios y trámites que podrás realizar
- ¿Tienes un restaurante o bar? 3 claves para prevenir incendios en fin de año
- Banca móvil crece 556% en México, pero el ahorro y el crédito avanzan más lento
- Generación X: entre las deudas, los hijos y el apoyo a sus padres, ¿cómo administra su dinero?
- ¿Sabes cómo frenar en una emergencia? Consejos para evitar accidentes