La libertad financiera no depende únicamente de cuánto dinero ganas o de cuánto puedes invertir. También se construye con las decisiones que tomas cada vez que utilizas una tarjeta, solicitas un préstamo o pagas un financiamiento.
En ese camino, el historial crediticio puede convertirse en una herramienta importante, pues concentra información sobre el comportamiento de una persona frente a los créditos que ha contratado y permite a las instituciones evaluar cómo ha manejado sus compromisos financieros.
Tener un buen historial puede facilitar el acceso a financiamientos y mejores condiciones para comprar un automóvil o una vivienda, emprender un negocio o enfrentar determinados gastos sin descapitalizarse.
¿Qué dice tu historial crediticio sobre ti?
El historial comienza a construirse desde que una persona contrata sus primeros productos de crédito. Por ello, no es algo que deba preocuparnos únicamente cuando queremos solicitar una hipoteca o un préstamo por una cantidad elevada.
“Muchas personas creen que el historial crediticio solo cobra importancia cuando buscan un crédito hipotecario o un préstamo importante. En la plataforma tenemos un 90% de registros con información positiva gracias a que cada día más personas ya están revisando su información a través de Mi Reporte de Crédito Especial”, señaló Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito.
El directivo destacó que la reputación financiera se forma desde las primeras decisiones relacionadas con el crédito y puede abrir oportunidades durante el resto de la vida financiera.
Esto cobra relevancia en un mercado en el que el acceso al financiamiento se ha diversificado con la digitalización de los servicios financieros y la llegada de nuevos jugadores, entre ellos las fintech.
Pero tener más opciones de crédito también implica una responsabilidad: entender cuánto podemos pagar, cumplir puntualmente con los compromisos adquiridos y revisar la información que las instituciones reportan sobre nosotros.
¿Un buen historial puede ayudarte a pagar menos?
Un historial crediticio positivo no garantiza por sí solo que una institución te otorgará un préstamo ni una tasa determinada, ya que cada otorgante utiliza sus propios criterios de evaluación.
Sin embargo, mantener un comportamiento financiero responsable puede ser un elemento favorable al momento de solicitar financiamiento y acceder a mejores condiciones.
Por ello, conocer lo que aparece en tu reporte también ayuda a detectar posibles errores y entender cómo estás manejando tus créditos.
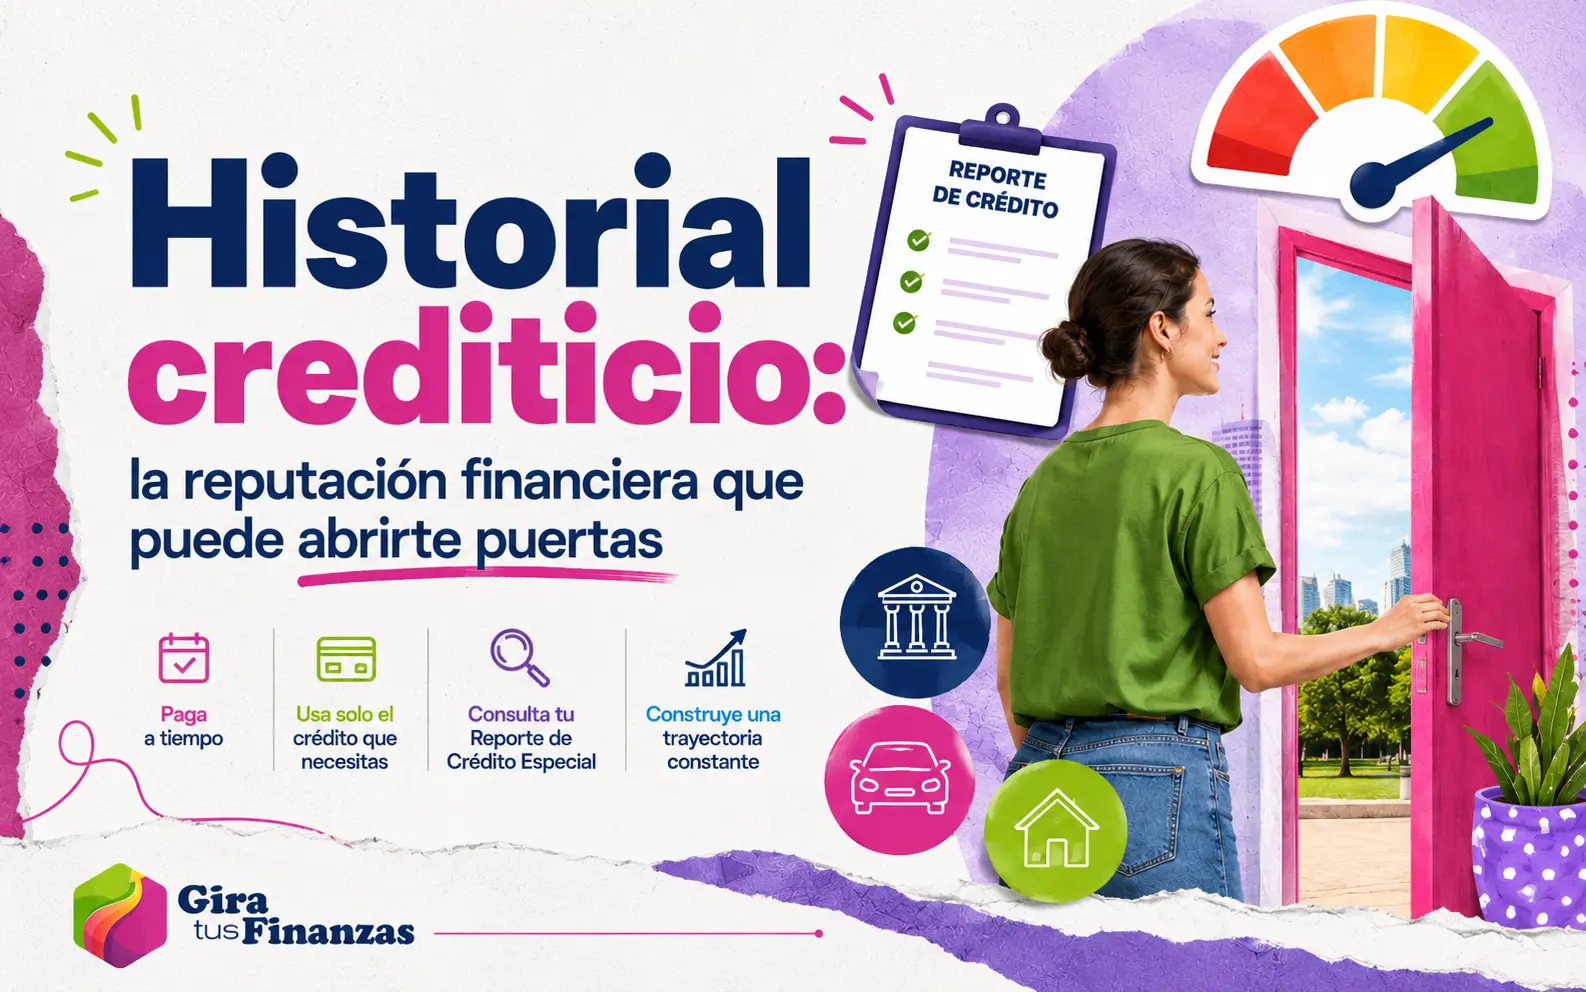
¿Cómo construir un buen historial crediticio?
Círculo de Crédito recomienda algunas acciones para fortalecer la reputación financiera desde los primeros créditos:
- Paga a tiempo. La puntualidad es uno de los elementos relevantes para construir un historial positivo.
- Solicita solo los créditos que necesitas. Antes de contratar un financiamiento, revisa si realmente lo necesitas y si las mensualidades caben en tu presupuesto.
- Consulta tu Reporte de Crédito Especial. La recomendación de Círculo de Crédito es revisarlo al menos dos veces al año para identificar errores, áreas de mejora y dar seguimiento a tu comportamiento financiero.
- Mantén una trayectoria constante. No se trata de acumular créditos, sino de demostrar un comportamiento estable y responsable a lo largo del tiempo.
“El historial crediticio debe entenderse como un recurso financiero. Así como una persona invierte tiempo en desarrollar habilidades profesionales o en generar patrimonio, también debe invertir en construir una reputación financiera sólida”, explicó Ruiz Palmieri.
¿Es mejor no tener créditos?
No necesariamente. Evitar cualquier financiamiento para “no estar en buró” es una idea que puede generar confusión.
No contar con antecedentes crediticios significa que los otorgantes disponen de menos información para evaluar cómo una persona maneja sus compromisos financieros.
Por ello, la clave no está en contratar créditos solo para generar historial, sino en utilizar aquellos que realmente sean necesarios, entender sus costos y pagarlos de acuerdo con las condiciones establecidas.
También es importante recordar que aparecer en una sociedad de información crediticia no significa automáticamente tener un mal historial: ahí se registra tanto información positiva como negativa sobre el comportamiento de los créditos.
Tu reputación financiera también se construye
Pensar en el historial crediticio como parte de las finanzas personales permite ir más allá de la idea de “estar o no estar en buró”.
Cada pago puntual, cada deuda liquidada y cada financiamiento utilizado responsablemente va dejando información sobre la manera en que administras el crédito.
“Construir libertad financiera no depende únicamente de cuánto ganamos, sino de las decisiones que tomamos con esos recursos. Un buen historial crediticio es una carta de presentación que habla de nuestros hábitos financieros y puede convertirse en uno de los recursos más importantes para alcanzar nuestras metas de largo plazo”, concluyó Ruiz Palmieri.
- ¿Tu banco está en tu celular? Así puedes proteger tu dinero
- Mes Rosa: una emergencia de salud también puede golpear tus finanzas
- México envejece más rápido: el reto financiero de vivir más años
- IA y salud mental: 8 de cada 10 mexicanos reportan algún síntoma
- Juguetirama 2026: Bodega Aurrera abre temporada de juguetes