¿Sobrevivirías un día sin efectivo? En México, 8 de cada 10 pagos todavía se hacen con billetes y monedas, mientras que en países de América Latina como Perú los medios digitales han ganado terreno rápidamente, sobre todo por el uso de billeteras digitales.
En Gira tus Finanzas quisimos comprobar qué tan diferente es pagar en este país. Visitamos Perú y durante nuestra estancia no utilizamos un solo sol en efectivo para comida, souvenirs o transporte.
Y los pagos digitales no estaban únicamente en restaurantes o grandes comercios. Los encontramos prácticamente a pie de calle.
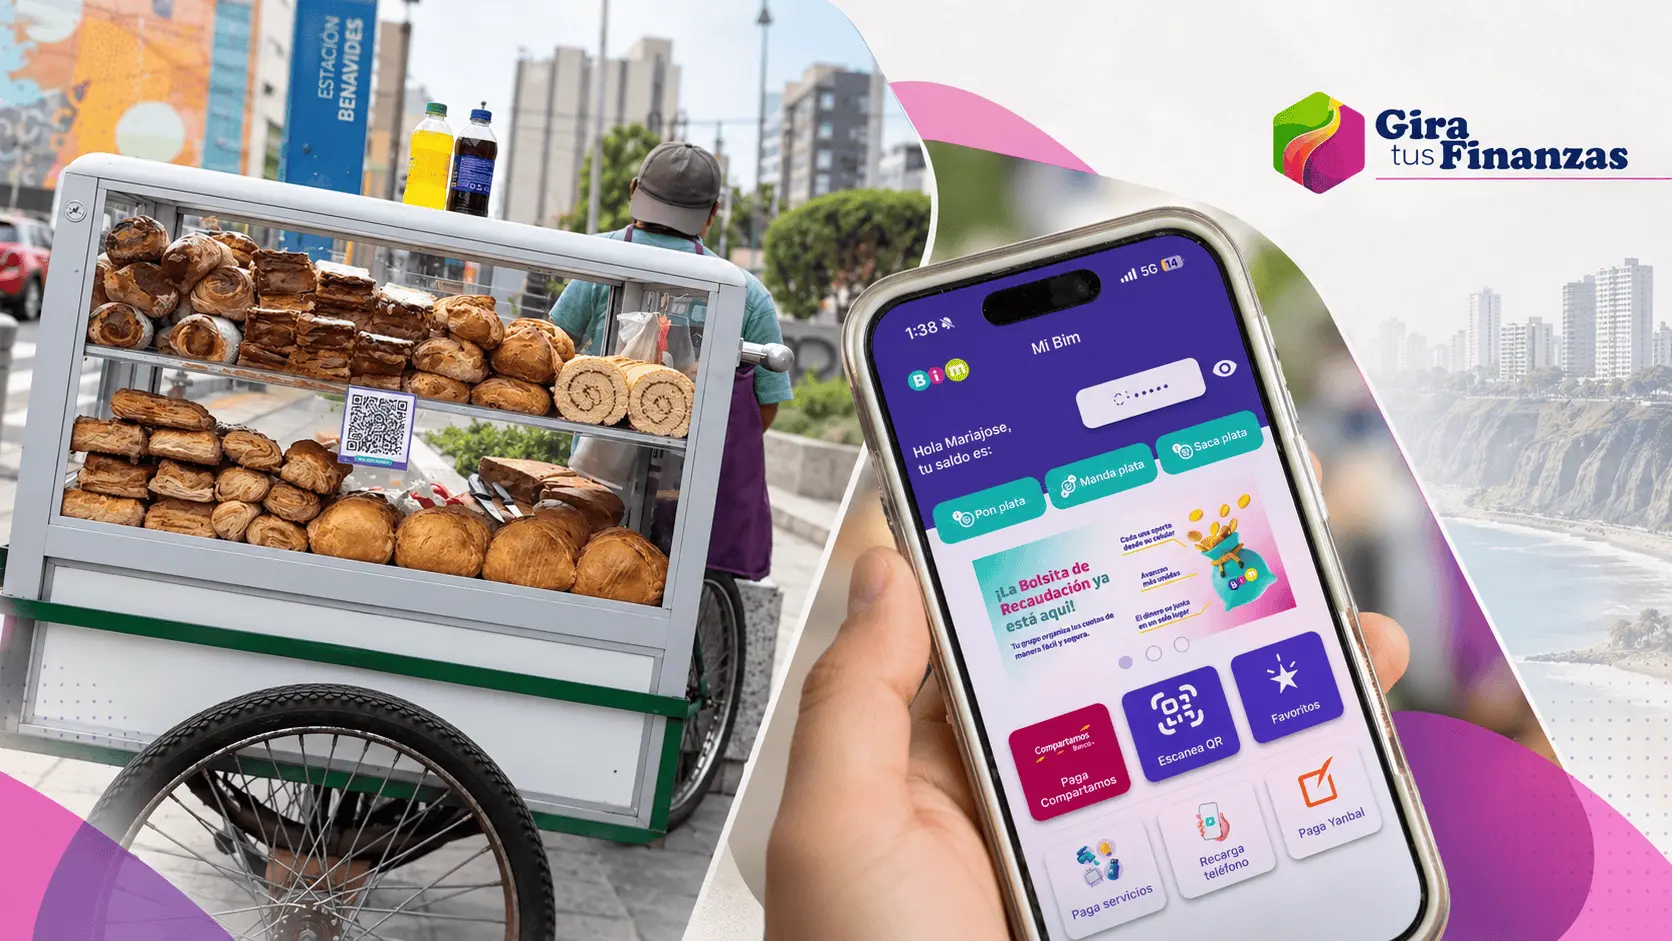
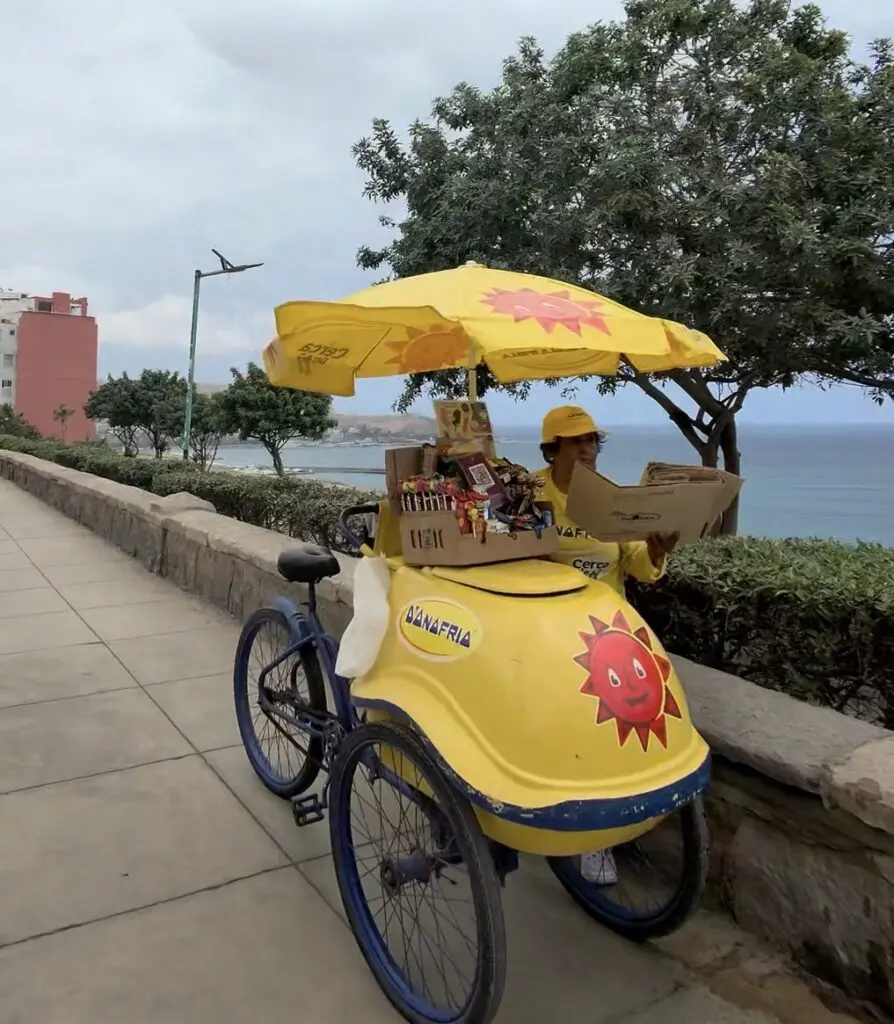
Vimos a un vendedor de pan que aceptaba pagos con QR, a una mujer que vendía comida afuera de una estación del Metropolitano donde también cobraba digitalmente, y a un vendedor de paletas con su carrito en una zona turística que ofrecía esta alternativa.
En el Inka Market, uno de los mercados de artesanías de Lima, la experiencia se repetía: los comercios que recorrimos permitían pagar con tarjeta o mediante QR.
Es decir, para pasar varios días en Lima no necesitamos buscar un cajero ni cambiar dinero para cubrir nuestros gastos cotidianos. El celular y la tarjeta fueron suficientes.
“Yo te diría que hoy más o menos un 80%” de los pagos en Perú son digitales, explicó Alfonso Peniche, director de Compartamos Banco Perú.
Avanzan medios de pagos
Gira tus Finanzas conoció más sobre este ecosistema durante una visita a Perú con medios mexicanos, organizada por Gentera y Compartamos Banco para conocer las operaciones de Compartamos Banco Perú, así como el avance de las microfinanzas y los pagos digitales en ese mercado.
Una de las herramientas detrás de esta transformación es BIM, una billetera móvil operada por Pagos Digitales Peruanos (PDP), empresa en la que Compartamos Banco Perú se convirtió en accionista mayoritario en 2020.
Actualmente, BIM supera los 2 millones de usuarios y registra alrededor de 19 millones de transacciones mensuales.
Pero después de ver cómo un vendedor de pan, un puesto de comida o un pequeño negocio pueden cobrar desde un celular, surge una pregunta inevitable: ¿qué hizo Perú para que los pagos digitales se volvieran tan cotidianos y qué podría aprender México?
¿Qué es BIM y cómo funcionan estos pagos digitales?
BIM es una billetera móvil en la que los usuarios pueden llevar dinero electrónico y realizar diferentes operaciones desde su celular.
El registro es gratuito y entre las operaciones más utilizadas están el envío y recepción de dinero, las recargas de celular y el pago de servicios.
Una de sus características más relevantes es la interoperabilidad. Esto significa que sus usuarios pueden enviar y recibir dinero con personas que utilizan otras billeteras digitales.
Es decir, que en la práctica, una persona no necesita utilizar exactamente la misma billetera que quien recibirá el dinero.
BIM también ha comenzado a incorporar cuentas de ahorro de Compartamos, lo que permite vincular ambos servicios y gestionar los recursos desde el ecosistema digital.
De acuerdo con información presentada durante el encuentro con medios mexicanos, más de 2 millones de personas tienen BIM descargado y se realizan alrededor de 19 millones de transacciones mensuales.
Los pagos digitales ya llegaron a las microfinanzas
El cambio también se observa entre los clientes de Compartamos Banco Perú.
Actualmente, 93% de las operaciones monetarias de sus clientes se realiza mediante Compartamos App y BIM.
Estas operaciones incluyen depositar dinero en una cuenta, hacer transferencias, recibir un préstamo o pagar la cuota de un crédito, entre otras.
La transformación resulta particularmente visible en los créditos grupales.
Durante la visita, directivos de la institución explicaron que los integrantes de estos grupos pueden pagar sus cuotas desde el celular. En lugar de reunir físicamente el dinero de cada participante y después llevarlo al banco, los pagos pueden realizarse mediante la billetera y verificarse en tiempo real.
Lo anterior indica que una operación que tradicionalmente dependía del efectivo ahora puede completarse desde un teléfono.
Perú le ha abierto la puerta a las billeteras digitales
El fenómeno no se limita a BIM ni a los clientes de Compartamos. De acuerdo con datos de la Superintendencia de Banca, Seguros y AFP (SBS) correspondientes a 2025 y presentados durante el encuentro, 67% de los adultos en Perú mantiene una cuenta o billetera.
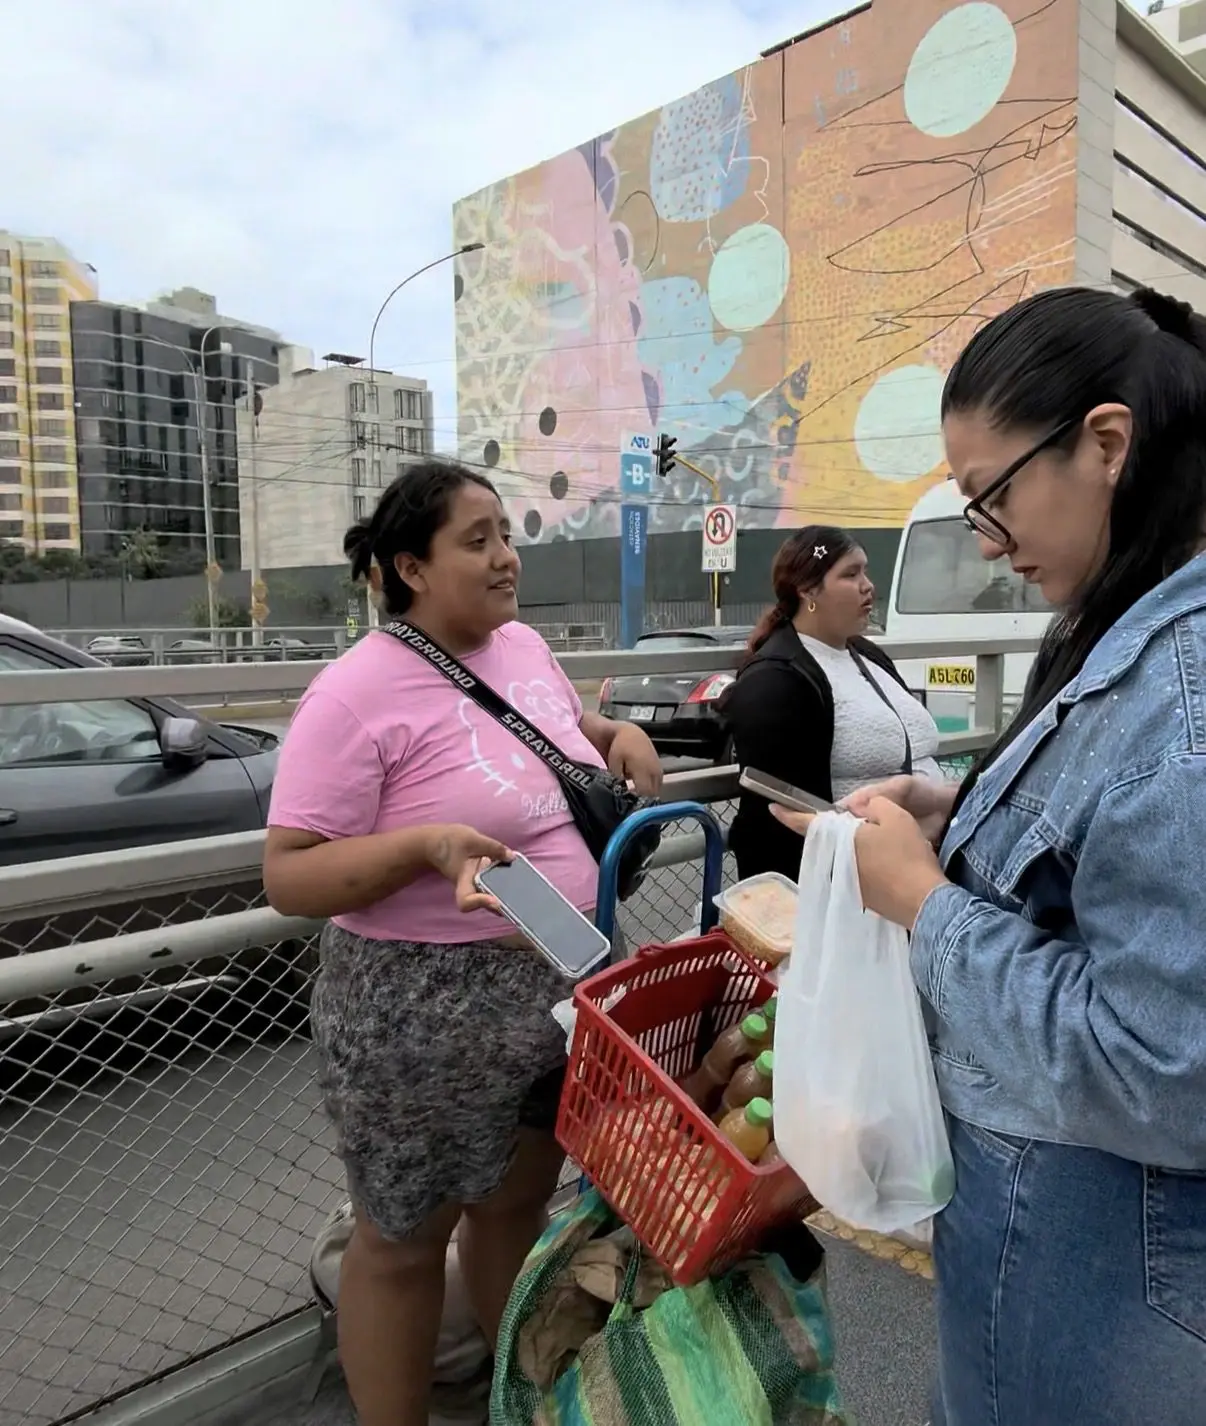
La facilidad para utilizar estos medios de pago se percibe también en la calle, como pudimos comprobar durante un recorrido por Lima, Perú.
Los códigos QR aparecen desde comercios establecidos hasta pequeños emprendimientos y vendedores en la vía pública. En muchos casos, para transferir dinero basta con escanear un QR o conocer el número celular de la persona que recibirá los recursos.
El efectivo no ha desaparecido, particularmente en regiones donde existen problemas de conectividad, pero las billeteras han permitido que cada vez más operaciones puedan realizarse sin billetes ni monedas.
Actualmente, en Perú operan cuatro billeteras digitales vinculadas a algunas de las principales instituciones financieras del país, de acuerdo con directivos de Compartamos Banco Perú.
Peniche explicó que las instituciones financieras comenzaron a desarrollar estas soluciones y posteriormente las autoridades peruanas asumieron un papel más activo para organizar e impulsar los pagos digitales.
Y ahí identifica una diferencia con México.
“Para mí la clave es que el gobierno de México tome realmente el protagonismo de todo esto. Y sean ellos los que impulsen este tema de los pagos digitales. Yo creo que esa es la clave”, señaló.
México tiene SPEI, CoDi y Dimo, ¿qué falta?
México tampoco parte de cero. El país cuenta con SPEI, la infraestructura que permite realizar transferencias electrónicas entre instituciones financieras prácticamente en tiempo real.
También existen herramientas como CoDi, diseñada para facilitar cobros y pagos mediante códigos QR y otras tecnologías, y Dimo, que permite utilizar el número celular para simplificar las transferencias.
El desafío está, en buena medida, en la adopción cotidiana. Mientras en Perú pudimos pagar digitalmente desde en un mercado de artesanías hasta con vendedores en la vía pública, en México el efectivo continúa teniendo un peso importante en las compras del día a día.
La pregunta, entonces, no es únicamente quién tiene la tecnología, sino qué tan fácil es utilizarla, cuántas personas y comercios la aceptan y qué tan sencillo resulta mover el dinero entre diferentes plataformas.
- Sin un sol en la cartera: ¿los pagos digitales reemplazarán al efectivo?
- ¿Tu banco está en tu celular? Así puedes proteger tu dinero
- Mes Rosa: una emergencia de salud también puede golpear tus finanzas
- México envejece más rápido: el reto financiero de vivir más años
- IA y salud mental: 8 de cada 10 mexicanos reportan algún síntoma