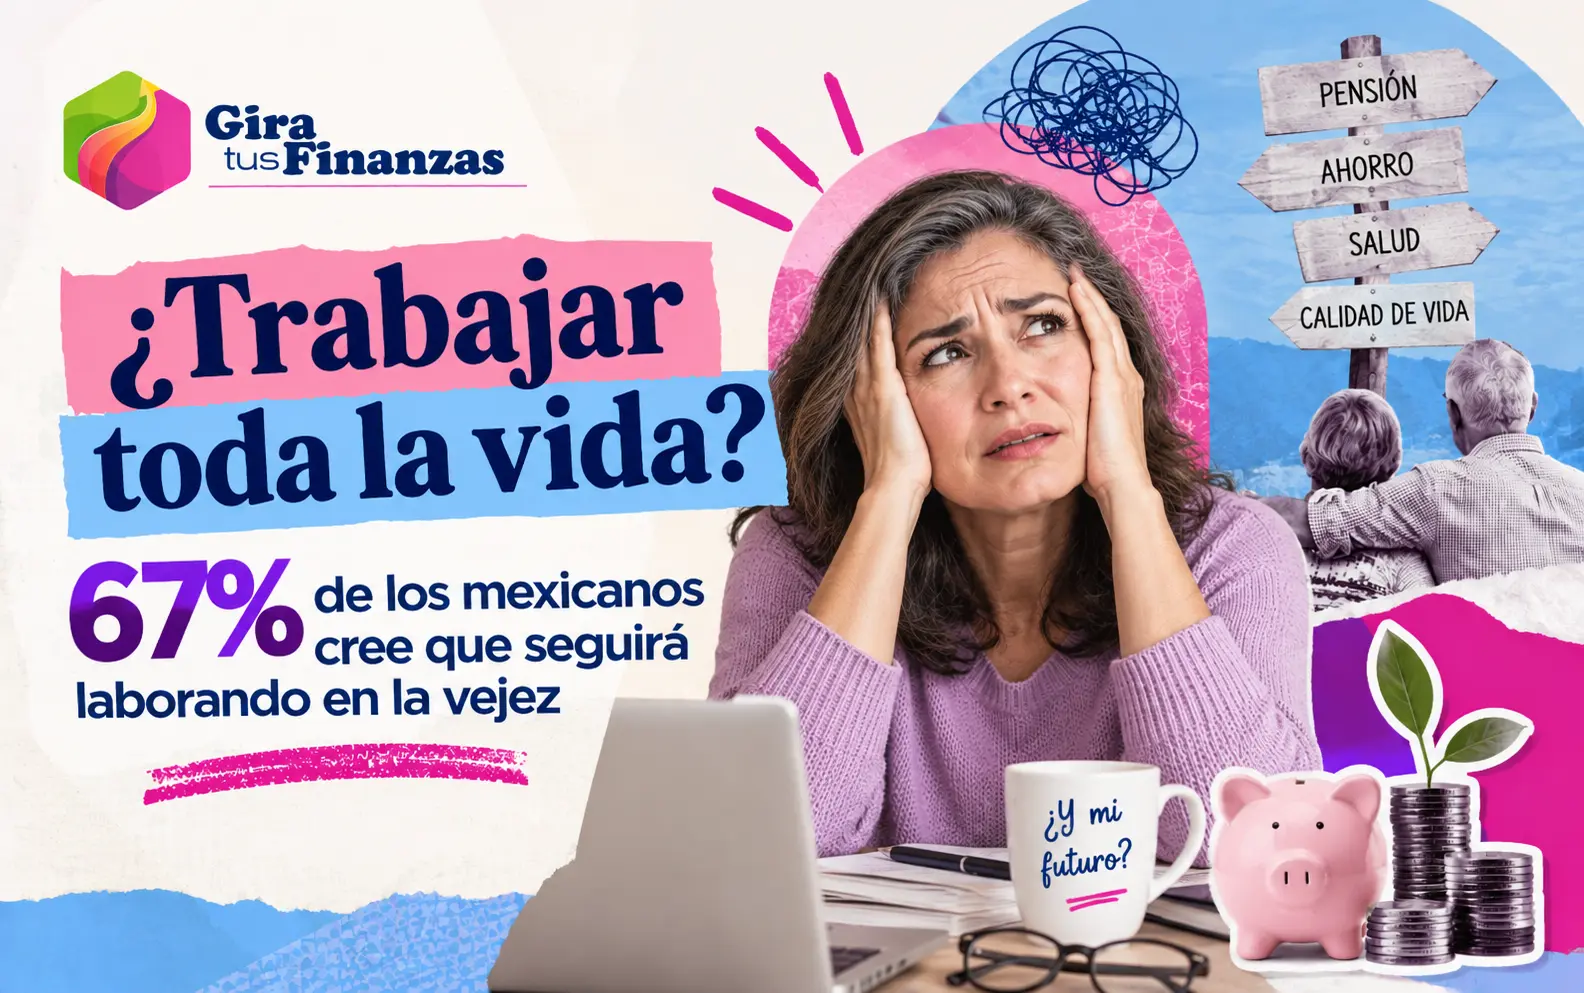
Pensar en dejar de trabajar y vivir del dinero acumulado durante la vida laboral todavía parece lejano para buena parte de los mexicanos. De hecho, casi siete de cada 10 personas consideran que seguirán trabajando durante la vejez.
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, 67.3% de la población contempla el trabajo como una fuente de recursos para su vejez, mientras que cerca de la mitad prevé sostenerse mediante una pensión o jubilación.
Los datos muestran una brecha entre las expectativas sobre esta etapa de la vida y la preparación financiera que existe actualmente.
Pocos tienen como meta ahorrar para el retiro
El panorama se vuelve más relevante cuando se observan los hábitos financieros de los hogares.
Según la Encuesta de Competencias Financieras 2024 del Banco de México, únicamente 15% de los hogares mexicanos tiene entre sus objetivos financieros ahorrar para el retiro, cuatro puntos porcentuales menos que en 2023.
Esto significa que, aunque millones de personas saben que necesitarán ingresos durante la vejez, preparar ese dinero todavía no ocupa un lugar prioritario entre sus metas.
La situación también se refleja en los instrumentos utilizados para construir un patrimonio de largo plazo.
Solo 42.2% de la población cuenta con una Afore y, entre quienes tienen una, apenas 7.9% realiza aportaciones voluntarias. Además, menos de 3% posee un plan privado de retiro.
No depender de una sola fuente de ingresos
Para Luis Morales, director técnico y Oferta de Salud y Vida en AXA México, uno de los retos consiste en diversificar las fuentes de recursos que sostendrán a una persona durante la vejez.
“Los sistemas de retiro más sólidos a nivel internacional comparten una característica: no dependen de una sola fuente de ingresos”, explicó.
El especialista destacó que experiencias como las de Países Bajos, Dinamarca e Islandia muestran que combinar pensiones públicas, ahorro relacionado con el trabajo y mecanismos individuales complementarios puede contribuir a construir mayor resiliencia financiera durante la jubilación.
En otras palabras, preparar el retiro no necesariamente significa apostar todo a una sola alternativa. Una estrategia puede combinar la pensión que corresponda, los recursos acumulados en la Afore, ahorro voluntario, inversiones u otros instrumentos de largo plazo.
¿Qué pasa si ya no puedes seguir ahorrando?
Hay otro riesgo que suele recibir menos atención: que el plan financiero diseñado para el retiro se interrumpa antes de alcanzar la meta.
Cuando se habla de ahorro para el retiro en México, normalmente la conversación gira alrededor de cuánto guardar, durante cuántos años hacerlo y qué rendimiento obtener.
Sin embargo, también conviene plantearse qué ocurriría si una enfermedad, invalidez o fallecimiento impidiera continuar realizando las aportaciones planeadas.
“El riesgo más importante para un plan de largo plazo no siempre es la volatilidad del mercado; muchas veces es la imposibilidad de seguir alimentándolo”, señaló Morales.
¿Qué son los Planes Personales de Retiro?
Los Planes Personales de Retiro (PPR) son instrumentos diseñados para acumular recursos que podrán utilizarse durante el retiro y pueden contratarse mediante diferentes vehículos financieros.
Existen alternativas ofrecidas por instituciones financieras y aseguradoras, por lo que antes de contratar es importante comparar características, costos, condiciones, riesgos y beneficios.
En el caso de algunos PPR ofrecidos mediante aseguradoras, pueden incorporarse componentes de protección frente a determinados eventos, como indemnizaciones o exención de aportaciones por invalidez, protección para beneficiarios en caso de fallecimiento y componentes de ahorro garantizado.
Las coberturas y condiciones dependen de cada producto, por lo que deben revisarse antes de contratar.
Dos preguntas para empezar a planear tu retiro
Planear el retiro implica mucho más que preguntarse cuánto dinero puedes guardar cada mes.
También requiere estimar cuánto capital necesitarás para mantener el nivel de vida que deseas y analizar qué ocurriría con tu estrategia si en algún momento ya no pudieras continuar aportando.
Comenzar temprano puede ampliar las posibilidades de construir ese patrimonio, pero también es importante diversificar y conocer qué protección ofrece cada instrumento.
La jubilación puede parecer muy lejana, pero hay una pregunta que vale la pena hacerse desde ahora: si mañana dejaras de recibir ingresos, ¿tu plan para el retiro podría seguir adelante?
- Ahorro para el retiro: 67% cree que trabajará en la vejez
- Banamex lanza “120 Horas”: dará 10% de bonificación en compras a MSI
- ¿Quieres empezar a invertir? Aquí 5 opciones para dar el primer paso
- ¿Te llegó un enlace de “tu banco” por WhatsApp? No lo abras sin verificar
- Sismos en México: cómo proteger a tu familia, tu casa y tu bolsillo