Administrar el dinero de una familia implica coordinar gastos, establecer prioridades y prepararse para situaciones inesperadas. Aunque puede parecer una tarea complicada, algunos hábitos pueden ayudar a mantener las cuentas del hogar bajo control.
El primer paso para mejorar las finanzas familiares es conocer cuánto dinero entra al hogar, cuánto sale y hacia dónde se está destinando, explicó José Luis Muñoz Domínguez, Director Ejecutivo de Sustentabilidad de Grupo Financiero Banorte.
Contar con esta información permite elaborar un presupuesto, identificar gastos que pueden reducirse y establecer objetivos financieros para el corto, mediano y largo plazo.
¿Cómo empezar a organizar las finanzas familiares?
Un presupuesto familiar funciona como una radiografía del dinero del hogar. Permite identificar los gastos indispensables —como vivienda, alimentación, transporte y servicios— y diferenciarlos de aquellos que pueden ajustarse.
También ayuda a establecer cuánto dinero puede destinarse periódicamente al ahorro y a definir objetivos concretos.
Entre las acciones que pueden ayudar a ordenar las finanzas se encuentran identificar los gastos esenciales y los no prioritarios, establecer metas familiares, destinar una parte de los ingresos al ahorro y utilizar herramientas financieras adecuadas para cada objetivo.
La clave está en que el presupuesto sea realista y pueda mantenerse en el tiempo.
Un fondo para cuando algo no salga como estaba planeado
Una reparación en casa, un problema con el automóvil o algún gasto médico pueden aparecer sin previo aviso. Por ello, otra pieza importante de las finanzas familiares es contar con un fondo de emergencia.
Este ahorro tiene como objetivo disponer de recursos para enfrentar gastos inesperados sin recurrir inmediatamente al crédito ni comprometer el dinero destinado a otros objetivos.
Actualmente existen herramientas digitales que permiten separar automáticamente una parte de los ingresos. Banorte, por ejemplo, cuenta en su aplicación móvil con funciones como Apartados y Ahorro Programado, que permiten destinar recursos para distintos objetivos, como emergencias, vacaciones o educación.
La automatización puede facilitar el hábito de ahorrar, especialmente cuando el dinero se separa antes de comenzar con otros gastos.
Los seguros también forman parte de la planeación
Además del ahorro para emergencias, los seguros pueden funcionar como un mecanismo de protección financiera frente a determinados riesgos.
Una enfermedad, un accidente automovilístico o un daño en la vivienda pueden representar gastos elevados para una familia. Dependiendo de la cobertura contratada, un seguro puede ayudar a reducir el impacto que estos eventos tendrían sobre el patrimonio y el presupuesto familiar.
Antes de contratar uno es importante revisar las coberturas, exclusiones, deducibles, sumas aseguradas y costos para determinar si corresponde con las necesidades y posibilidades económicas del hogar.
De los sueños a las metas financieras
Comprar una vivienda, emprender un negocio, realizar un viaje, financiar la educación de los hijos o construir patrimonio son objetivos que requieren planeación.
Para convertir un deseo en una meta financiera es necesario definir cuánto dinero se necesita, establecer un plazo y determinar cuánto debe ahorrarse periódicamente.
No siempre será posible avanzar al mismo ritmo. Lo importante es revisar las metas conforme cambien los ingresos, gastos y necesidades de la familia.
Hablar de dinero también ayuda
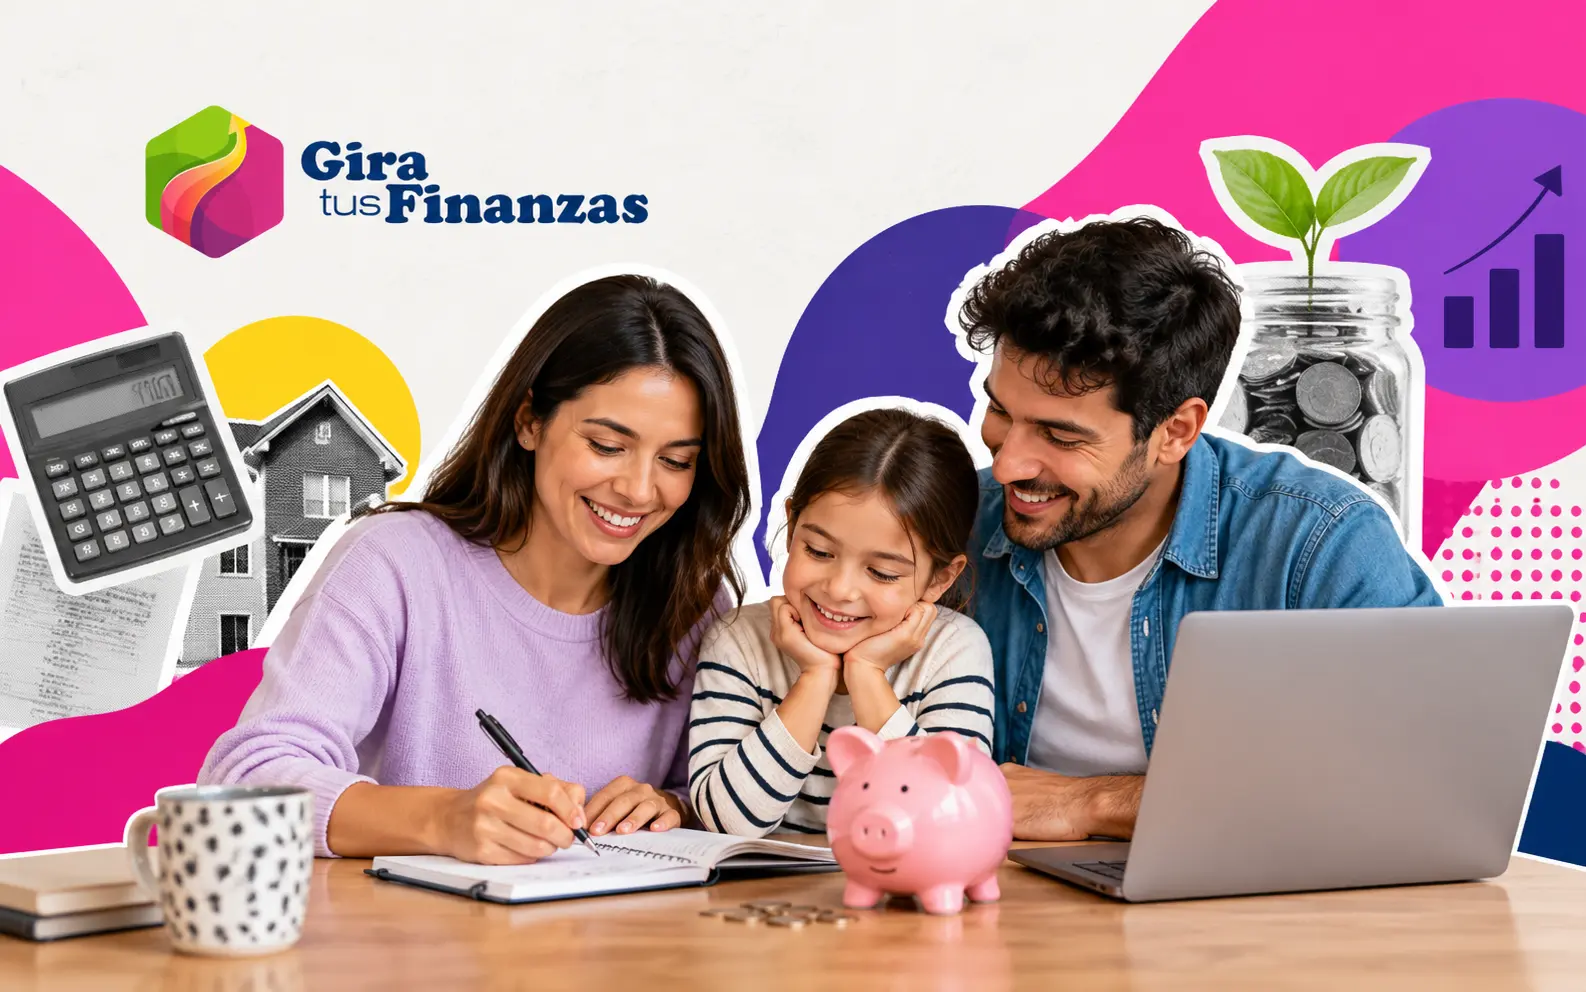
Las finanzas familiares no deberían ser responsabilidad de una sola persona. Hablar sobre dinero dentro del hogar puede ayudar a que sus integrantes conozcan las prioridades, participen en las decisiones y comprendan por qué se ahorra para determinados objetivos.
Normalizar conversaciones sobre presupuesto, ahorro, crédito y consumo responsable también puede contribuir a desarrollar mejores hábitos financieros entre niñas, niños y jóvenes.
Organizar las finanzas del hogar no significa tener todo resuelto de inmediato. Se trata de tomar pequeñas decisiones de manera constante para tener mayor control del dinero, enfrentar imprevistos y avanzar hacia las metas de la familia.
- Banamex, entre los 10 bancos más seguros de América Latina en 2026
- ¿Pedir un crédito para emprender o usar tus ahorros? Dos historias de éxito
- Crecer sin sobreendeudar: Compartamos está cuidando el bolsillo de sus clientes
- ¿Sabes en qué se va tu dinero? 5 consejos para organizar tus gastos
- Mujeres ganan terreno en empresas familiares, revela estudio de Banamex