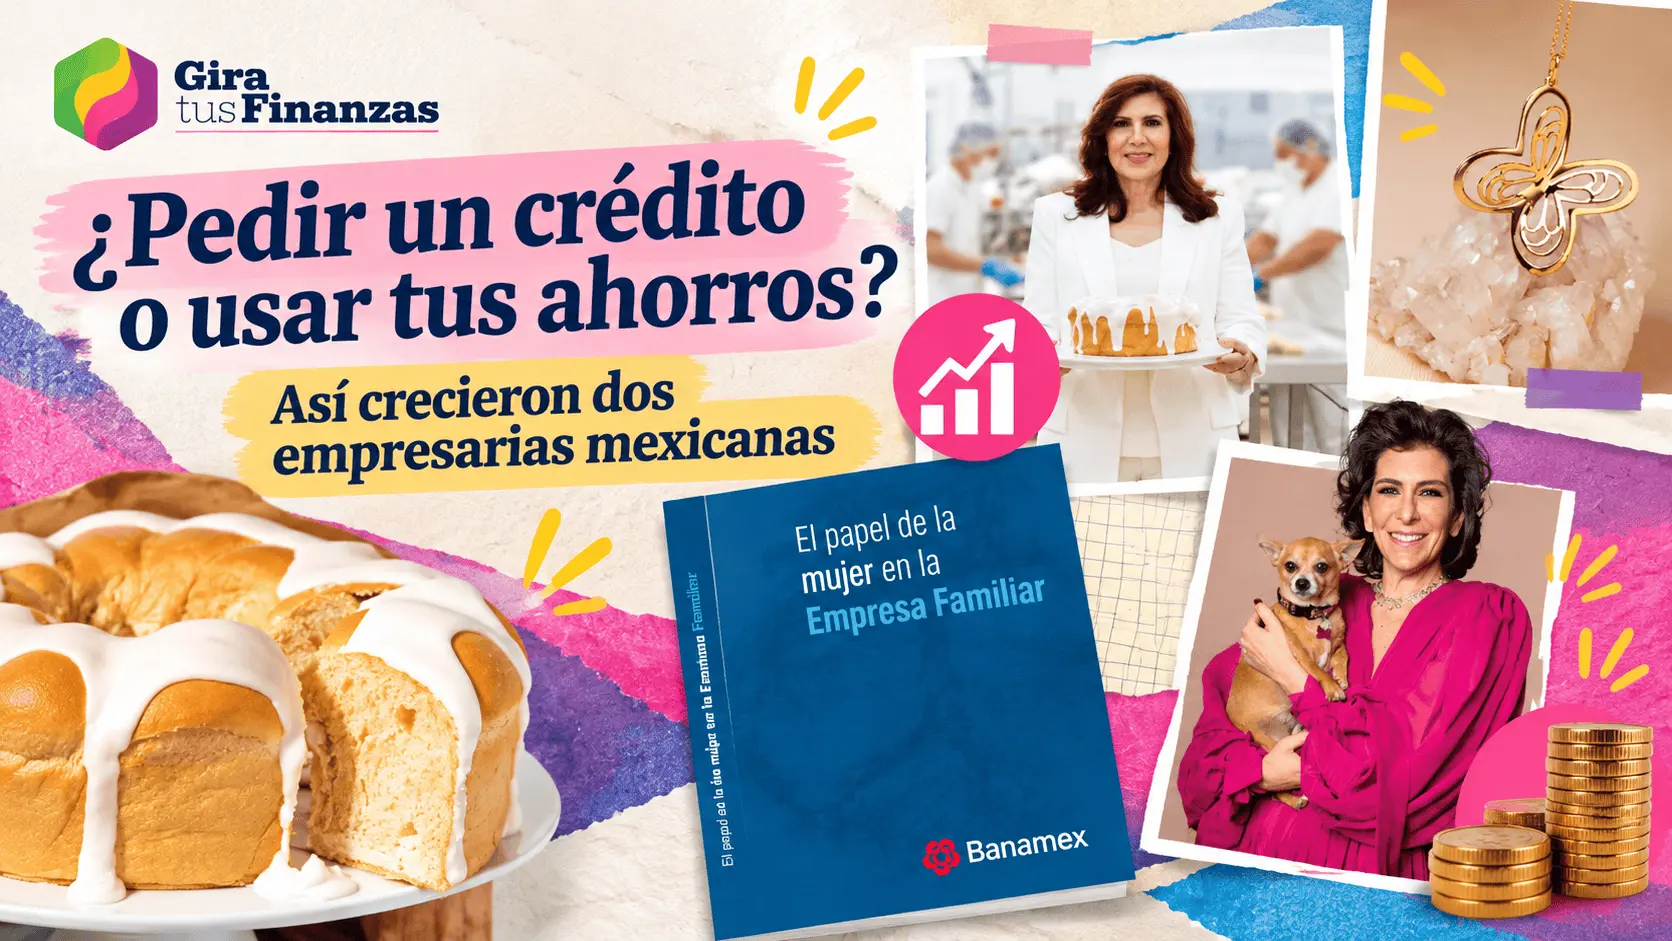
¿Es mejor utilizar tus ahorros o pedir un crédito para emprender un negocio? Esta es una de las primeras decisiones financieras que enfrentan quienes buscan tener una empresa, pero también una de las más importantes para su crecimiento.
Las experiencias de Tere Cazola, fundadora de una reconocida cadena de reposterías, y Tanya Moss, creadora de una firma mexicana de joyería, muestran que comenzar con recursos propios y recurrir posteriormente al financiamiento pueden ser estrategias complementarias.
Durante la presentación del libro El papel de la mujer en la Empresa Familiar, elaborado por el Centro Banamex para el Desarrollo de la Empresa Familiar, ambas empresarias compartieron cómo administraron sus recursos, reinvirtieron sus ganancias y enfrentaron los retos financieros de sus negocios.
De acuerdo con la publicación, se estima que casi el 23% de las empresas familiares son dirigidas por mujeres, quienes enfrentan desafíos relacionados con el financiamiento, la sucesión y el acceso a los espacios de decisión.
Tere Cazola: de emprender en su cocina a solicitar un crédito
Con 250 pesos, dinero de sus hijos, Tere Cazola comenzó su negocio de repostería hace más de cuatro décadas, desde la cocina de su casa en Mérida, Yucatán. En aquel momento tenía cuatro hijos y su prioridad era generar ingresos para ofrecerles mejores oportunidades sin comprometer las finanzas de su familia.
Por eso decidió crecer poco a poco, utilizando los ingresos de su emprendimiento para comprar ingredientes, maquinaria y equipo, en lugar de recurrir a un préstamo.
“Todo lo que se vendía, todo lo que yo hacía, me servía para comprar más material, comprar un horno, alguna batidora”, recordó ante medios de comunicación.
Durante los primeros años, mantuvo la operación dentro de su vivienda y destinó las ganancias a fortalecer el negocio.
Su estrategia fue reinvertir antes de realizar otros gastos personales importantes, como cambiar de automóvil o comprarse una casa.
Con el paso del tiempo, el negocio creció y también cambiaron sus necesidades financieras.
Tere Cazola relató que, cuando decidió dar un paso importante en la expansión de su empresa, recurrió a un crédito de Banamex, institución que, aseguró, la apoyó para desarrollar las instalaciones donde actualmente opera.
Hoy su cadena de reposterías cuenta con más de 100 puntos de venta en diferentes lugares de México.
Tanya Moss: reinvertir las ganancias para hacer crecer su empresa
La diseñadora de joyería Tanya Moss compartió una experiencia similar. Su negocio comenzó hace aproximadamente tres décadas con recursos propios y el apoyo de su entorno familiar.
Durante sus primeros años, las ganancias no se tradujeron necesariamente en ahorros personales, sino en recursos para seguir desarrollando la empresa.
“Lo que hicimos con nuestros medios fue una serie de reinvertir, reinvertir, reinvertir”, expresó.
Sin embargo, conforme el negocio creció, también reconoció la importancia de contar con instituciones financieras que puedan apoyar nuevos proyectos.
Para Moss, tener acceso al crédito representa algo más que disponer de dinero: significa contar con un respaldo para aprovechar oportunidades sin comprometer inmediatamente los ahorros.
La empresaria destacó que esta posibilidad brinda tranquilidad para concentrarse en el desarrollo de nuevos proyectos.
Su experiencia muestra que comenzar sin financiamiento externo no significa descartarlo para siempre. Las necesidades de un negocio cambian conforme aumenta su tamaño, sus operaciones y sus oportunidades de expansión.
Banamex: las empresarias tienen buen comportamiento de pago
Durante la presentación de libro, Carlos Núñez Urquiza, director ejecutivo del Centro Banamex para el Desarrollo de la Empresa Familiar, destacó la experiencia favorable que ha tenido la institución con negocios dirigidos por mujeres.
Explicó que Banamex ha desarrollado iniciativas de financiamiento enfocadas en pequeñas y medianas empresas fundadas por mujeres y que, en su experiencia, las empresarias han mostrado un buen comportamiento de pago y administración de sus negocios.
De acuerdo con lo expuesto, este comportamiento ha permitido ofrecer condiciones diferenciadas en algunos créditos empresariales, con tasas aproximadamente un punto porcentual inferiores a las aplicables a otros financiamientos para pymes.
El directivo señaló que estos indicadores permiten a la institución reconocer la capacidad de administración y cumplimiento financiero de las empresarias.
Mujeres ganan espacios en las decisiones empresariales
La participación de las mujeres no se limita a la creación de negocios. También han ganado terreno en los órganos de decisión de las empresas familiares.
Según la investigación de Banamex, el 69% de las empresas consultadas cuenta con al menos una mujer en su consejo de administración, lo que refleja su presencia en los espacios donde se toman decisiones estratégicas sobre el futuro de los negocios.
Sin embargo, el estudio también identifica barreras para su desarrollo profesional, entre ellas la falta de políticas de género y programas específicos que impulsen su crecimiento dentro de las organizaciones.
La investigación se elaboró a partir de 101 encuestas a líderes de familias empresarias vinculadas a los consejos consultivos de Banamex.
¿Cuándo conviene pedir un crédito para emprender un negocio?
Las experiencias de ambas empresarias dejan una lección importante: el crédito no necesariamente debe ser el punto de partida de un emprendimiento, pero puede convertirse en una herramienta útil para hacerlo crecer.
Antes de acceder a un financiamiento, conviene revisar cuánto dinero necesita realmente el negocio, para qué se utilizará y si los ingresos permitirán cubrir las mensualidades sin afectar sus operaciones.
Por ejemplo, solicitar un préstamo para comprar maquinaria que permita aumentar la producción puede ser una decisión distinta a endeudarse para cubrir gastos cotidianos que el negocio no logra sostener.
También es importante comparar las tasas de interés, el Costo Anual Total (CAT), las comisiones y los plazos de pago antes de contratar cualquier financiamiento.
- ¿Pedir un crédito para emprender o usar tus ahorros? Dos historias de éxito
- Crecer sin sobreendeudar: Compartamos está cuidando el bolsillo de sus clientes
- ¿Sabes en qué se va tu dinero? 5 consejos para organizar tus gastos
- Mujeres ganan terreno en empresas familiares, revela estudio de Banamex
- Banamex dará 10% de bonificación en compras a meses sin intereses