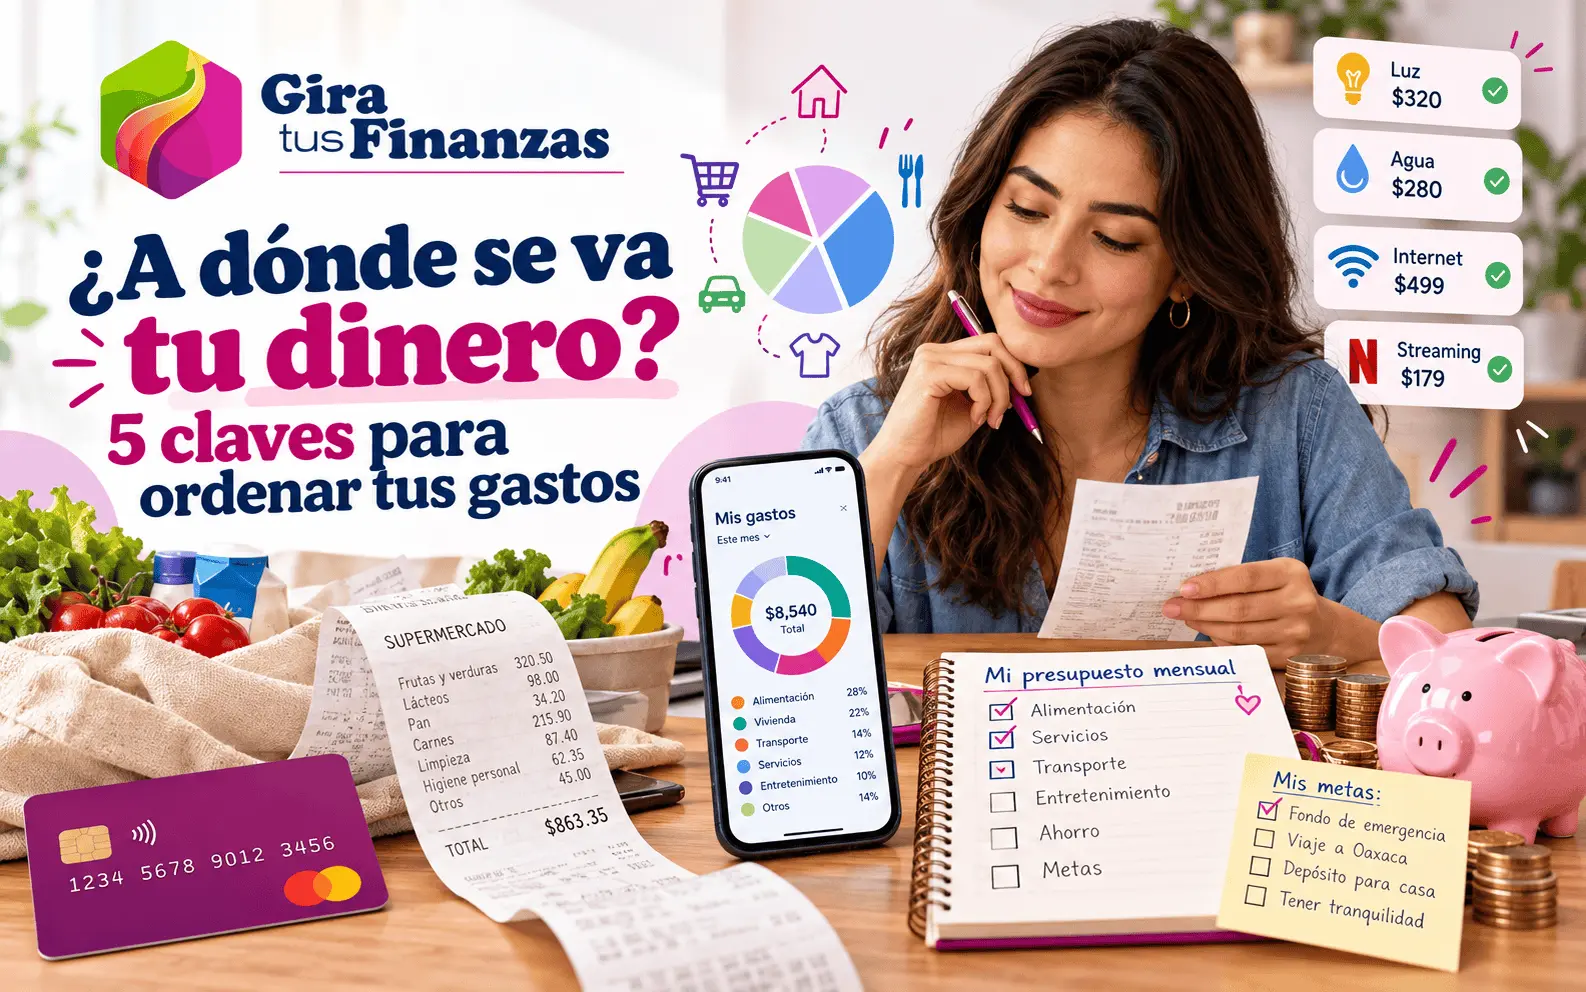
Entre el supermercado, los servicios, las suscripciones y las compras a meses, una parte de nuestro dinero ya está comprometida incluso antes de recibir la siguiente quincena. Pero ¿realmente sabemos cuánto gastamos y qué cantidad nos queda disponible?
Organizar tus gastos personales es uno de los primeros pasos para conocer cómo utilizas tu dinero, identificar pagos que puedes reducir y tomar mejores decisiones antes de asumir nuevas deudas.
De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, elaborada por el Instituto Nacional de Estadística y Geografía (INEGI) y la Comisión Nacional Bancaria y de Valores (CNBV), el 65.3% de la población de entre 18 y 70 años llevó un registro de sus gastos personales o del hogar.
Entre quienes llevaban ese control, el 51.8% separó el dinero destinado a pagos o deudas del gasto diario.
Aunque llevar un registro no garantiza que el dinero alcance para todo, sí permite reconocer los hábitos de consumo y saber cuánto podemos destinar al ahorro o a nuevos proyectos.
¿Por qué es importante conocer tus hábitos de consumo?
Saber cuánto gastas no es lo mismo que conocer cómo manejas tus créditos. Ambas cosas son importantes para tener una visión más completa de tus finanzas personales.
“Nuestros hábitos de compra nos muestran en qué utilizamos nuestro dinero, mientras que el historial crediticio refleja cómo cumplimos nuestros compromisos financieros. Por ello, revisar ambas fuentes de información nos permite tener un panorama más completo de nuestras finanzas al momento de planear nuevos objetivos o proyectos”, explica Juan Manuel Ruiz Palmieri, CEO de Círculo de Crédito.
Por ejemplo, puedes pagar puntualmente tu tarjeta de crédito y, al mismo tiempo, tener tantos compromisos mensuales que apenas te quede dinero para ahorrar.
De ahí la importancia de revisar tanto tus movimientos bancarios como los pagos pendientes.
5 consejos para organizar tus gastos personales y ahorrar
Círculo de Crédito comparte cinco acciones que puedes poner en práctica para entender mejor tus finanzas y prepararte para tus próximos objetivos.
1. Descubre en qué gastas más
Revisa tus movimientos bancarios del último mes y clasifícalos por categorías: alimentación, transporte, entretenimiento, servicios y compras personales.
Después, identifica cuáles se repiten y cuánto representan de tus ingresos.
Consejo Gira tus Finanzas: No olvides esos gastos pequeños que parecen inofensivos. Varias compras de bajo monto pueden representar una cantidad importante al finalizar el mes.
2. Identifica cómo pagas tus compras
¿Utilizas tu tarjeta de crédito para todo o prefieres pagar con débito?
Distingue qué medio de pago usas para tus compras habituales y cuáles reservas para gastos ocasionales.
Recuerda que pagar con tarjeta de crédito no significa tener ingresos adicionales. Si no liquidas el saldo correspondiente a tiempo, podrías generar intereses.
3. Revisa tus compras a meses
Comprar a meses sin intereses puede ayudarte a distribuir el costo de un producto, pero también significa comprometer parte de tus ingresos futuros.
Consulta cuántas compras a plazos tienes activas, cuánto pagas mensualmente entre todas y cuándo terminarás de liquidarlas.
Ojo: Aunque cada mensualidad parezca pequeña, la suma de varias compras puede reducir considerablemente el dinero disponible para otros gastos.
4. Conoce tu Credit Score
Además de revisar tus gastos, es útil conocer cómo se refleja tu comportamiento de pago en tu historial crediticio.
El Credit Score es una puntuación que ayuda a evaluar tu perfil de riesgo crediticio a partir de la información disponible sobre tus créditos.
Conocerlo puede darte una referencia de tu situación antes de solicitar un nuevo financiamiento.
Sin embargo, tener una buena puntuación no garantiza que te autoricen un crédito, pues cada institución financiera utiliza sus propios criterios de evaluación.
5. Encuentra oportunidades para alcanzar tus metas
Una vez que identificaste tus gastos, revisa cuáles puedes reducir sin afectar tus necesidades esenciales.
Ese dinero puede convertirse en un ahorro para un viaje, continuar tus estudios, comprar algún producto o comenzar un fondo para imprevistos.
No se trata de eliminar todos tus gustos, sino de decidir cuáles son prioritarios y cuánto puedes destinar a ellos sin descuidar tus compromisos.
¿Comprar a meses o ahorrar? Así puedes tomar una mejor decisión
Por ejemplo, si quieres comprar una computadora de $12,000, tienes dos opciones: ahorrar $1,000 mensuales durante un año para pagarla de contado o adquirirla a 12 meses sin intereses, con mensualidades de $1,000.
En ambos casos destinarías la misma cantidad cada mes, siempre que el financiamiento no incluya cargos adicionales.
La diferencia es que, al ahorrar, compras cuando ya tienes el dinero, mientras que al utilizar tu tarjeta de crédito obtienes el producto de inmediato, pero comprometes parte de tus ingresos futuros.
Antes de decidir, revisa cuánto dinero tienes comprometido en otras mensualidades y si podrías seguir pagando ante un gasto imprevisto.
También es recomendable analizar tus movimientos de varios meses para evitar que una temporada con gastos extraordinarios distorsione tu presupuesto.
“Revisar las compras que realizamos por un periodo de varios meses nos ayuda a distinguir los gastos ocasionales de aquellos que se han vuelto habituales. Así evitaremos tomar como referencia un mes atípico al calcular cuánto dinero podemos destinar a una meta”, concluye Ruiz Palmieri.
Recuerda: Conocer tus gastos no significa dejar de comprar lo que te gusta. Se trata de tomar decisiones informadas, cumplir con tus compromisos y darle espacio en tu presupuesto a las metas que quieres alcanzar.
- Banamex, entre los 10 bancos más seguros de América Latina en 2026
- ¿Pedir un crédito para emprender o usar tus ahorros? Dos historias de éxito
- Crecer sin sobreendeudar: Compartamos está cuidando el bolsillo de sus clientes
- ¿Sabes en qué se va tu dinero? 5 consejos para organizar tus gastos
- Mujeres ganan terreno en empresas familiares, revela estudio de Banamex