Si comenzaste a cotizar ante el Instituto Mexicano del Seguro Social (IMSS) a partir del 1 de julio de 1997, tu retiro estará sujeto a la Ley 97 del IMSS, un régimen en el que el dinero acumulado en tu Afore es fundamental para determinar cuánto recibirás de pensión.
A diferencia de la Ley 73, este sistema se basa en una cuenta individual en la que se depositan las aportaciones para el retiro. Por ello, conocer cuánto tienes ahorrado, tus semanas cotizadas y las opciones para pensionarte es importante para planear tu futuro financiero.
De acuerdo con la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar), entre enero de 2021 y junio de 2026, un total de 120 mil 882 trabajadores obtuvieron una pensión bajo este régimen.
Gerardo Chavarría, gerente de Iniciativas de Negocio en Afore SURA, explicó que conocer las distintas modalidades de pensión permite tomar mejores decisiones.
“Para tener una pensión que te permita cumplir tus objetivos financieros, es necesario conocer las opciones que ofrece esta ley para saber cuál se adapta mejor a tus posibilidades. El ahorro voluntario y la elección de una Afore con rendimientos consistentes son dos elementos esenciales para garantizar el crecimiento de tus recursos”, señaló.
Ley 97 del IMSS: ¿cuántas semanas necesitas para pensionarte en 2026?
Para solicitar una pensión por cesantía en edad avanzada o vejez bajo la Ley 97, debes cumplir con los siguientes requisitos:
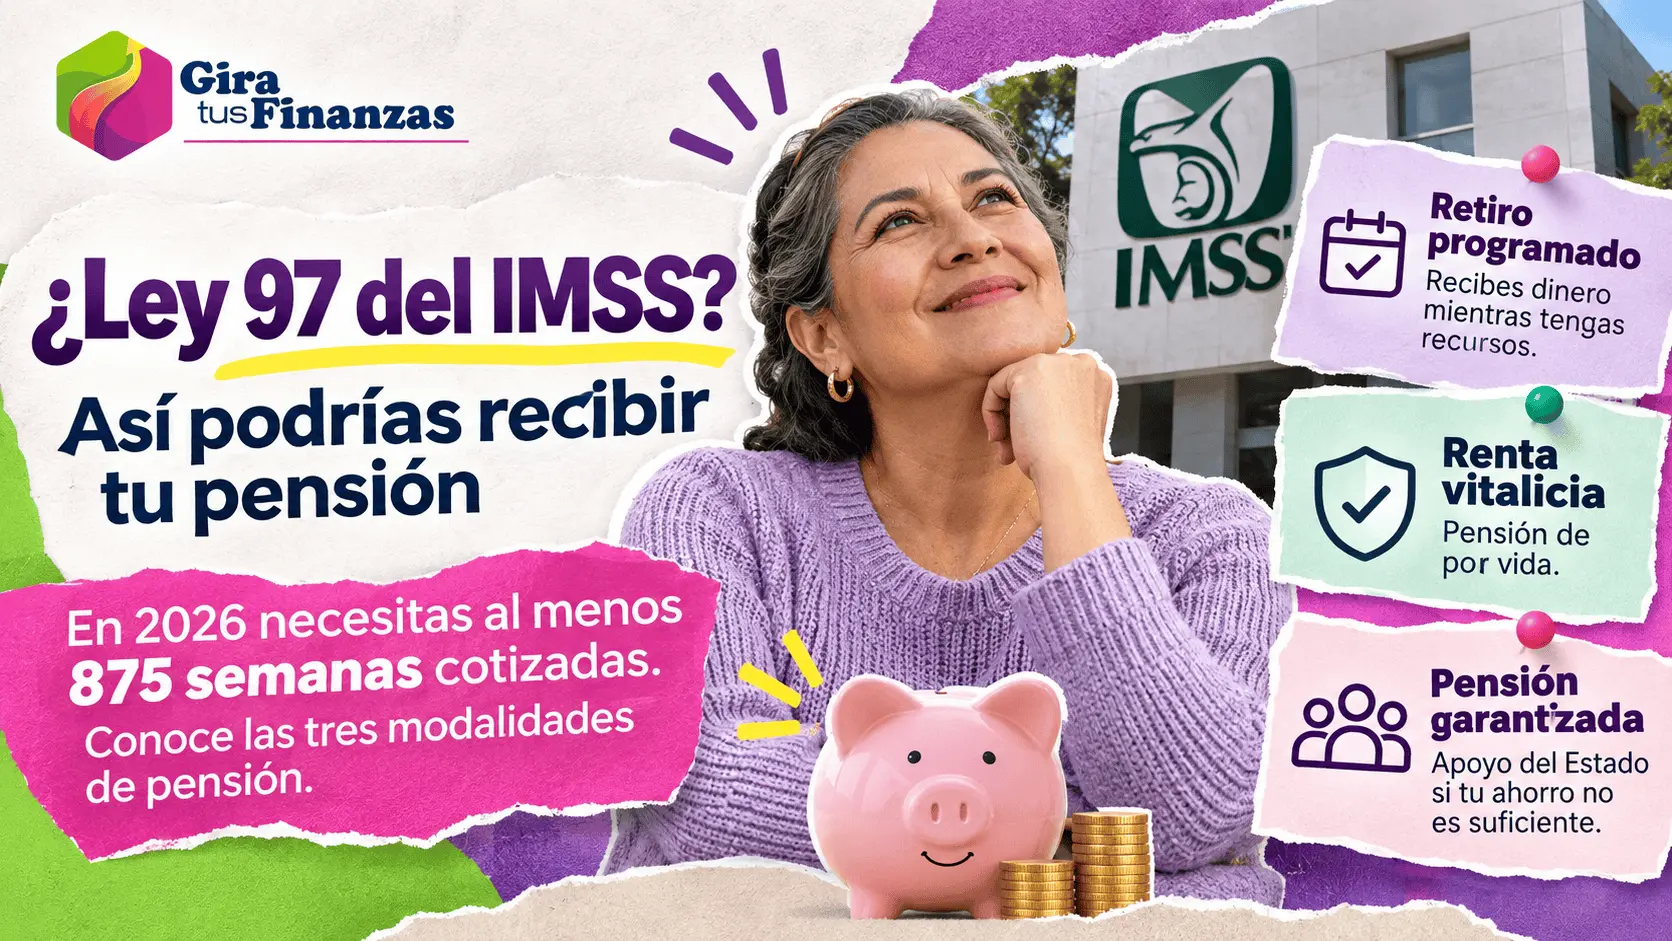
- Tener al menos 875 semanas cotizadas en 2026.
- Contar con entre 60 y 64 años para solicitar una pensión por cesantía en edad avanzada, o 65 años para una pensión por vejez.
- Mantener actualizado tu Expediente de Identificación del Trabajador en tu Afore.
- Cumplir con las condiciones de baja laboral aplicables al trámite.
Es importante considerar que las semanas mínimas aumentan cada año. En 2027 se necesitarán 900 y el requisito llegará a 1,000 semanas en 2031.
Si no sabes cuántas semanas llevas acumuladas, puedes consultar tu Constancia de Semanas Cotizadas en el portal del IMSS. Necesitarás tu CURP, Número de Seguridad Social y correo electrónico.
¿Cuáles son los tres tipos de pensión de la Ley 97?
Aunque los trabajadores cotizan bajo el mismo régimen, existen tres alternativas para recibir una pensión. Cada una funciona de manera diferente.
1. Retiro programado: recibes dinero mientras tengas recursos
Esta modalidad se contrata directamente con tu Afore.
El monto de la pensión depende del ahorro acumulado, los rendimientos generados y la esperanza de vida calculada para el trabajador.
La principal característica es que los pagos se realizan con los recursos de la cuenta individual y pueden terminar cuando estos se agoten.
Además, el monto puede recalcularse periódicamente, por lo que no necesariamente recibirás la misma cantidad durante todo tu retiro.
2. Renta vitalicia: una pensión para toda la vida
En esta modalidad, el trabajador contrata una pensión con una compañía aseguradora.
La aseguradora se compromete a entregar un pago periódico durante toda la vida del pensionado, independientemente de cuántos años viva.
El monto depende de los recursos acumulados en la cuenta individual y se actualiza anualmente conforme a la inflación.
También es necesario contratar un seguro de sobrevivencia para proteger a los beneficiarios que tengan derecho a pensión.
Existe la posibilidad de solicitar un retiro anticipado antes de los 60 años, siempre que se cumplan los requisitos aplicables y la pensión calculada supere en más de 30% la pensión garantizada, después de cubrir el seguro de sobrevivencia.
3. Pensión garantizada: ¿qué pasa si ahorraste poco?
Si cumples con la edad y las semanas mínimas de cotización, pero el dinero acumulado en tu Afore no es suficiente para financiar una renta vitalicia o un retiro programado, puedes tener derecho a una pensión garantizada por el Estado.
En este caso, el monto se determina conforme a las disposiciones de la Ley del Seguro Social y depende de factores como la edad, las semanas cotizadas y el salario promedio considerado para su cálculo.
Esta alternativa busca que los trabajadores que cumplen los requisitos legales tengan acceso a una pensión, incluso cuando su ahorro individual resulte insuficiente.
¿Qué pasa si no completas las semanas para pensionarte?
No alcanzar las semanas mínimas no significa que pierdas automáticamente el dinero acumulado en tu Afore.
Si solicitas tu pensión y el IMSS determina que no cumples con los requisitos, puede emitir una Negativa de Pensión.
Con este documento podrás solicitar a tu Afore la entrega de los recursos que legalmente corresponda retirar, de acuerdo con las características de tu cuenta.
Sin embargo, la Consar advierte que no todas las negativas de pensión permiten disponer de todos los recursos. Algunas subcuentas tienen condiciones y edades específicas para su retiro.
¿Qué documentos necesitas para iniciar tu trámite?
Entre los principales documentos que debes tener a la mano se encuentran una identificación oficial vigente, el estado de cuenta de tu Afore o comprobante de registro, un estado de cuenta bancario con CLABE y la resolución de pensión emitida por el IMSS.
Antes de iniciar el trámite, es recomendable verificar que tus datos personales coincidan entre el IMSS, tu Afore y tus documentos oficiales.
La recomendación es no esperar hasta los 60 años para revisar tu situación. Consultar periódicamente tus semanas cotizadas, identificar tu régimen pensionario y evaluar las aportaciones voluntarias puede ayudarte a tomar decisiones con anticipación.
Además, si comenzaste a cotizar antes del 1 de julio de 1997, podrías tener derecho a elegir entre la Ley 73 y la Ley 97, siempre que cumplas con los requisitos correspondientes.
- ¿Te pensionarás con la Ley 97 del IMSS? Conoce los requisitos y cómo recibirás tu dinero
- DiDi Préstamos supera los 50 millones de créditos en México: ¿quiénes los solicitan y para qué?
- Banorte gana premio de innovación por digitalizar procesos y reducir tiempos
- ¿Adiós a las filas? BanCoppel ya permite pagar luz, agua e internet desde su app
- Buen Fin 2026: ¿comprar con descuento significa ahorrar? 10 consejos para cuidar tu dinero