El 80% de los daños a viviendas son causados por lluvias y huracanes: AARCO

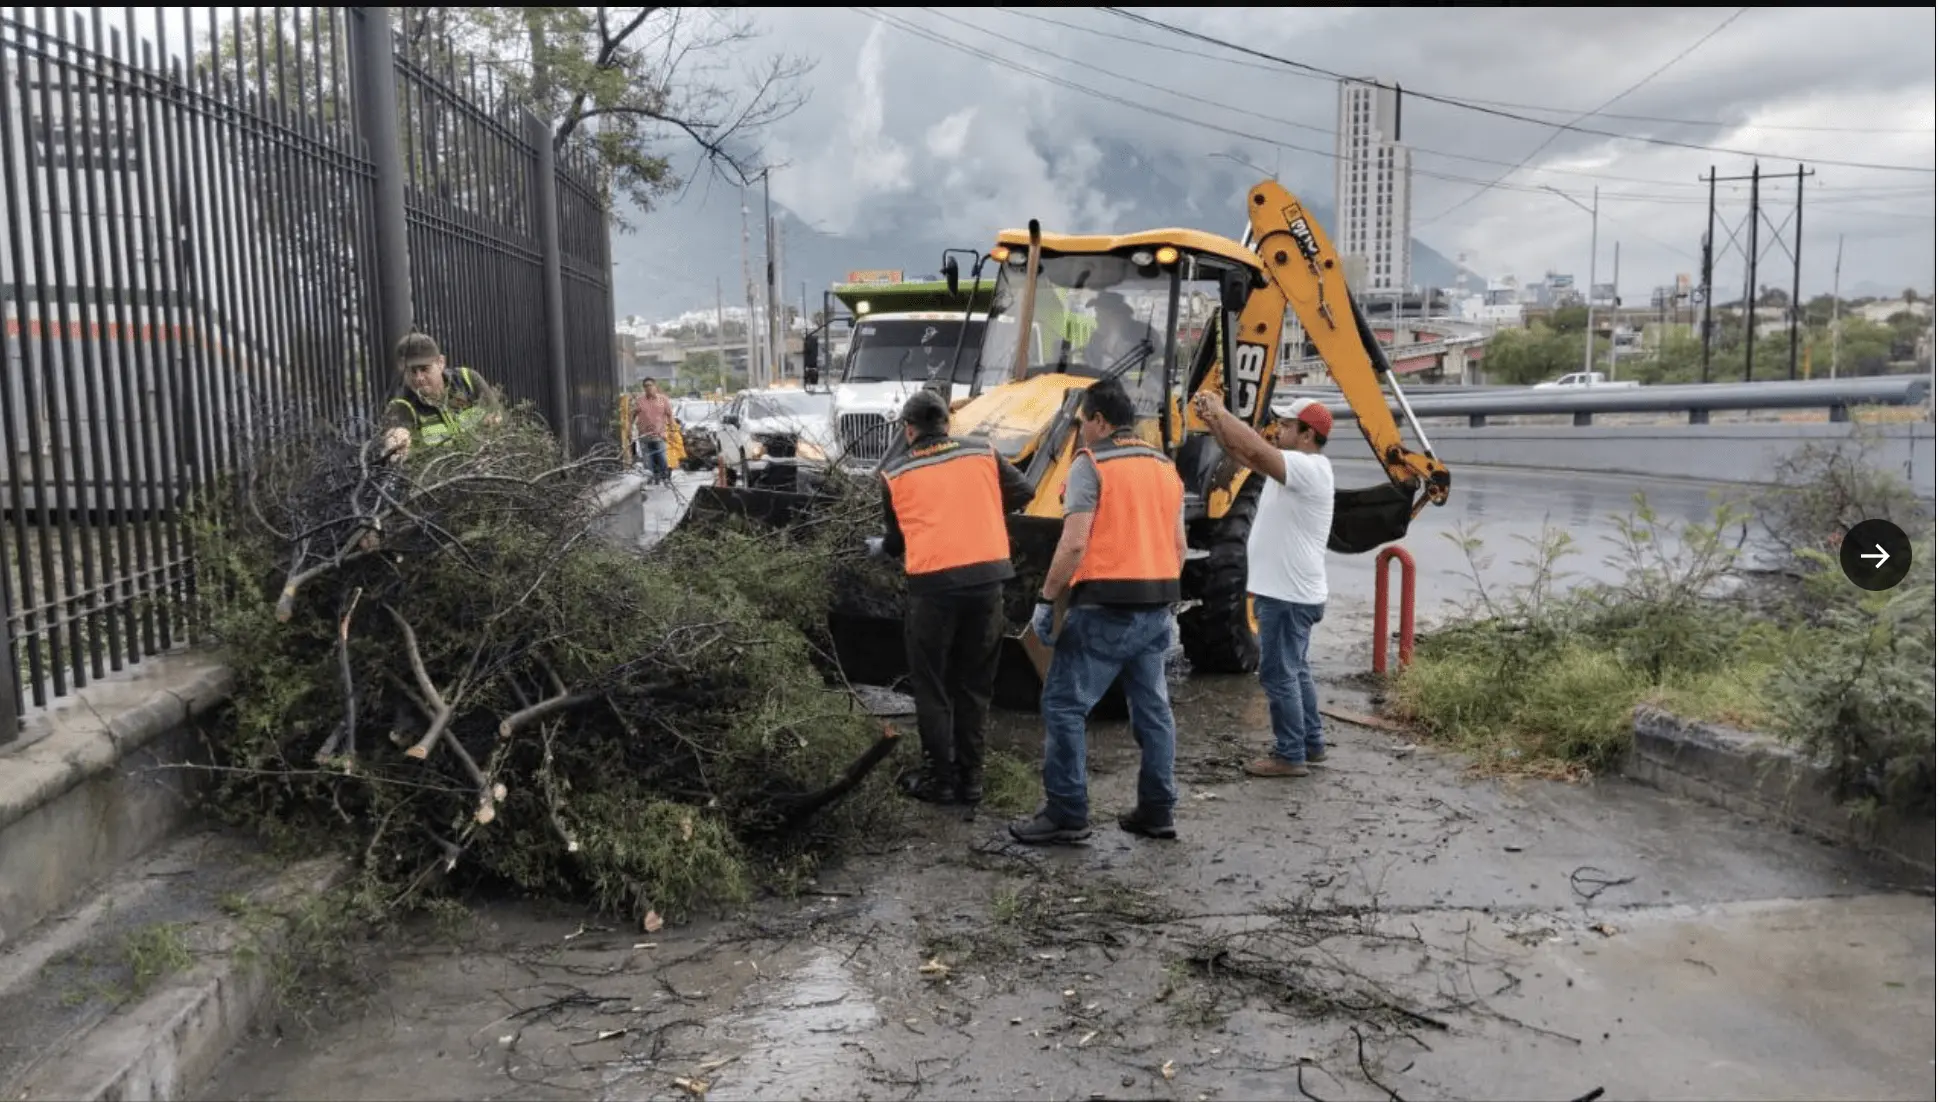
El 80 por ciento de los daños en las viviendas son causados por lluvias y huracanes, de acuerdo con datos de la AMIS, entre los que destacan las lluvias, los huracanes, la caída de granizo”, explicó Víctor Hugo Reyes, director de líneas personales en la promotora de seguros AARCO.
Las lluvias torrenciales seguirán en al menos 14 de las 32 entidades federativas del país, alertó el Servicio Meteorológico Nacional. Con esta advertencia, es crucial que los propietarios protejan sus hogares de los potenciales daños que pueden derivarse de las intensas lluvias.
El especialista detalló que entre los daños en vivienda causados por lluvias y huracanes y que son más comunes están las inundaciones, las cuales provocan afectaciones a muebles, alfombras, paredes y electrodomésticos; cortocircuitos, producidos por el contacto del agua con instalaciones eléctricas; y los daños a aparatos electrónicos por las variaciones de voltaje.
Otros siniestros que se originan por las lluvias son los incendios, daños por factores externos, como la caída de árboles o estructuras pueden impactar la propiedad; y el deterioro de puertas, bardas y techos por el desgaste por las lluvias.

Daños a viviendas causados por lluvias y huracanes se pueden prevenir

Ante este panorama, se recomienda tomar medidas preventivas como:


  • Impermeabilizar el techo.
  • Cerrar puertas y ventanas correctamente.
  • Proteger instalaciones eléctricas.
  • Reparar grietas por donde pueda filtrarse el agua.
  • Complementar con un seguro de hogar adecuado a tus necesidades.
Víctor Hugo Reyes, director de Líneas Personales en AARCO, destacó la importancia de buscar protección financiera para los inmuebles como casa o departamento.
Un seguro de casa adaptado puede brindar cobertura integral para proteger desde la estructura del hogar, incluyendo instalaciones fijas,  los bienes personales como dispositivos electrónicos hasta objetos de valor y hasta la familia, incluyendo responsabilidad civil y protección para trabajadores del hogar.
“Es esencial estar preparado durante la temporada de lluvias, considerando puntos de riesgo como zonas bajas o cercanas a cuerpos de agua”, concluyó Reyes.
Entre las medidas adicionales de prevención incluyó:
  • Evitar áreas propensas a inundaciones.
  • Conocer rutas de evacuación a puntos elevados.
  • Asegurar drenajes y azoteas despejadas.
  • Mantener documentos importantes protegidos y accesibles.
  • Seguir alertas y recomendaciones de autoridades durante eventos climáticos.
Para leer más

Leer más

Conoce el seguro para persona clave que protegerá tu negocio

¿Qué pasaría con tu negocio si te pasa algo? El activo más importante que tienen las empresas son las personas y sin duda, cada una de las más de 5.5 millones de unidades económicas en México es dirigida por una persona clave, conoce el seguro para persona clave que protegerá tu negocio. En México existen … Leer más

Banco Azteca quiere empoderar a las mujeres con productos financieros

En México se requieren de herramientas financieras diseñados para mujeres, que les ayuden a ahorrar y acceder a créditos ajustados a las necesidades de ellas y Banco Azteca quiere empoderar a las mujeres con productos financieros como la Cuenta de Débito Somos.

En México el 33% de las mujeres tiene una cuenta bancaria y 13% puede acceder a un crédito, informó Laura Rubio, directora de captación y afiliación de Banco Azteca.

“Pueden creer que en 2024 que no tengan una cuenta bancaria, de ahorro, que sigamos guardando el dinero en el colchón, pues sí, se sigue guardando el dinero ahí y ese es el peor error que se puede hacer”, enfatizó Laura Rubio.

Para acceder a un crédito las mujeres también se encuentran con trabas, desde comprobar historial crediticio cuando nunca han tenido un producto que les permita desarrollarlo.

Los productos financieros tradicionales no siempre responden a las necesidades de las mujeres, por eso es importante que se diseñen herramientas financieras que promuevan la libertad económica de ellas, afirmó Laura Rubio.

Las mujeres tienen una vocación para emprender, y lo hacen pensando en su familia, pero es importante que haya productos financieros diferenciados, lo cual apenas está sucediendo, destacó.

Busca Banco Azteca empoderar a las mujeres

La inclusión financiera es un pilar fundamental para el desarrollo económico y social de las mujeres en México. Facilitar el acceso a servicios financieros no solo promueve la libertad económica de las mujeres, sino que también genera efectos positivos en sus familias y comunidades. 

Hace tres años Banco Azteca creó la Cuenta de Débito SOMOS, una iniciativa bancaria pensada y diseñada para mujeres que ofrece diversos servicios financieros, además de beneficios como chequeos médicos.

Banco Azteca reconoce y valora el impacto de las mujeres y su capacidad para influir en su entorno. Sin embargo, las soluciones financieras tradicionales no siempre han respondido a sus necesidades, es por eso que, Banco Azteca se ha comprometido en apoyar sus proyectos y sueños, promoviendo su inclusión y libertad financiera.

“SOMOS es la Cuenta que las entiende, y una prueba tangible de este compromiso es la campaña “SOMOS las que estamos con todo”, que busca que todas las mujeres se sientan orgullosas de pertenecer a una comunidad financiera que va más allá de ofrecerles servicios básicos, al brindarles un conjunto completo de asistencias y beneficios adaptados a ellas”, informó el Banco.

Con la Cuenta SOMOS las mujeres pueden acceder a chequeos médicos anuales que, entre otros, incluye una mastografía o ultrasonido mamario en laboratorios de prestigio a nivel nacional, asistencia legal, talleres de educación financiera, entre otros. 

A lo largo de tres años, el Banco ha puesto a disposición de sus clientas más de 440,000 chequeos médicos  y millón y medio de consultas con especialistas (ginecólogos, oftalmólogos, pediatras y de medicina general); más de un millón de orientaciones médicas telefónicas y 700,000 asistencias legales.

Además de esto, Cuenta SOMOS ha proporcionado 700,000 asistencias educativas con profesores en línea, ofreciendo un servicio de calidad y accesible que impacta positivamente en sus vidas. 

Hoy en día la Cuenta SOMOS está ligada a una tarjeta de Débito VISA sin costo, aceptada en miles de establecimientos a nivel nacional e internacional.

Para leer más

Banco Azteca ha otorgado hasta un 18% más créditos

Leer más

Estrés financiero afecta a siete de cada 10 mexicanos (o a más)

En México, el estrés financiero afecta a siete de cada 10 mexicanos. No es la comida, las preocupaciones por temas de dinero te pueden causar gastritis, colitis y otros padecimientos como dolor de cabeza, falta de sueño y alteraciones en la presión arterial.

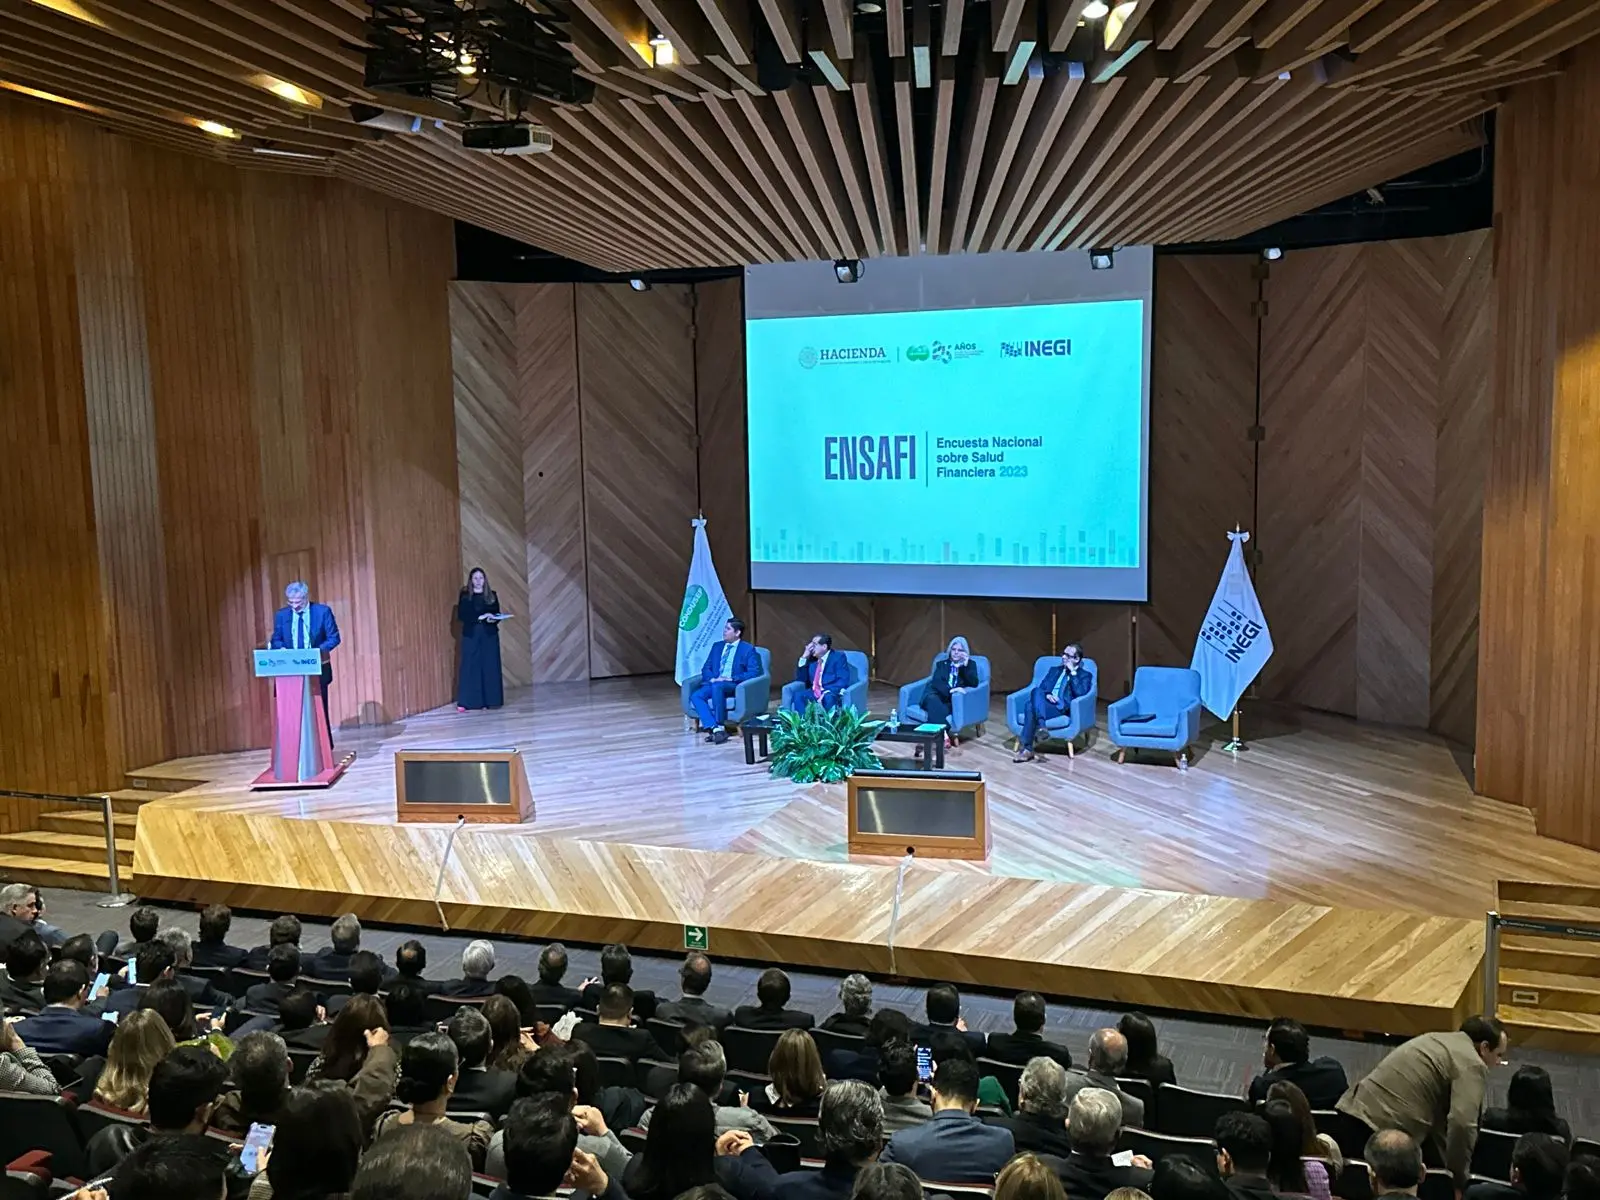
De acuerdo con los resultados de la primera Encuesta Nacional de Salud Financiera (ENSAFI), realizada por el Inegi a solicitud de la Condusef, más de 70% de las y los mexicanos en edad adulta padecen estrés financiero, causado principalmente por cuestiones relacionadas con deudas y gastos inesperados.

“En cuanto a niveles de estrés financiero, 36.9 % de la población tuvo un nivel alto; 34.6 %, un nivel moderado, y 28.5 %, un nivel bajo o nulo”, dice el estudio presentado este martes 25 de junio.

Pero, ¿qué causa el estrés financiero en las y los mexicanos? La principal inquietud que manifestaron las personas por temas de dinero fue el aumento de las deudas, 48.4% manifestó tener mucha preocupación por este tema; 45.4% dijo preocuparse mucho por los gastos imprevistos y 38.8% señaló sentir mucha intranquilidad al momento de pedir un préstamo.

Los temas de dinero no sólo tienen impacto en las finanzas personales o familiares, también causan malestares físicos, psicológicos y afectaciones en las relaciones sociales.

“En relación con el estrés financiero, 34.9% de la población reportó experimentar alguna consecuencia física, como dolores de cabeza, trastornos gastrointestinales o cambios en la presión arterial. Por su parte, 30.7% mencionó sufrir impactos psicológicos, como problemas de sueño o alimentación”, dice el documento donde se presentan los resultados de la ENSAFI 2023.

Estas son las  principales consecuencias del estrés financiero en la salud física


  • Dolor de cabeza: afectó a 34.3% de las mujeres y a 24.0% de los hombres.
  • Falta de sueño: la experimentaron 31.1% de las mujeres y 23.4% de los hombres.
  • Problemas de gastritis o colitis: presentes en 21.4% de las mujeres y 11.4% de los hombres

En el país apenas 17.8% de las personas de 18 años y más presentó un nivel alto de bienestar financiero; 31.4 %, un nivel medio alto, y 50.8 %, un nivel medio bajo o bajo, según los datos de la Encuesta.

“Para que el bienestar financiero sea realidad se requiere acercarse al tema del dinero, muchas veces se tiene una relación tóxica con él, de tal forma que pareciera que a muchas personas el dinero les quema las manos”, destacó Oscar Rosado, presidente de la Condusef.


Para leer más

Leer más

RappiCard lanza edición especial de tarjeta de crédito de Mi Villano Favorito 4

Una tarjeta de crédito con imagen de Mi Villano Favorito, ¿qué tal te caería? RappiCard anunció que lanza una edición especial de tarjetas de crédito de Mi Villano Favorito 4, película que se estrenará el próximo 4 de julio.

“En un movimiento que fusiona entretenimiento y tecnología financiera, RappiCard ha anunciado una alianza estratégica con Universal Pictures para lanzar dos tarjetas de edición especial con los icónicos Minions. Esta colaboración coincide con el esperado estreno de “Mi Villano Favorito 4″ en México, programado para el 4 de julio, y marca un momento clave para ambas empresas”, informó RappiCard.

La edición especial de tarjeta de crédito de Mi Villano Favorito 4, con imágenes de los Minions estarán disponibles en cantidades limitadas, con solo 5,000 unidades por diseño, totalizando 10,000 tarjetas para nuevos y actuales usuarios a partir del 12 de julio.

“Queremos ofrecer a nuestros usuarios más que un simple producto financiero, alineándonos con sus intereses y preferencias personales. Esta colaboración busca fidelizar a nuestros clientes y mantener la oferta de diseños exclusivos para nuestros clientes”,  destacó José Antonio Murillo, CEO de RappiCard.

Actualmente RappiCard ya superó el millón de tarjetas de crédito emitidas en el país, de este universo 76% de las clientes tienen menos de 35 años y el 34% de los plásticos se emitieron a personas que por primera vez tienen este producto financiero.

Estas alianzas innovadoras y creativas, como la de Universal Pictures para las tarjetas de ‘Mi Villano Favorito 4’, son un atractivo especial para estas audiencias jóvenes que buscan productos financieros que reflejen su personalidad y estilo de vida.”

Edición especial de tarjeta de crédito Mi Villano Favorito busca impulsar inclusión financiera

La inclusión financiera es uno de los pilares fundamentales de RappiCard, y esta iniciativa va en ese camino, ofreciendo a los jóvenes una herramienta financiera que no solo es funcional, sino que también conecta con sus intereses y cultura.

“En RappiCard, creemos firmemente en la importancia de brindar acceso a servicios financieros a todos los segmentos de la población, especialmente a los jóvenes, quienes representan el futuro de nuestra economía. Con esta tarjeta de edición especial, buscamos inspirar a una nueva generación a gestionar sus finanzas de manera responsable y con un toque de diversión”, afirmó Murillo.

Esta alianza con Universal Pictures subraya la capacidad de RappiCard de colaborar con grandes marcas y ser reconocida por sus ofertas innovadoras. RappiCard ya superó el millón de tarjetas de crédito emitidas en México, confirmando la aceptación y éxito de este producto innovador en el país.

A través de alianzas estratégicas, innovación y un enfoque en la sostenibilidad, RappiCard busca proporcionar productos que no solo satisfagan las necesidades de sus clientes, sino que también contribuyan positivamente al estilo de vida de cada usuario, reafirmando su papel como líder en el mercado financiero.

Así serán las dos presentaciones de las tarjetas de crédito:

Para leer más

Leer más

Inflación se acelera y llega a 4.78% en primera quincena de junio

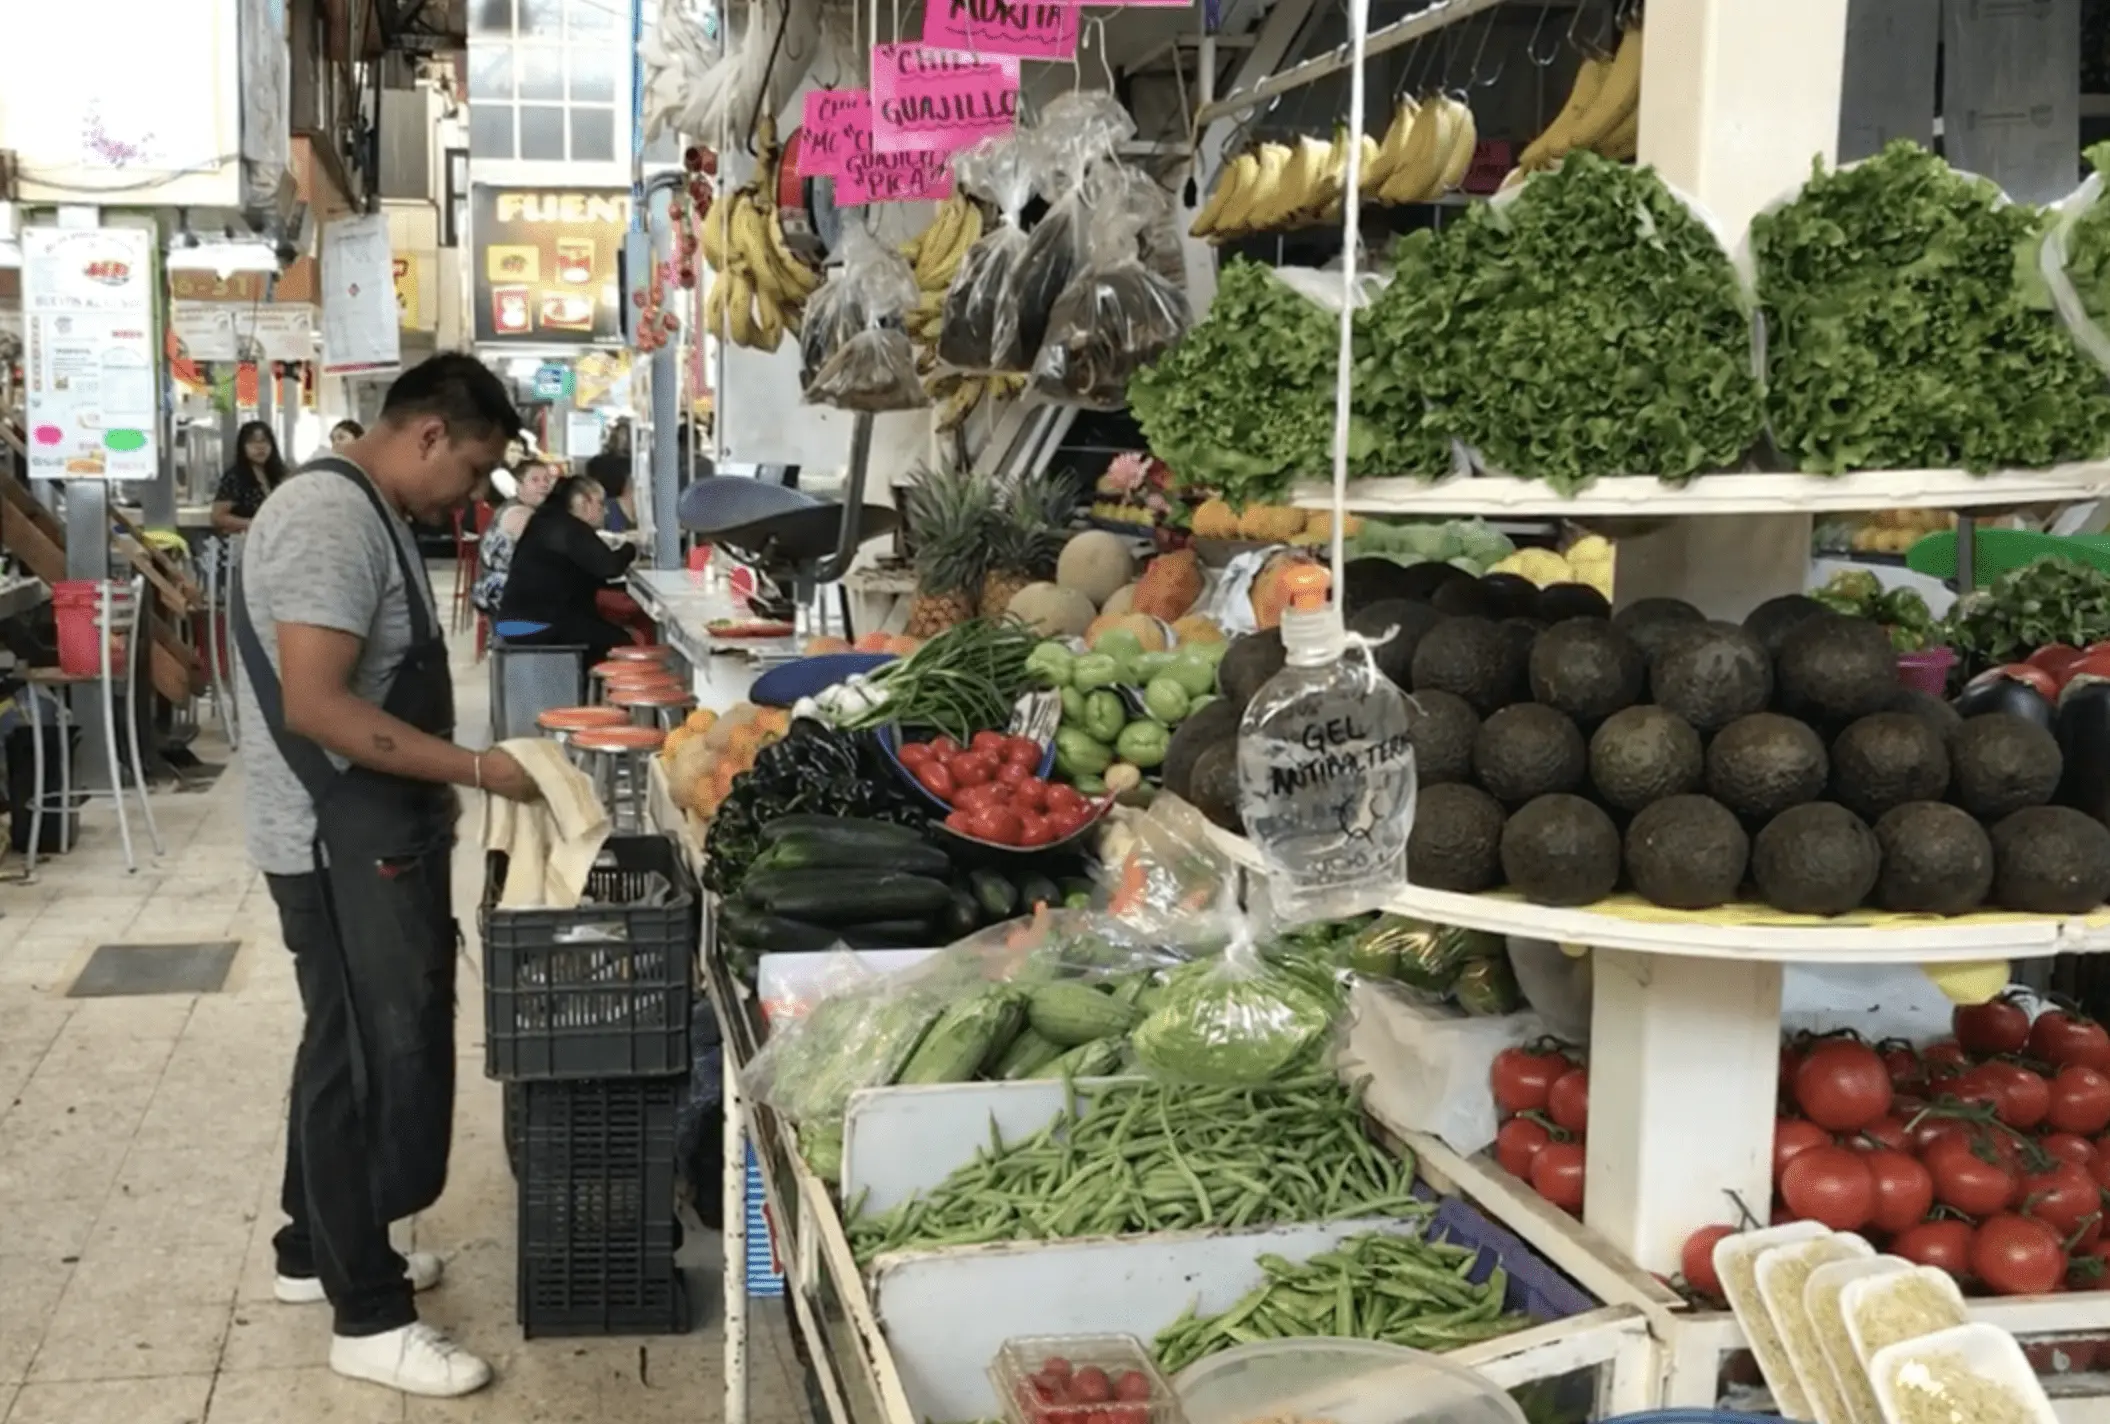
Imagen de un mercado. La inflación se acelera

Hacer caldo de verduras sí sale más caro. El aumento de precios en algunos productos no cesa, la inflación se acelera y llega a 4.78% en la primera quincena de junio, según datos del Índice Nacional de Precios al Consumidor (INPC).

El chayote, otras verduras y legumbres, la lechuga y col, la calabacita, así como la naranja y el plátano son de los alimentos que reportan los mayores incrementos de precios y que impulsaron el aumento en el índice de inflación.

En el caso de los servicios, los costos de la vivienda, el transporte aéreo, así como los servicios turísticos por paquete, son los que presentan incrementos relevantes.

“En la primera quincena de junio de 2024, el inpc presentó un incremento de 0.21 % respecto a la quincena anterior. Con este resultado, la inflación general anual se ubicó en 4.78 por ciento”, informó el Instituto Nacional de Estadística y Geografía (inegi).

En la primera quincena de junio, la inflación subyacente, donde se excluyen los precios de alimentos no procesados, energía y tarifas autorizadas por el Gobierno, se ubicó en 4.17 por ciento.

Por su parte,  el índice de precios no subyacente registró un alza de 0.34 % quincenal y de 6.73 % a tasa anual.

¿La inflación se acelera en los siguientes meses?

Las estimaciones sobre la inflación para la siguiente quincena es que persista el aumento, sin embargo para el tercer trimestre del año, periodo que abarca julio-septiembre, reanude una trayectoria gradual a la baja, informó el área de estudios económicos de Citibanamex.

“Estimamos que la inflación general anual retome una tendencia gradual a la baja en los próximos meses y mantenemos nuestras estimaciones para la inflación general anual y subyacente al cierre de 2024 en 4.4% y 4.5%”, detalló en su nota oportuna sobre inflación.

De acuerdo con el análisis de especialistas de Citibanamex, entre los riesgos al alza para la inflación se encuentra un componente de servicios más persistente de lo proyectado y precios de los productos agropecuarios mayores a los estimados. 

“Como riesgos a la baja, vemos los que se derivan de una desaceleración más profunda de la actividad económica, por lo tanto, más o menos equilibrados. En este  contexto, para el cierre de 2024 proyectamos que la inflación general alcance 4.4% anual, con una inflación subyacente en 4.5%”, detalla el documento.

Para leer más

México cerró 2023 con una inflación anual de 4.66%, menor que en 2022

Leer más

Este es el seguro que protege tu vivienda o negocio de lluvias y huracanes

¿Qué tal te va con las lluvias? En los últimos días se han reportado lluvias intensas y amenazas de huracanes y si bien, el país ya necesitaba de lluvias, es importante considerar que estos fenómenos en abundancia causan daños en tu patrimonio, conoce el seguro que protege tu vivienda o negocio de lluvias y huracanes.
Dada su ubicación geográfica, México es un país altamente expuesto a huracanes y otros eventos catastróficos. Sin embargo, únicamente 6.5% de las viviendas y 18% de las empresas tienen un seguro, revelan cifras de la industria aseguradora.
Vale la pena recordar que, solo en el año 2023, nuestro país registró la temporada de huracanes más intensa de los últimos 50 años. La Comisión Nacional del Agua reportó dos tormentas tropicales y cinco huracanes, en los que destaca Otis (Acapulco).
En este sentido, Eikos, grupo asesor de administración de riesgos 100% mexicano, expone la relevancia de que las familias y las empresas cuenten con mecanismos de protección financiera, como el seguro, que les ayude a enfrentar las consecuencias económicas de estas catástrofes.
“Desafortunadamente tomamos conciencia de lo importante que es el seguro ya que tenemos el evento encima, como un huracán. Pero si desde ahora nos anticipamos y organizamos nuestras finanzas, ya sea familiares o empresariales, podremos tener la certeza que, en el lamentable caso que llegara a suceder un evento de esta magnitud, vamos a contar con los recursos económicos para salir adelante”, apunta Eduardo Gutiérrez, Socio de Eikos y asesor de administración de riesgos con más de 41 años de experiencia.

Qué cobertura de seguro se debe tener para proteger tu vivienda o negocio de lluvias y huracanes

Para evitar que perdamos nuestra casa o negocio se recomienda un seguro de casa habitación, inmueble o negocio que cuente con una cobertura adicional por riesgos hidrometeorológicos.
Protección civil define como fenómenos hidrometeorológicos, a aquellos eventos de tipo natural que provocan lluvias, vientos, oleaje, marea, granizo y hasta tormentas eléctricas. Un seguro de casa habitación que cuente con cobertura por fenómenos hidrometeorológicos como el huracán Otis, te podrá ayudar a que protejas tu patrimonio.
Así puedes proteger tu patrimonio de los daños de un huracán
La cobertura de riesgos hidrometeorológicos es aquella que indemniza los daños causados por los eventos naturales relacionados con el agua, por ejemplo: avalanchas de lodo, granizadas, heladas, huracanes, inundaciones, golpe de mar, marejadas, nevadas y tiempos tempestuosos.
A continuación brindamos algunos tips prácticos de Eikos, que podrían ayudar a tener una mejor protección ante un evento hidrometeorológico:
  1. Es importante identificar todos los riesgos a los que está expuesto tu inmueble. Evaluar si está en zona sísmica o es propensa a un huracán, por ejemplo.
  2. Evaluar que la protección adquirida (suma asegurada) será la adecuada para los riesgos que se desean cubrir
  3. Solicitar la asesoría de una persona especialista en seguros (agente). Preguntar todas las dudas y sobre todo el alcance de las coberturas al momento de contratar el seguro.
  4. Tener en claro cuándo aplica la cobertura y cuándo no (exclusiones). Es importante comentar que éstas estarán en las primeras páginas de la póliza y se distinguen por la fuente: letra Arial 12 y en negritas.
  5. Valorar el monto del deducible y el coaseguro (cantidad con la que el usuario contribuye para cubrir el siniestro). A mayor deducible y coaseguro, el costo de la póliza es menor.
  6. Comparar los diferentes productos que existen en el mercado para seleccionar el más adecuado al riesgo que se desea cubrir. Si es necesario busque diversas opciones.
  7. Tener cercanía con las compañías y los asesores. Ello con el fin de conocer a profundidad las diferencias entre los riesgos y sus coberturas. Además, en ocasiones los propios asesores brindan recomendaciones durante la catástrofe.
“Lo más importante es acercarnos con un agente de seguros certificado que nos de garantía que nos asesora un experto certificado y que nos brindará la asesoría que necesitamos. Podemos pedir que nos muestre su cédula, o bien, verificar que esté dada de alta ante la Comisión Nacional de Seguros y Fianzas, éste es un derecho como usuarios de seguros”, expone el experto en administración de riesgos.

Leer más

¿Cómo evitar cargos no reconocidos en tu tarjeta bancaria?  

Que no te sorprendan los cargos no reconocidos en tu cuenta bancaria, este tipo de eventos que son algunos de los problemas más frecuentes que enfrentan los usuarios de tarjetas de crédito o débito, te decimos cómo evitar cargos no reconocidos en tus tarjetas.

Una tarjeta de crédito o débito ofrece muchos beneficios como realizar compras por internet, tener mayores opciones de pago, sin embargo, también son vulnerables a algunos fraudes.

De acuerdo con datos de la Condusef en 2023 se reportaron 68,429 inconformidades sobre compras no autorizadas, pero sí descontadas de las cuentas de los usuarios, esto es 33.5% más que las reportadas en 2022.

Juan Luis Ordaz, director de educación financiera de Citibanamex, existen acciones que puedes aplicar para que tengas tranquilidad y seguridad y puedas evitar cargos no reconocidos.

Cómo evitar cargos no reconocidos en tu tarjetas 


  1. Protege tu información personal física y digital
  •       Guarda los comprobantes de todas tus operaciones y revísalas contra tu estado de cuenta. Esto te permitirá aclarar cualquier duda que tengas acerca de tus transacciones.
  •       Si no recibes tu estado de cuenta llama o acude a tu banco para verificar que tu dirección de correo o domicilio se encuentren correcto o actualizados. Utiliza la app o servicio de banca en línea de tu banco para hacer este tipo de consultas.
  •       No proporciones datos personales de tu tarjeta a ninguna persona por medio de llamadas telefónicas, mensajes SMS, o por correo electrónico.
  •       Evita escribir en papel información confidencial de tu tarjeta como nombres de usuarios, contraseñas, claves, etc. Si lo haces, no lo pongas cerca de tu tarjeta.
  •       No tires a la basura documentos importantes como váuchers, saldos, recibos, estados de cuenta, impresiones de movimientos, etc.Lo recomendable es triturarlos.
  •       No dejes documentos personales en lugares expuestos a mucha gente, en tu oficina, dentro de tu coche cuando lo vas a dejar en un valet parking, cuando asistas a una sucursal, etc.
  •       En caso de robo o extravío de tu tarjeta, repórtala de inmediato a tu banco para que la bloqueen y no puedan hacer un mal uso de ella. Puedes optar también por el bloqueo de esta desde tu aplicación bancaria.
2.-Verifica tus compras en línea
  •       Revisa que estés comprando en empresas reconocidas de prestigio y que cuenten con la seguridad necesaria para realizar compras en línea.
  •       Constantemente actualiza tu antivirus y firewalls en tu computadora y dispositivos electrónicos.
  •       Recuerda que los sitios seguros de internet deben empezar con “https” y contar con un certificado de seguridad que puedes identificar si hay un candado al inicio de la barra de direcciones.
  •       Cambia constantemente tus claves de acceso y evita utilizar fechas de nacimiento, direcciones, números de cuenta, entre otras.
  •       Evita hacer operaciones bancarias conectándote a redes públicas como aeropuertos, restaurantes y centros comerciales.
3.-Evita la clonación de tu tarjeta


  •       No pierdas de vista tu tarjeta.
  •       Cuando pagues con ella en un establecimiento solicita que lleven hasta a ti la terminal punto de venta y asegúrate que pertenezca a alguna institución financiera o procesadora de pago reconocida.
  •       Cuida tu contraseña no compartiéndola y cubriendo el teclado cuando digites tu NIP en el cajero o cuando realices tus compras.
  •       Pon atención a posibles cargos fantasmas de establecimientos que no reconoces. Reporta siempre de inmediato toda actividad sospechosa.
  •       Activa el servicio de notificaciones de tu banco para que reconozcas transacciones que no realizaste inmediatamente y puedas tomar acción lo más pronto posible. Al terminar de usar el cajero recoge el comprobante impreso.
  •       Si el cajero retiene la tarjeta repórtala de inmediato.
  •       No uses un cajero si detectas cualquier anomalía en la ranura de la tarjeta o identificas un dispositivo ajeno al cajero, no pidas ayuda a desconocidos.

 “Si necesitas realizar una reclamación por cargos no reconocidos o por robo de identidad acércate a tu banco, y si tienes alguna inconformidad, contacta a la Condusef”, recomendó Juan Luis Ordaz, director de educación financiera de Citibanamex.

Para leer más Cargos no reconocidos en productos financieros ocupan 48% de las quejas ante la Condusef

Leer más

Cargos no reconocidos en productos financieros ocupan 48% de las quejas ante la Condusef

Los cargos no reconocidas en distintos productos financieros, como tarjetas de crédito, débito, entre otros, son la principal queja de los usuarios ante la Comisión para la Protección y Defensa de los Usuarios de los Servicios Financieros (Condusef).

Durante la presentación del reporte Derechos y Reclamaciones de los Consumidores en Bancos, no bancos y Fintech en México. Fiorentina García, cofundadora de la organización Tec-Check, señaló que de las quejas que llegan a la Condusef, 48% son por cargos no reconocidos.

“Algo que nos voló la cabeza es que 48% de las quejas en México son por operaciones no reconocidas (…) eso no es normal en un sistema bancario, seguro y transparente”, aseveró.

En el reporte se observó que, con datos del 2023, la principal queja fueron los consumos no reconocidos, seguidos por transferencias electrónicas no reconocidas, así como cargos no reconocidos en la cuenta.

¿Por qué se presentan los cargos no reconocidos?

La cofundadora de Tec-Check indicó que el principal motivo por el cual esto sucede es por la suplantación de identidad, que en México no se considera un delito penal a nivel federal.

“La Condusef tiene un protocolo para atender esas quejas. Recibió 1,052 en el primer trimestre y 67% de estas son por suplantación de identidad (…) el tema de la doble autenticación es otro en donde debemos poner atención”, señaló.

Agregó que, de acuerdo con sus encuestas, sólo 34% de los usuarios cuentan con doble autenticación, por lo que se cuestiona cómo es que el sistema financiero está invirtiendo en sistemas de seguridad.

Tarjetas departamentales, principal motor de formalización

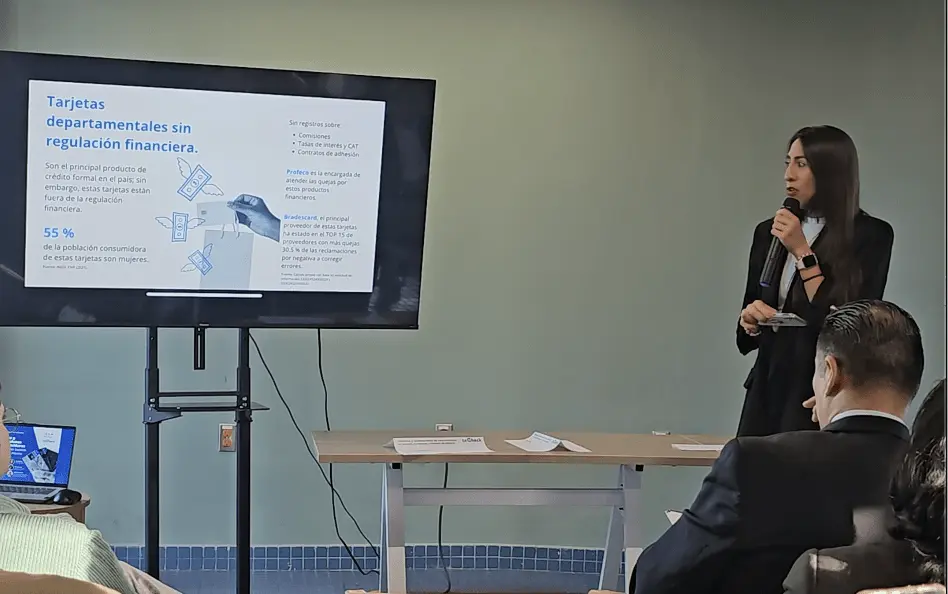
Si bien las tarjetas departamentales no forman parte del sector financiero – sus quejas se deben ver con la Profeco y no con la Condusef – estas son la principal fuente de crédito formal para la población, de acuerdo con los datos de la Encuesta Nacional de Inclusión Financiera (ENIF) 2021.

Fiorentina García señaló que las principales usuarias de las tarjetas departamentales son las mujeres, que poseen 55% de estos productos, lo cual tiene que ver a su facilidad para tramitarlas y los menores ingresos que perciben las mujeres.

“Las mujeres utilizan las tarjetas departamentales para comprar bienes de consumo como ropa, electrodomésticos, etcétera (…) pero que estas tarjetas no estén adscritas a la regulación financiera suena como a una cosa de Gabriel García Márquez”, dijo Fiorentina García.

De acuerdo con el estudio, estas tarjetas conllevan riesgos significativos dado que suelen tener tasas de interés y costos anuales totales más elevados que las tarjetas bancarias, además de una menor transparencia en comisiones y contratos al no estar reguladas por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros.

“Las quejas se gestionan a través de Profeco, una entidad no especializada en finanzas y que además, obliga a los consumidores a presentar sus reclamaciones presencialmente si el proveedor no está dispuesto a registrarse en los canales digitales de conciliación de la Procuraduría. En contraste, desde 2022 Condusef exige que todos los proveedores financieros atiendan las quejas digitalmente, facilitando así el proceso para los consumidores y evitando desplazamientos innecesarios para ejercer su derecho a reclamar”.

“Finfluencers”, en la mira

Tec-Check también hizo énfasis en los “finfluencers”, es decir, aquellos influencers que en redes sociales dan consejos sobre finanzas y que, en el último año, han ganado bastante audiencia.

Sin embargo, al igual que con los influencers normales, varios de estos finfluencers no especifican si los productos financieros que mencionan son publicidad pagada o no.

“Estos finfluencers se están convirtiendo en la principal referencia de información sobre ahorro, crédito e inversión, especialmente para jóvenes”, dijo.

Por eso, resaltó que es sumamente importante que autoridades, organizaciones de consumidores y marcas colaboremos conjuntamente para que nuestro derecho a publicidad transparente, veraz, clara en requisitos, intereses y comisiones; y con enfoque en formar cultura financiera, se respete en las plataformas digitales.

Leer más

¿Qué personalidad financiera tienes? Descúbrelo con este test de Compartamos Banco

¿Le tienes miedo a los créditos o eres de las personas que aprovecha las oportunidades para acceder a uno? ¿Prefieres ahorrar en una cuenta de ahorro/inversión o lo haces en casa o en una alcancía?

En la actualidad hay millones de personas que desconocen la diversidad de herramientas y  productos financieros que pueden ayudar a mejorar su vida, desde lo personal, familiar y hasta profesional, algunas porque no saben cómo funcionan y otras porque desconfían de las instituciones.

¿Tú cómo eres? En México 67.5% de las personas mayores de edad tienen algún producto financiero formal, como cuentas de ahorro, créditos, seguros o afore, lo que equivale a 56.7 millones de personas, según información de la Encuesta Nacional de Inclusión Financiera (ENIF) 2021.

Sobre el ahorro, se estima que 61.4% de las personas que tienen más de 18 años no tienen una cuenta de ahorro y afirman no tenerla porque dicen que no la necesita o que prefieren otras formas para ahorrar.

Sobre los créditos, sólo tres de cada 10 mexicanos adultos tienen uno formal, el resto prefiere pedirle dinero prestado a sus familiares, amigos o empeñar algún bien.

¿Qué personalidad financiera tienes?

Para conocer qué tipo de personalidad financiera tienes, por ejemplo, si eres una persona cautelosa, perseverante, atrevida con los temas de dinero, puedes descubrirlo por medio de un test que Compartamos Banco tiene disponible en el sitio de educación financiera dentro de su sitio web.

Seas cliente o no del banco tu puedes hacer el test que te dirá cómo eres con el tema de tus finanzas y no sólo eso, después de terminar el test y obtener el resultado tienes la opción de realizar un curso de educación financiera.

“Identifica quién eres en las finanzas y toma un curso a tu medida”, dice Compartamos Banco en su sitio.

Después de que las personas realizan el test pueden registrarse para realizar un diplomado con diversos temas, por ejemplo: cómo generar ingresos; préstamos formales e informales; haz crecer tu negocio con un crédito y capacidad de pago, cada lección dura menos de dos minutos y posterior a estas deberás responder dos preguntas para reforzar los conocimientos.

Al terminar tu curso, la institución te emitirá un diploma para comprobar que sí obtuviste los conocimientos de educación financiera.

Aquí puedes ingresar para realizar tu test y descubrir quién o cómo eres con tus finanzas. https://www.compartamos.com.mx/compartamos/educacion-financiera

Para leer más

Leer más