A unos días del Buen Fin 2026, cuando las promociones y facilidades de pago buscan incentivar el consumo, los préstamos para mujeres tienen destinos que van más allá de las compras y los descuentos de temporada.
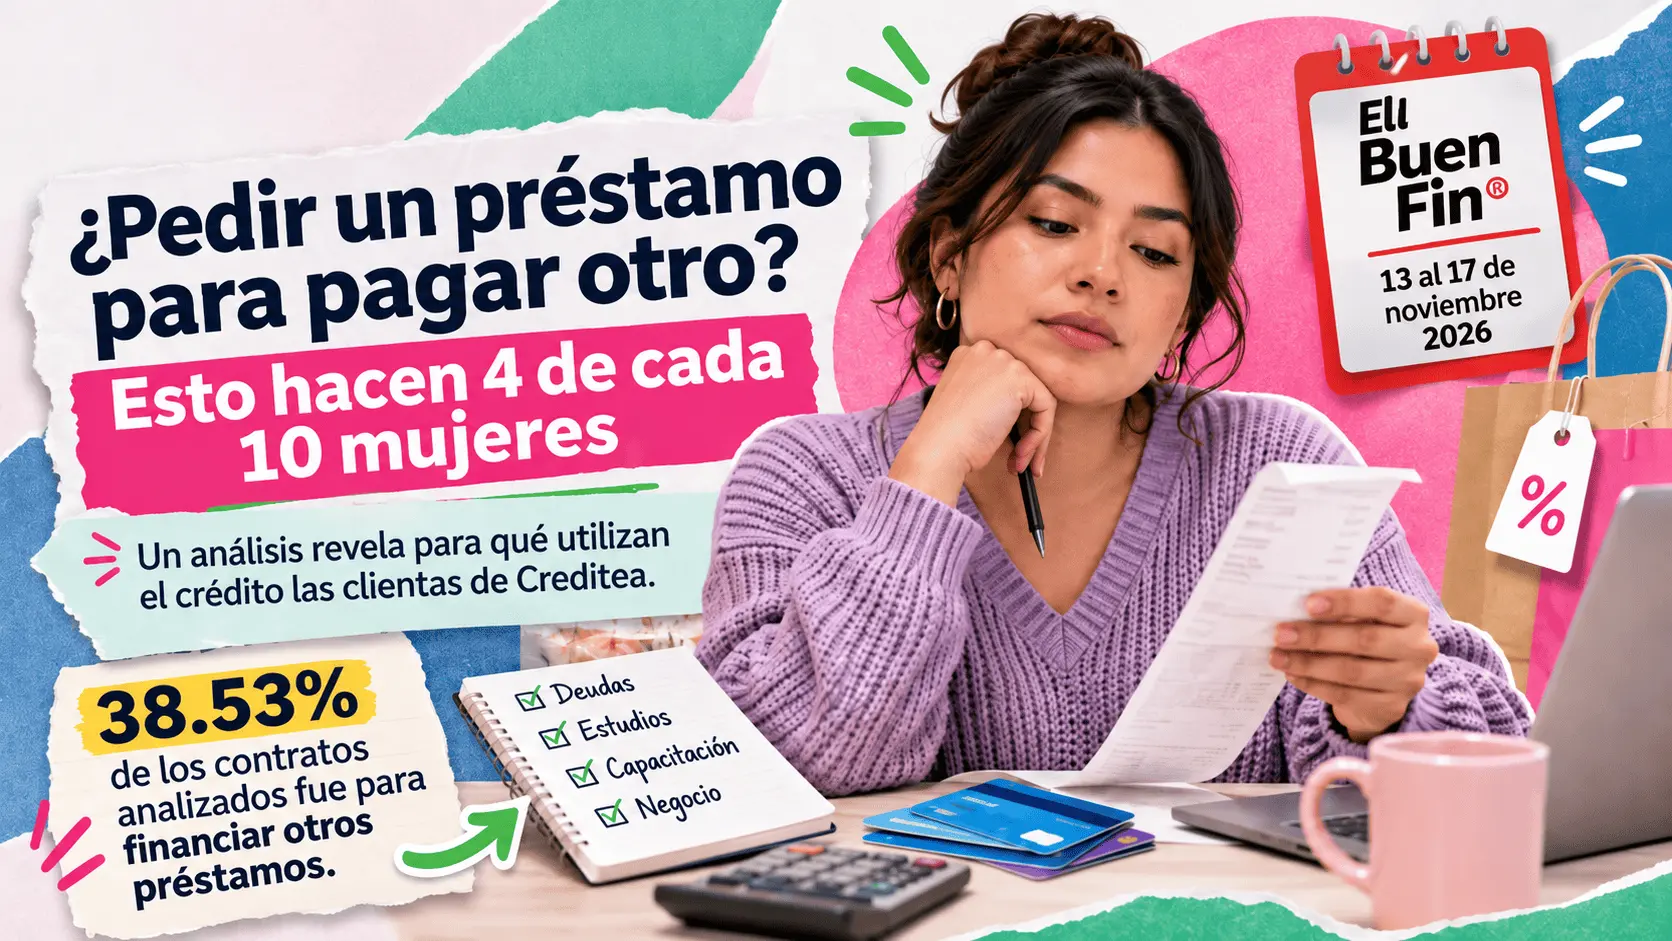
Un análisis de Creditea México reveló que 38.53% de los contratos analizados corresponde a mujeres que solicitaron financiamiento para cubrir otros préstamos, mientras que la educación, la capacitación y los proyectos para generar ingresos propios también destacan entre sus prioridades.
En conjunto, estos tres propósitos concentran 65.45% de los contratos analizados, lo que muestra que el crédito puede utilizarse tanto para atender compromisos financieros existentes como para impulsar objetivos personales y actividades económicas.
Sin embargo, solicitar un préstamo para pagar otro no necesariamente significa mejorar las finanzas personales. La decisión depende de las condiciones del nuevo financiamiento, los intereses y la capacidad de pago.
Préstamos para mujeres: ¿en qué utilizan el financiamiento?
De acuerdo con el análisis de Creditea, realizado a partir de llamadas de atención al cliente en las que las usuarias declararon el propósito de su financiamiento, los principales destinos del crédito durante 2026 fueron:
- 38.53% para financiar otros préstamos. De este porcentaje, 23.77% corresponde a financiamiento de otros créditos y 14.76% a préstamos con plazos inferiores a 30 días.
- 13.76% para educación y capacitación. Recursos destinados a cubrir necesidades relacionadas con la formación y el desarrollo de habilidades.
- 13.16% para proyectos personales y actividades económicas. Incluye iniciativas para generar ingresos, como ventas por catálogo o elaboración y comercialización de alimentos.
Estos resultados reflejan distintas necesidades de financiamiento, aunque no permiten determinar si las decisiones de crédito mejoraron la situación económica de las solicitantes.
También es importante precisar que el análisis corresponde a las clientas de Creditea incluidas en la muestra y no representa necesariamente el comportamiento de todas las mujeres que solicitan préstamos en México.
¿Conviene pedir un préstamo para pagar otro?
Uno de los resultados que más llama la atención es que casi cuatro de cada diez contratos analizados tienen como propósito financiar otras deudas.
Esta práctica puede formar parte de una estrategia para reorganizar las finanzas, pero también puede representar un riesgo cuando el nuevo préstamo aumenta el costo total de lo que se debe.
Por ejemplo, consolidar distintas deudas en un solo crédito puede facilitar la administración de los pagos. No obstante, si el financiamiento tiene intereses más elevados o un plazo demasiado largo, la persona podría terminar pagando más dinero.
Antes de solicitar un préstamo para liquidar otro, conviene comparar el Costo Anual Total (CAT), las comisiones, el plazo y el monto total que se pagará.
La clave no es únicamente conseguir una mensualidad más baja, sino comprobar que el nuevo crédito realmente resulte conveniente.
Buen Fin 2026: ¿cómo evitar que las promociones se conviertan en deudas?
Del 13 al 17 de noviembre se llevará a cabo el Buen Fin 2026, una temporada en la que las ofertas y promociones pueden motivar el uso de tarjetas de crédito, préstamos personales y otras alternativas de financiamiento.
Georgina Rodríguez, Head de Mercadotecnia de Creditea México, señaló que conocer los motivos por los que las mujeres solicitan créditos permite comprender mejor sus necesidades financieras.
“En una temporada como El Buen Fin, es importante recordar que las decisiones financieras deben partir de objetivos claros, considerar el costo del financiamiento y tomar en cuenta la capacidad de pago”, comentó.
Para evitar que las compras de temporada comprometan el presupuesto, es recomendable revisar las siguientes cuestiones antes de contratar un crédito:
- Define para qué necesitas el dinero. Distingue entre una compra necesaria, una oportunidad de inversión y un gasto que puedes posponer.
- Compara el costo del financiamiento. Revisa el CAT, los intereses, las comisiones y el monto total a pagar.
- Calcula cuánto puedes pagar. Considera tus ingresos, gastos indispensables y deudas actuales.
- Evita acumular préstamos. No solicites nuevos créditos únicamente para mantener al corriente otras obligaciones sin evaluar el costo.
- Revisa las condiciones de las promociones. Un descuento puede perder atractivo si los intereses del financiamiento superan el ahorro obtenido.
El crédito puede ser una herramienta para alcanzar objetivos personales, financiar estudios o desarrollar un negocio. Pero cuando se utiliza sin planeación también puede convertirse en una carga para el bolsillo.
Antes de aprovechar una promoción del Buen Fin, recuerda que comprar con descuento no necesariamente significa ahorrar, especialmente si necesitas endeudarte para hacerlo.
- ¿Para qué piden préstamos las mujeres? Esto revela un análisis previo al Buen Fin 2026
- ¿Te pensionarás con la Ley 97 del IMSS? Conoce los requisitos y cómo recibirás tu dinero
- DiDi Préstamos supera los 50 millones de créditos en México: ¿quiénes los solicitan y para qué?
- Banorte gana premio de innovación por digitalizar procesos y reducir tiempos
- ¿Adiós a las filas? BanCoppel ya permite pagar luz, agua e internet desde su app