Inflación se acelera y llega a 4.78% en primera quincena de junio

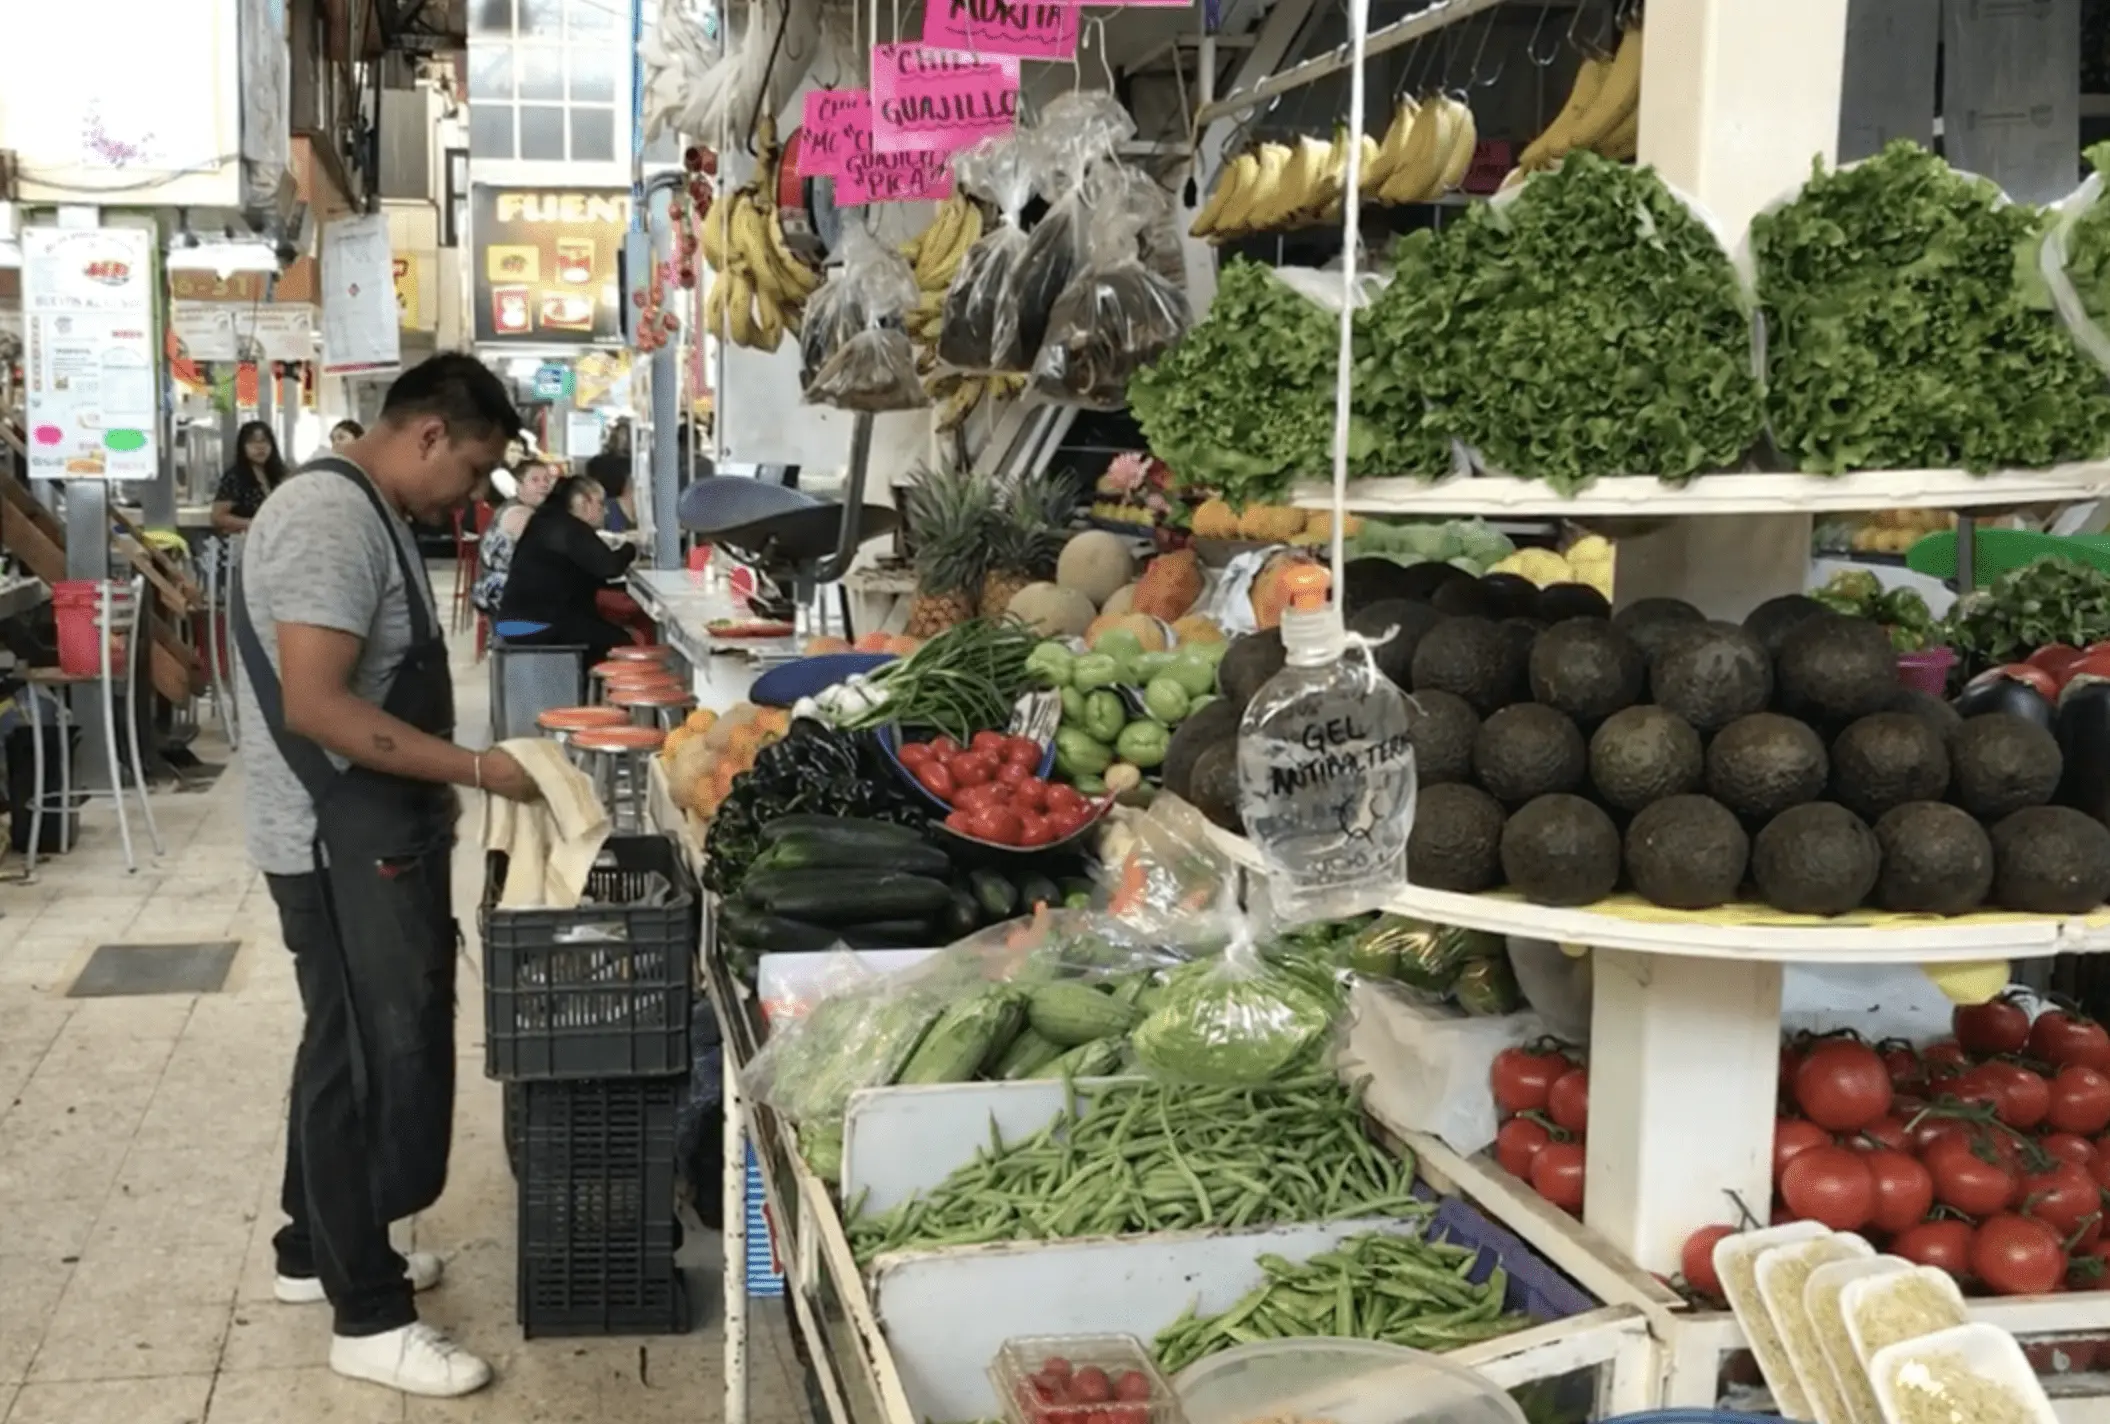
Imagen de un mercado. La inflación se acelera

Hacer caldo de verduras sí sale más caro. El aumento de precios en algunos productos no cesa, la inflación se acelera y llega a 4.78% en la primera quincena de junio, según datos del Índice Nacional de Precios al Consumidor (INPC).

El chayote, otras verduras y legumbres, la lechuga y col, la calabacita, así como la naranja y el plátano son de los alimentos que reportan los mayores incrementos de precios y que impulsaron el aumento en el índice de inflación.

En el caso de los servicios, los costos de la vivienda, el transporte aéreo, así como los servicios turísticos por paquete, son los que presentan incrementos relevantes.

“En la primera quincena de junio de 2024, el inpc presentó un incremento de 0.21 % respecto a la quincena anterior. Con este resultado, la inflación general anual se ubicó en 4.78 por ciento”, informó el Instituto Nacional de Estadística y Geografía (inegi).

En la primera quincena de junio, la inflación subyacente, donde se excluyen los precios de alimentos no procesados, energía y tarifas autorizadas por el Gobierno, se ubicó en 4.17 por ciento.

Por su parte,  el índice de precios no subyacente registró un alza de 0.34 % quincenal y de 6.73 % a tasa anual.

¿La inflación se acelera en los siguientes meses?

Las estimaciones sobre la inflación para la siguiente quincena es que persista el aumento, sin embargo para el tercer trimestre del año, periodo que abarca julio-septiembre, reanude una trayectoria gradual a la baja, informó el área de estudios económicos de Citibanamex.

“Estimamos que la inflación general anual retome una tendencia gradual a la baja en los próximos meses y mantenemos nuestras estimaciones para la inflación general anual y subyacente al cierre de 2024 en 4.4% y 4.5%”, detalló en su nota oportuna sobre inflación.

De acuerdo con el análisis de especialistas de Citibanamex, entre los riesgos al alza para la inflación se encuentra un componente de servicios más persistente de lo proyectado y precios de los productos agropecuarios mayores a los estimados. 

“Como riesgos a la baja, vemos los que se derivan de una desaceleración más profunda de la actividad económica, por lo tanto, más o menos equilibrados. En este  contexto, para el cierre de 2024 proyectamos que la inflación general alcance 4.4% anual, con una inflación subyacente en 4.5%”, detalla el documento.

Para leer más

México cerró 2023 con una inflación anual de 4.66%, menor que en 2022
Leer más

Este es el seguro que protege tu vivienda o negocio de lluvias y huracanes

¿Qué tal te va con las lluvias? En los últimos días se han reportado lluvias intensas y amenazas de huracanes y si bien, el país ya necesitaba de lluvias, es importante considerar que estos fenómenos en abundancia causan daños en tu patrimonio, conoce el seguro que protege tu vivienda o negocio de lluvias y huracanes.
Dada su ubicación geográfica, México es un país altamente expuesto a huracanes y otros eventos catastróficos. Sin embargo, únicamente 6.5% de las viviendas y 18% de las empresas tienen un seguro, revelan cifras de la industria aseguradora.
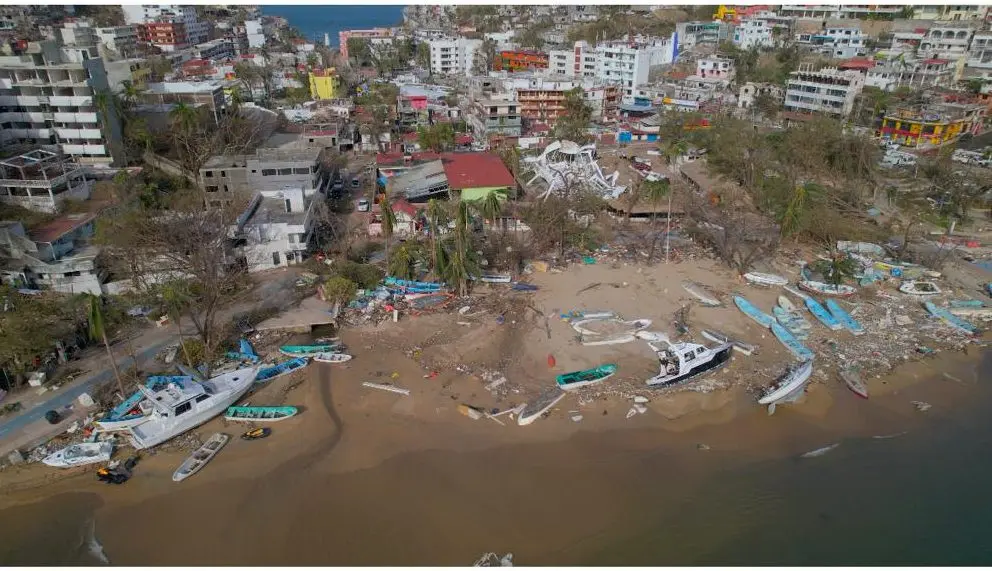
Vale la pena recordar que, solo en el año 2023, nuestro país registró la temporada de huracanes más intensa de los últimos 50 años. La Comisión Nacional del Agua reportó dos tormentas tropicales y cinco huracanes, en los que destaca Otis (Acapulco).
En este sentido, Eikos, grupo asesor de administración de riesgos 100% mexicano, expone la relevancia de que las familias y las empresas cuenten con mecanismos de protección financiera, como el seguro, que les ayude a enfrentar las consecuencias económicas de estas catástrofes.
“Desafortunadamente tomamos conciencia de lo importante que es el seguro ya que tenemos el evento encima, como un huracán. Pero si desde ahora nos anticipamos y organizamos nuestras finanzas, ya sea familiares o empresariales, podremos tener la certeza que, en el lamentable caso que llegara a suceder un evento de esta magnitud, vamos a contar con los recursos económicos para salir adelante”, apunta Eduardo Gutiérrez, Socio de Eikos y asesor de administración de riesgos con más de 41 años de experiencia.

Qué cobertura de seguro se debe tener para proteger tu vivienda o negocio de lluvias y huracanes

Para evitar que perdamos nuestra casa o negocio se recomienda un seguro de casa habitación, inmueble o negocio que cuente con una cobertura adicional por riesgos hidrometeorológicos.
Protección civil define como fenómenos hidrometeorológicos, a aquellos eventos de tipo natural que provocan lluvias, vientos, oleaje, marea, granizo y hasta tormentas eléctricas. Un seguro de casa habitación que cuente con cobertura por fenómenos hidrometeorológicos como el huracán Otis, te podrá ayudar a que protejas tu patrimonio.
Así puedes proteger tu patrimonio de los daños de un huracán
La cobertura de riesgos hidrometeorológicos es aquella que indemniza los daños causados por los eventos naturales relacionados con el agua, por ejemplo: avalanchas de lodo, granizadas, heladas, huracanes, inundaciones, golpe de mar, marejadas, nevadas y tiempos tempestuosos.
A continuación brindamos algunos tips prácticos de Eikos, que podrían ayudar a tener una mejor protección ante un evento hidrometeorológico:
  1. Es importante identificar todos los riesgos a los que está expuesto tu inmueble. Evaluar si está en zona sísmica o es propensa a un huracán, por ejemplo.
  2. Evaluar que la protección adquirida (suma asegurada) será la adecuada para los riesgos que se desean cubrir
  3. Solicitar la asesoría de una persona especialista en seguros (agente). Preguntar todas las dudas y sobre todo el alcance de las coberturas al momento de contratar el seguro.
  4. Tener en claro cuándo aplica la cobertura y cuándo no (exclusiones). Es importante comentar que éstas estarán en las primeras páginas de la póliza y se distinguen por la fuente: letra Arial 12 y en negritas.
  5. Valorar el monto del deducible y el coaseguro (cantidad con la que el usuario contribuye para cubrir el siniestro). A mayor deducible y coaseguro, el costo de la póliza es menor.
  6. Comparar los diferentes productos que existen en el mercado para seleccionar el más adecuado al riesgo que se desea cubrir. Si es necesario busque diversas opciones.
  7. Tener cercanía con las compañías y los asesores. Ello con el fin de conocer a profundidad las diferencias entre los riesgos y sus coberturas. Además, en ocasiones los propios asesores brindan recomendaciones durante la catástrofe.
“Lo más importante es acercarnos con un agente de seguros certificado que nos de garantía que nos asesora un experto certificado y que nos brindará la asesoría que necesitamos. Podemos pedir que nos muestre su cédula, o bien, verificar que esté dada de alta ante la Comisión Nacional de Seguros y Fianzas, éste es un derecho como usuarios de seguros”, expone el experto en administración de riesgos.

Leer más

¿Cómo evitar cargos no reconocidos en tu tarjeta bancaria?  

Que no te sorprendan los cargos no reconocidos en tu cuenta bancaria, este tipo de eventos que son algunos de los problemas más frecuentes que enfrentan los usuarios de tarjetas de crédito o débito, te decimos cómo evitar cargos no reconocidos en tus tarjetas.

Una tarjeta de crédito o débito ofrece muchos beneficios como realizar compras por internet, tener mayores opciones de pago, sin embargo, también son vulnerables a algunos fraudes.

De acuerdo con datos de la Condusef en 2023 se reportaron 68,429 inconformidades sobre compras no autorizadas, pero sí descontadas de las cuentas de los usuarios, esto es 33.5% más que las reportadas en 2022.

Juan Luis Ordaz, director de educación financiera de Citibanamex, existen acciones que puedes aplicar para que tengas tranquilidad y seguridad y puedas evitar cargos no reconocidos.

Cómo evitar cargos no reconocidos en tu tarjetas 


  1. Protege tu información personal física y digital
  •       Guarda los comprobantes de todas tus operaciones y revísalas contra tu estado de cuenta. Esto te permitirá aclarar cualquier duda que tengas acerca de tus transacciones.
  •       Si no recibes tu estado de cuenta llama o acude a tu banco para verificar que tu dirección de correo o domicilio se encuentren correcto o actualizados. Utiliza la app o servicio de banca en línea de tu banco para hacer este tipo de consultas.
  •       No proporciones datos personales de tu tarjeta a ninguna persona por medio de llamadas telefónicas, mensajes SMS, o por correo electrónico.
  •       Evita escribir en papel información confidencial de tu tarjeta como nombres de usuarios, contraseñas, claves, etc. Si lo haces, no lo pongas cerca de tu tarjeta.
  •       No tires a la basura documentos importantes como váuchers, saldos, recibos, estados de cuenta, impresiones de movimientos, etc.Lo recomendable es triturarlos.
  •       No dejes documentos personales en lugares expuestos a mucha gente, en tu oficina, dentro de tu coche cuando lo vas a dejar en un valet parking, cuando asistas a una sucursal, etc.
  •       En caso de robo o extravío de tu tarjeta, repórtala de inmediato a tu banco para que la bloqueen y no puedan hacer un mal uso de ella. Puedes optar también por el bloqueo de esta desde tu aplicación bancaria.
2.-Verifica tus compras en línea
  •       Revisa que estés comprando en empresas reconocidas de prestigio y que cuenten con la seguridad necesaria para realizar compras en línea.
  •       Constantemente actualiza tu antivirus y firewalls en tu computadora y dispositivos electrónicos.
  •       Recuerda que los sitios seguros de internet deben empezar con “https” y contar con un certificado de seguridad que puedes identificar si hay un candado al inicio de la barra de direcciones.
  •       Cambia constantemente tus claves de acceso y evita utilizar fechas de nacimiento, direcciones, números de cuenta, entre otras.
  •       Evita hacer operaciones bancarias conectándote a redes públicas como aeropuertos, restaurantes y centros comerciales.
3.-Evita la clonación de tu tarjeta


  •       No pierdas de vista tu tarjeta.
  •       Cuando pagues con ella en un establecimiento solicita que lleven hasta a ti la terminal punto de venta y asegúrate que pertenezca a alguna institución financiera o procesadora de pago reconocida.
  •       Cuida tu contraseña no compartiéndola y cubriendo el teclado cuando digites tu NIP en el cajero o cuando realices tus compras.
  •       Pon atención a posibles cargos fantasmas de establecimientos que no reconoces. Reporta siempre de inmediato toda actividad sospechosa.
  •       Activa el servicio de notificaciones de tu banco para que reconozcas transacciones que no realizaste inmediatamente y puedas tomar acción lo más pronto posible. Al terminar de usar el cajero recoge el comprobante impreso.
  •       Si el cajero retiene la tarjeta repórtala de inmediato.
  •       No uses un cajero si detectas cualquier anomalía en la ranura de la tarjeta o identificas un dispositivo ajeno al cajero, no pidas ayuda a desconocidos.

 “Si necesitas realizar una reclamación por cargos no reconocidos o por robo de identidad acércate a tu banco, y si tienes alguna inconformidad, contacta a la Condusef”, recomendó Juan Luis Ordaz, director de educación financiera de Citibanamex.

Para leer más Cargos no reconocidos en productos financieros ocupan 48% de las quejas ante la Condusef

Leer más

Cargos no reconocidos en productos financieros ocupan 48% de las quejas ante la Condusef

Los cargos no reconocidas en distintos productos financieros, como tarjetas de crédito, débito, entre otros, son la principal queja de los usuarios ante la Comisión para la Protección y Defensa de los Usuarios de los Servicios Financieros (Condusef).

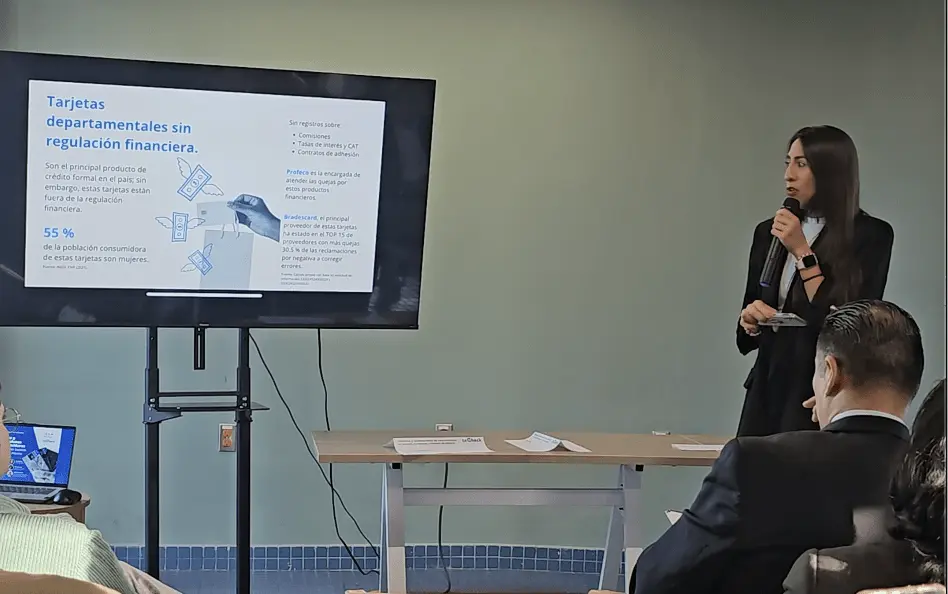
Durante la presentación del reporte Derechos y Reclamaciones de los Consumidores en Bancos, no bancos y Fintech en México. Fiorentina García, cofundadora de la organización Tec-Check, señaló que de las quejas que llegan a la Condusef, 48% son por cargos no reconocidos.

“Algo que nos voló la cabeza es que 48% de las quejas en México son por operaciones no reconocidas (…) eso no es normal en un sistema bancario, seguro y transparente”, aseveró.

En el reporte se observó que, con datos del 2023, la principal queja fueron los consumos no reconocidos, seguidos por transferencias electrónicas no reconocidas, así como cargos no reconocidos en la cuenta.

¿Por qué se presentan los cargos no reconocidos?

La cofundadora de Tec-Check indicó que el principal motivo por el cual esto sucede es por la suplantación de identidad, que en México no se considera un delito penal a nivel federal.

“La Condusef tiene un protocolo para atender esas quejas. Recibió 1,052 en el primer trimestre y 67% de estas son por suplantación de identidad (…) el tema de la doble autenticación es otro en donde debemos poner atención”, señaló.

Agregó que, de acuerdo con sus encuestas, sólo 34% de los usuarios cuentan con doble autenticación, por lo que se cuestiona cómo es que el sistema financiero está invirtiendo en sistemas de seguridad.

Tarjetas departamentales, principal motor de formalización

Si bien las tarjetas departamentales no forman parte del sector financiero – sus quejas se deben ver con la Profeco y no con la Condusef – estas son la principal fuente de crédito formal para la población, de acuerdo con los datos de la Encuesta Nacional de Inclusión Financiera (ENIF) 2021.

Fiorentina García señaló que las principales usuarias de las tarjetas departamentales son las mujeres, que poseen 55% de estos productos, lo cual tiene que ver a su facilidad para tramitarlas y los menores ingresos que perciben las mujeres.

“Las mujeres utilizan las tarjetas departamentales para comprar bienes de consumo como ropa, electrodomésticos, etcétera (…) pero que estas tarjetas no estén adscritas a la regulación financiera suena como a una cosa de Gabriel García Márquez”, dijo Fiorentina García.

De acuerdo con el estudio, estas tarjetas conllevan riesgos significativos dado que suelen tener tasas de interés y costos anuales totales más elevados que las tarjetas bancarias, además de una menor transparencia en comisiones y contratos al no estar reguladas por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros.

“Las quejas se gestionan a través de Profeco, una entidad no especializada en finanzas y que además, obliga a los consumidores a presentar sus reclamaciones presencialmente si el proveedor no está dispuesto a registrarse en los canales digitales de conciliación de la Procuraduría. En contraste, desde 2022 Condusef exige que todos los proveedores financieros atiendan las quejas digitalmente, facilitando así el proceso para los consumidores y evitando desplazamientos innecesarios para ejercer su derecho a reclamar”.

“Finfluencers”, en la mira

Tec-Check también hizo énfasis en los “finfluencers”, es decir, aquellos influencers que en redes sociales dan consejos sobre finanzas y que, en el último año, han ganado bastante audiencia.

Sin embargo, al igual que con los influencers normales, varios de estos finfluencers no especifican si los productos financieros que mencionan son publicidad pagada o no.

“Estos finfluencers se están convirtiendo en la principal referencia de información sobre ahorro, crédito e inversión, especialmente para jóvenes”, dijo.

Por eso, resaltó que es sumamente importante que autoridades, organizaciones de consumidores y marcas colaboremos conjuntamente para que nuestro derecho a publicidad transparente, veraz, clara en requisitos, intereses y comisiones; y con enfoque en formar cultura financiera, se respete en las plataformas digitales.

Leer más

¿Qué personalidad financiera tienes? Descúbrelo con este test de Compartamos Banco

¿Le tienes miedo a los créditos o eres de las personas que aprovecha las oportunidades para acceder a uno? ¿Prefieres ahorrar en una cuenta de ahorro/inversión o lo haces en casa o en una alcancía?

En la actualidad hay millones de personas que desconocen la diversidad de herramientas y  productos financieros que pueden ayudar a mejorar su vida, desde lo personal, familiar y hasta profesional, algunas porque no saben cómo funcionan y otras porque desconfían de las instituciones.

¿Tú cómo eres? En México 67.5% de las personas mayores de edad tienen algún producto financiero formal, como cuentas de ahorro, créditos, seguros o afore, lo que equivale a 56.7 millones de personas, según información de la Encuesta Nacional de Inclusión Financiera (ENIF) 2021.

Sobre el ahorro, se estima que 61.4% de las personas que tienen más de 18 años no tienen una cuenta de ahorro y afirman no tenerla porque dicen que no la necesita o que prefieren otras formas para ahorrar.

Sobre los créditos, sólo tres de cada 10 mexicanos adultos tienen uno formal, el resto prefiere pedirle dinero prestado a sus familiares, amigos o empeñar algún bien.

¿Qué personalidad financiera tienes?

Para conocer qué tipo de personalidad financiera tienes, por ejemplo, si eres una persona cautelosa, perseverante, atrevida con los temas de dinero, puedes descubrirlo por medio de un test que Compartamos Banco tiene disponible en el sitio de educación financiera dentro de su sitio web.

Seas cliente o no del banco tu puedes hacer el test que te dirá cómo eres con el tema de tus finanzas y no sólo eso, después de terminar el test y obtener el resultado tienes la opción de realizar un curso de educación financiera.

“Identifica quién eres en las finanzas y toma un curso a tu medida”, dice Compartamos Banco en su sitio.

Después de que las personas realizan el test pueden registrarse para realizar un diplomado con diversos temas, por ejemplo: cómo generar ingresos; préstamos formales e informales; haz crecer tu negocio con un crédito y capacidad de pago, cada lección dura menos de dos minutos y posterior a estas deberás responder dos preguntas para reforzar los conocimientos.

Al terminar tu curso, la institución te emitirá un diploma para comprobar que sí obtuviste los conocimientos de educación financiera.

Aquí puedes ingresar para realizar tu test y descubrir quién o cómo eres con tus finanzas. https://www.compartamos.com.mx/compartamos/educacion-financiera

Para leer más

Leer más

Se vienen los huracanes y en México pocos aseguran sus bienes contra fenómenos hidrometeológico

La AMIS CUMPE 85 AÑOS
¿Qué tan preparado está tu bolsillo para enfrentar daños por lluvias, vientos e inundaciones a causa de huracanes,  tormentas tropicales o ciclones? Se vienen los huracanes y en México pocos aseguran sus bienes.
El país está expuesto a daños por huracanes, para los siguientes meses se estima que rededor de 41 fenómenos como tormentas tropicales, ciclones y huracanes llegarán al país.
Los fenómenos de origen hidrometeorológicos como huracanes, tormentas tropicales, ciclones e inundaciones, son de los que mayor frecuencia e impacto económico generan en México.
En 2023, hubo ocho huracanes de categoría 3 o superior en la costa del Pacífico y tres huracanes de categoría 4 o 5 en el Atlántico, lo que representó la quinta temporada más activa en los últimos 50 años, según cifras de la Comisión Nacional del Agua (CONAGUA).
Tan solo el impacto del huracán Otis en Guerrero ha significado para la industria aseguradora el pago de más de 11 mil 200 millones de pesos en indemnizaciones2; 21% destinado al giro hotelero, 31% para viviendas y 48% para pymes, restaurantes, embarcaciones, infraestructura y autos.  Sin embargo, esto solo representa 30% del total de los daños estimados que ascienden a más de 37 mil 300 millones de pesos.
Pero Guerrero es solo uno de los 17 estados costeros que concentran 48% de las pérdidas derivadas de riesgos hidrometeorológicos, una cifra preocupante considerando que de 2000 a 2022, hubo daños por más de 608 mil millones de pesos, de los cuales más del 90% fueron ocasionados por este tipo de fenómenos.
Estos datos adquieren mayor relevancia tomando en cuenta que, al cierre del primer trimestre de 2023, México tenía registro de solo 842 mil asegurados ante riesgos hidrometeorológicos, de los cuales solo 7,128 (0.84%) corresponden a Guerrero, de acuerdo con la Comisión Nacional de Seguros y Fianzas (CNSF).
Este escenario deja ver que aún queda camino por recorrer en materia de aseguramiento, especialmente en las zonas más expuestas a huracanes. “Aunque hubo un ligero incremento en las solicitudes de seguros de daños después de Otis, cerca del 80% de las pólizas de daños no cuenta con cobertura por fenómenos
hidrometeorológicos”, mencionó Santiago Fernández, vicepresidente de Autos y Daños en AXA México.

Llegaron los huracanes y en México pocos aseguran sus bienes

De acuerdo con estimaciones de la CONAGUA, la temporada de huracanes será más activa de lo habitual, y prevén la formación de hasta 18 en el océano Pacífico, cuatro de ellos de niveles 3 o superior, y hasta 23 en el Atlántico, cinco con categorías entre 3 y 5; de los cuales al menos cinco podrían llegar al país6 y generar afectaciones económicas importantes.
Ante este escenario, la aseguradora AXA México decidió ampliar su oferta de cobertura paramétrica a los negocios y hogares ubicados a máximo 100 km de la costa del Pacífico o del Atlántico. Con ella, los asegurados son indemnizados en un periodo de 72 horas en caso de que un huracán de categoría 3 o superior toque tierra en la entidad de suscripción.
Fernández mencionó que Ayuda Express Huracán funciona como un complemento a la póliza tradicional de daños, y responde de forma inmediata cuando ocurre el fenómeno climatológico. Esta fue de utilidad para sus asegurados en Acapulco, ya que con el dinero recibido pudieron hacer frente a los gastos más urgentes sin tener que esperar el proceso de valuación.
“Al ver lo útil que esta novedosa cobertura fue para los negocios afectados por el huracán Otis, decidimos implementarla también para los hogares de ambas costas del país. Este tipo de catástrofes nos plantea el reto en el sector asegurador de seguir creando soluciones que respondan a las necesidades de protección que la población necesita actualmente y en el futuro”, concluyó Fernández.
Para leer más

Leer más

Klar integra meses sin intereses en su tarjeta de crédito

A partir de esta semana Klar integra meses sin intereses en su tarjeta de crédito. Las personas clientes de Klar ya podrán pagar sus compras con la tarjeta bajo este esquema de pago, servicio que aplicará para todos los usuarios de esta empresa con tarjeta de crédito, con o sin garantía.

La opción de pago a meses sin intereses en las tarjetas de crédito de Klar podrán ser utilizados en miles de comercios como Mercado Pago, Shein, Despegar, Nike, Vivaaerobus, así como de juguetería, viajes, entre otros. El lanzamiento de meses sin intereses marca un hito significativo en la estrategia de la empresa para ofrecer productos financieros innovadores y accesibles a todos los mexicanos, abriendo un mundo de posibilidades, informó la empresa.

Tarjeta de crédito con opción de pago a meses sin intereses en Klar

En México, únicamente el 25% de la población tiene acceso a tarjetas de crédito, según el reporte del Panorama de Inclusión Financiera de 2023. Desde 2019, Klar se ha dedicado a democratizar los servicios financieros en México, proporcionando una opción completamente digital, transparente, gratuita y segura en contraste con los servicios financieros tradicionales.

Con la integración de meses sin intereses, Klar busca simplificar la vida financiera de sus usuarios, permitiéndoles realizar compras en miles de comercios de manera más conveniente y atractiva. Los meses sin intereses de Klar ofrecen plazos flexibles que van desde 3 hasta 24 meses en compras superiores a 300, ofreciendo la libertad de elegir el plan de pago que mejor se ajuste a las necesidades financieras de cada cliente.

“La constante optimización de nuestros productos es parte integral de nuestra estrategia, demostrando nuestro compromiso con la excelencia y la innovación continua. Con Meses Sin Intereses, estamos buscando facilitar el acceso de nuestros clientes a productos que serían difíciles de adquirir con un solo pago, para así ofrecerles una experiencia de uso que les otorgue libertad financiera y se adapte a sus estilos de vida”,  destacó Stefan Möller, fundador y CEO de Klar.

Los pagos de meses sin intereses podrán ser controlados de manera transparente y sencilla desde la app de Klar, y ofrecen a sus clientes beneficios como una mejor liquidez de efectivo, acceso a miles de productos y servicios, y mayor libertad financiera.

Actualmente, Klar cuenta con una base de 3 millones de usuarios y, con este nuevo lanzamiento, busca seguir creciendo, recientemente anunció un crecimiento del 290% desde el cuarto trimestre de 2023 al primer trimestre de 2024.

Leer más

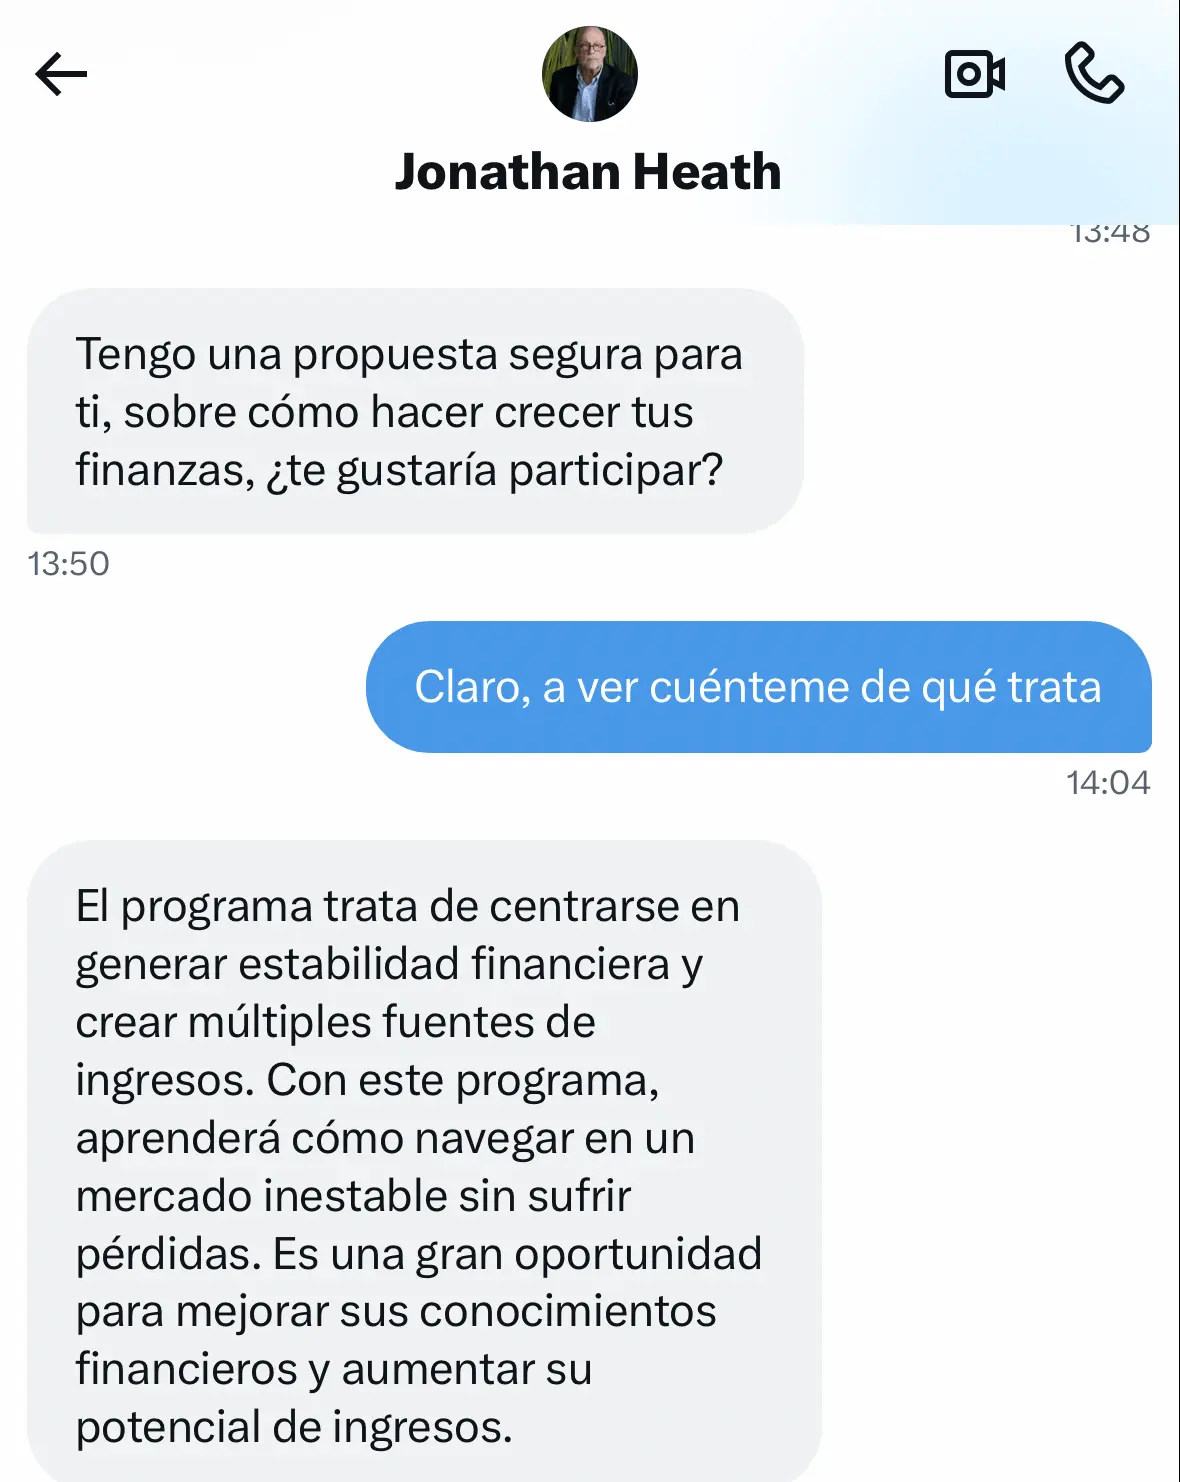
Suplantan identidad de Jonathan Heath, subgobernador de Banxico en X (Twitter); te invita a invertir

“Jonathan Heath, subgobernador del Banco de México” invita a invertir en una plataforma que a él le ha dado rendimientos de hasta 50,000 dólares. Esto es falso, suplantan la identidad de Jonathan Heath, subgobernador de Banxico en X (twitter). Desde el perfil falso, que se puede diferenciar por que le falta una “H” al final … Leer más

Aumentan billetes falsos por impresión digital; conoce cuáles son los billetes más falsificados 

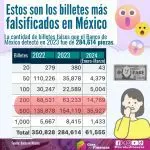
Ciudad de México, 12 de junio del 2024.-Aumenta la cantidad de billetes falsos bajo el proceso de impresión digital durante 2023 y cerró el año con 243 mil 802 piezas detectadas, según información del Banco de México.

Sin embargo, los billetes falsificados por medio de offdef, que es un procedimiento de impresión en el que la imagen entintada es traspasada a un rodillo de caucho que, a su vez, la imprime en el papel, disminuyó considerablemente del 2022 al 2023.

Las cifras de Banxico dicen que los billetes falsificados por medio de este proceso de offdef, pasaron de 114 mil 144 billetes falsificados 2022 a 40 mil 812 en 2023.

En total la cantidad de billetes falsos, según los datos del Banco de México, sumaron 284 mil 614 piezas en 2023 y en este año, de enero a marzo se detectaron 66 mil 290.

https://giratusfinanzas.com/2025/10/07/cuidado-con-estos-4-fraudes-que-pueden-afectar-tu-afore-y-tu-pension/


Estos son los billetes más falsificados en México

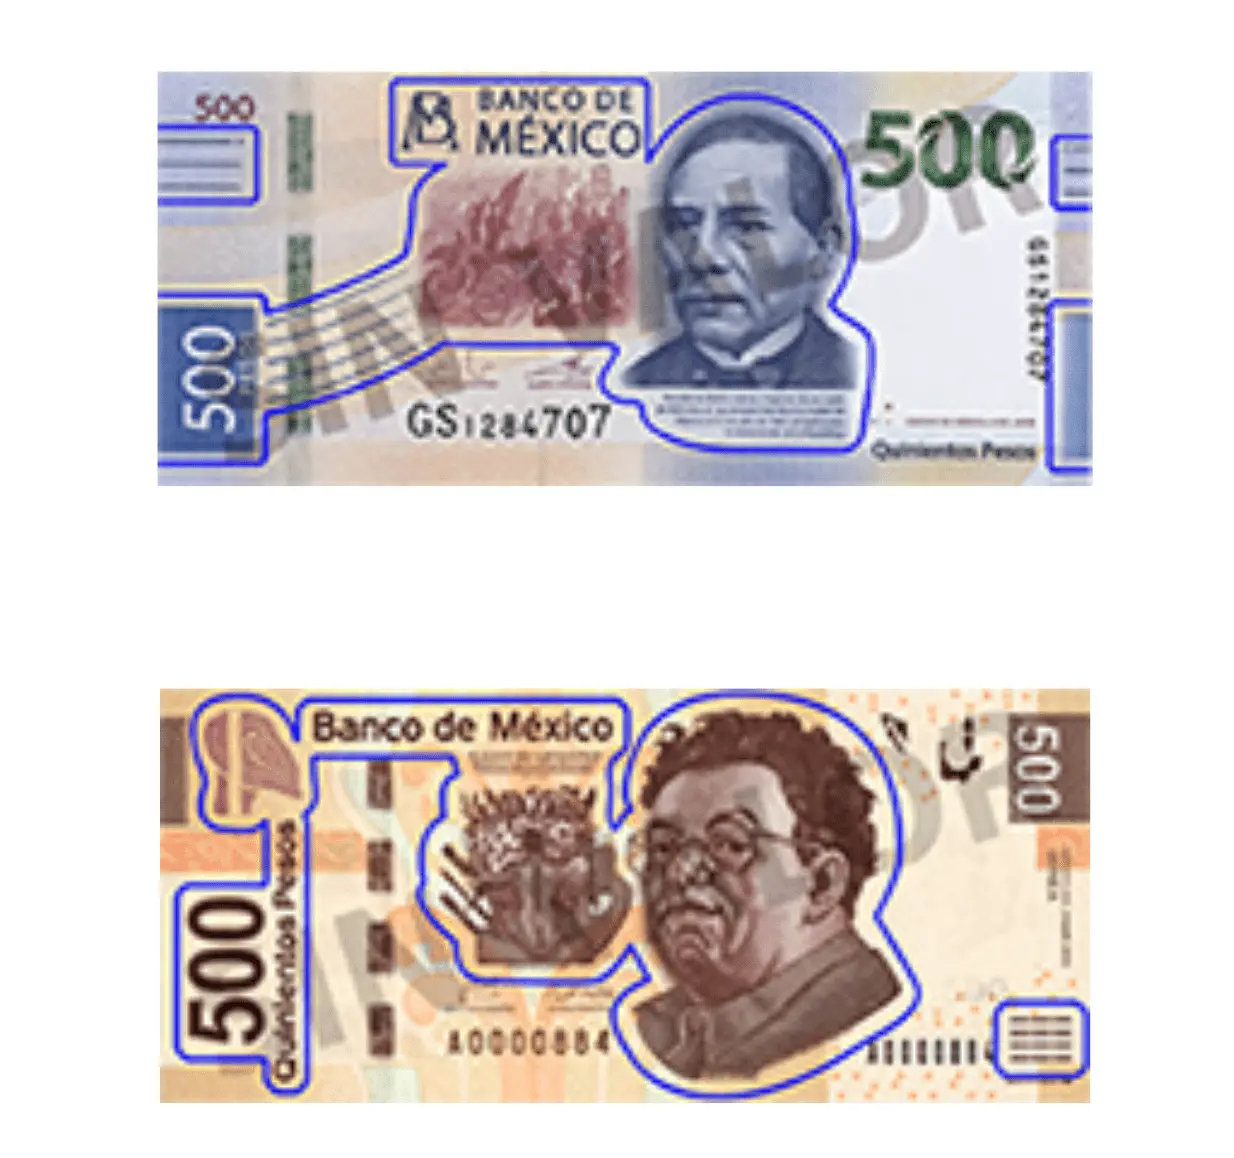
¿Cuál crees que es el billete más falsificado en el país? Los tres billetes más falsificados son, en primer lugar el de 500 pesos, le sigue el de 200 pesos y en tercera posición está el de 50 pesos.

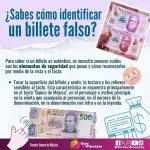
Cuando llegue a tus manos alguno de estos, es importante que revises que sea auténtico y para ello necesitas saber cuáles son los elementos de seguridad que posee y cómo reconocerlos por medio de la vista y el tacto.

Así se puede saber si un billete es falso

  1. Toca la superficie del billete y sentir, la textura y los relieves sensibles al tacto. Esta característica se encuentra principalmente en el texto “Banco de México”, en el personaje o motivo principal, en la viñeta que acompaña al personaje, en el número de la denominación, en la denominación con letra y en la leyenda. 
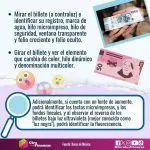
  2.  Mira el billete (a contraluz) e identificar su registro, marca de agua, hilo microimpreso, hilo de seguridad, ventana transparente y folio creciente y folio oculto.
  3.  Gira el billete y ver el elemento que cambia de color, hilo dinámico y denominación multicolor.

Adicionalmente, si cuenta con un lente de aumento, puedes identificar los textos microimpresos, y los fondos lineales, y al observar el reverso de los billetes bajo luz ultravioleta (mejor conocida como “luz negra”), podrá identificar la fluorescencia.

Otros elementos, que según Banxico, sirven para detectar tus billetes falsos:

  1. Ventana transparente: Es una parte transparente del billete que se hace con polímero y en la que puedes encontrar algunos elementos de relieve.
  2. Registro perfecto: Revisa el anverso de tu billete a contraluz, deberás notar unos elementos impresos, luego checa el reverso donde deben ubicarse los complementos. Por ejemplo, en los billetes de 20.00 en adelante puede percibirse un mapa de México y una rosa de los vientos.
  3. Folios: En los billetes hay dos folios de manera horizontal y vertical que deben coincidir, de lo contrario podría tratarse de una falsificación.
  4. Hilo microimpreso e hilo de seguridad: Los billetes pueden tener alguno de los dos o ambos y cruzan verticalmente las unidades. En el primero puedes ver la denominación y en el segundo una línea de un milímetro aproximadamente.
  5. Marca de agua: Es una imagen que se puede ver por ambas caras del billete. Algunas unidades falsas cuentan con marca de agua, pero en los originales se distinguen tonalidades y detalles en la imagen.

Leer más

Créditos para compraventa de autos seminuevos entre particulares crece 400% en Santander 

La compraventa de autos seminuevos entre particulares por medio de un crédito creció en un 400% en el primer cuatrimestre del 2024 en comparación con el mismo periodo del 2023, reportaron Banco Santander México y Caranty, plataforma digital de compraventa de autos seminuevos  En México cerca del 80% de las operaciones de compraventa de autos … Leer más